Thuế TNDN Bao Nhiêu Phần Trăm? Hướng Dẫn Tính Thuế Doanh Nghiệp 2026
Tìm hiểu chi tiết thuế TNDN bao nhiêu phần trăm áp dụng cho doanh nghiệp năm 2026. Hướng dẫn cách tính, đối tượng nộp và các quy định mới nhất theo Luật Thuế thu nhập doanh nghiệp

Mục lục
Thuế thu nhập doanh nghiệp (TNDN) là một trong những nghĩa vụ tài chính cốt lõi mà mọi doanh nghiệp hoạt động tại Việt Nam cần nắm vững. Việc hiểu rõ cách tính thuế TNDN bao nhiêu phần trăm, tuân thủ đúng quy định pháp luật về thuế suất và quy trình kê khai không chỉ giúp doanh nghiệp tránh các khoản phạt không đáng có mà còn là yếu tố quan trọng để tối ưu hóa chi phí hoạt động.
Tổng quan về thuế TNDN 2026: Luật thuế thu nhập doanh nghiệp quy định rõ về đối tượng nộp thuế, các khoản thu nhập chịu thuế và áp dụng các mức thuế suất phù hợp. Việc xác định đúng đối tượng và tính toán chính xác thu nhập chịu thuế là nền tảng cho việc tuân thủ pháp luật.
Đối tượng nộp thuế thu nhập doanh nghiệp là ai?
Theo quy định tại Điều 2 Luật Thuế thu nhập doanh nghiệp năm 2025, các tổ chức hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ có thu nhập chịu thuế đều phải nộp thuế TNDN. Cụ thể bao gồm:
- Doanh nghiệp Việt Nam: Chịu trách nhiệm nộp thuế cho toàn bộ thu nhập phát sinh trong và ngoài lãnh thổ Việt Nam.
- Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam: Nộp thuế cho thu nhập phát sinh tại Việt Nam và phần liên quan đến hoạt động của cơ sở thường trú đó.
- Doanh nghiệp nước ngoài không có cơ sở thường trú tại Việt Nam: Bao gồm cả các doanh nghiệp thương mại điện tử, kinh doanh nền tảng số, nộp thuế cho phần thu nhập phát sinh tại Việt Nam.
- Các tổ chức khác: Như hợp tác xã, đơn vị sự nghiệp có hoạt động sản xuất, kinh doanh.
Cơ sở thường trú của doanh nghiệp nước ngoài có thể là chi nhánh, văn phòng đại diện, nhà máy, hoặc các nền tảng số được sử dụng để kinh doanh tại Việt Nam. Việc xác định đúng đối tượng nộp thuế là bước đầu tiên và quan trọng nhất để đảm bảo tuân thủ các quy định về thuế doanh nghiệp 2026.
Thuế TNDN đóng bao nhiêu phần trăm? Các mức thuế suất áp dụng
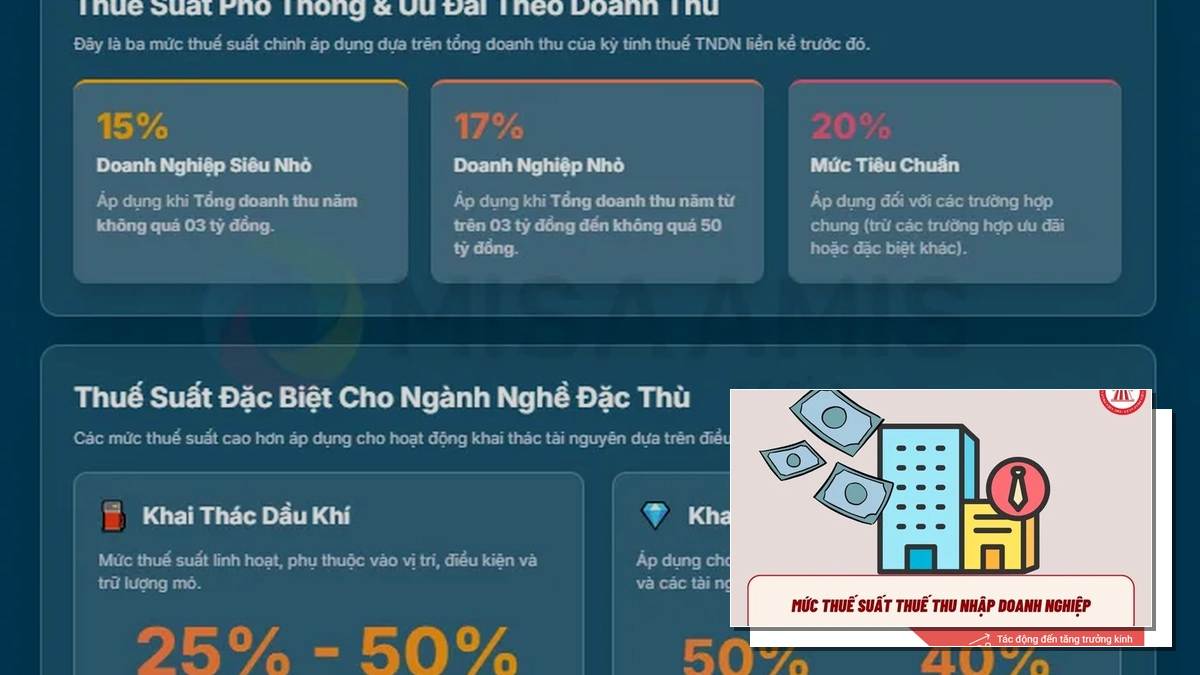
Câu hỏi thuế TNDN bao nhiêu phần trăm luôn là mối quan tâm hàng đầu của các doanh nghiệp. Hiện nay, mức thuế suất phổ thông áp dụng cho thuế thu nhập doanh nghiệp là 20%. Tuy nhiên, tùy thuộc vào lĩnh vực hoạt động, quy mô doanh nghiệp và các chính sách ưu đãi thuế, mức thuế suất có thể thay đổi.
Cụ thể:
- Thuế suất phổ thông 20%: Áp dụng cho hầu hết các doanh nghiệp hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ.
- Ưu đãi thuế suất: Một số lĩnh vực như công nghệ cao, nghiên cứu khoa học, đầu tư vào địa bàn khó khăn hoặc các dự án có quy mô lớn có thể được hưởng các mức thuế suất ưu đãi thấp hơn (ví dụ: 10% hoặc 15%) trong một khoảng thời gian nhất định.
- Thuế suất đối với thu nhập từ hoạt động tìm kiếm, thăm dò và khai thác dầu khí: Có thể áp dụng các mức thuế suất đặc biệt theo quy định riêng.
Các chính sách ưu đãi thuế theo ngành nghề, địa bàn, lĩnh vực công nghệ cao phản ánh định hướng của nhà nước trong việc sử dụng thuế như một công cụ thúc đẩy đổi mới, nâng cao năng lực cạnh tranh và thu hút đầu tư.
Cách tính thuế TNDN 2026
Công thức tính thuế thu nhập doanh nghiệp được xác định dựa trên thu nhập tính thuế và thuế suất áp dụng. Việc tính toán chính xác thu nhập tính thuế là yếu tố then chốt.
Công thức cơ bản như sau:
Thuế TNDN phải nộp = Thu nhập tính thuế × Thuế suất thuế TNDN
Trong đó:
- Thu nhập tính thuế được xác định bằng cách lấy Tổng doanh thu trừ đi các khoản Chi phí được trừ và các khoản Thu nhập miễn thuế theo quy định của pháp luật.
- Tổng doanh thu: Bao gồm tất cả khoản doanh thu từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ và các khoản thu nhập khác mà doanh nghiệp có.
- Chi phí được trừ: Là các khoản chi phí thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp, đáp ứng đủ các điều kiện theo quy định của pháp luật thuế thu nhập doanh nghiệp (ví dụ: có hóa đơn, chứng từ hợp pháp, phục vụ cho hoạt động sản xuất kinh doanh).
- Thu nhập miễn thuế: Là các khoản thu nhập được quy định miễn thuế theo pháp luật, ví dụ như thu nhập từ hoạt động đầu tư sử dụng vốn hỗ trợ phát triển chính thức (ODA), thu nhập từ hoạt động sản xuất, kinh doanh của dự án thuộc lĩnh vực đặc biệt ưu đãi đầu tư,...
Doanh nghiệp cần xây dựng hệ thống kế toán minh bạch, lưu giữ đầy đủ hóa đơn, chứng từ để đảm bảo việc xác định các khoản chi phí được trừ và thu nhập miễn thuế là chính xác.
Vai trò quan trọng của thuế thu nhập doanh nghiệp
Thuế thu nhập doanh nghiệp không chỉ là một nghĩa vụ pháp lý mà còn đóng vai trò quan trọng trong việc điều tiết kinh tế và phân phối thu nhập xã hội. Vai trò của thuế thu nhập doanh nghiệp bao gồm:
- Nguồn thu quan trọng cho Ngân sách Nhà nước: Khoản thu từ thuế TNDN đóng góp một phần đáng kể vào tổng thu ngân sách, giúp Nhà nước có nguồn tài chính để chi tiêu cho các hoạt động công cộng, đầu tư phát triển hạ tầng, giáo dục, y tế và an sinh xã hội.
- Công cụ điều tiết kinh tế: Nhà nước có thể sử dụng chính sách thuế TNDN, bao gồm các quy định về ưu đãi thuế, để khuyến khích đầu tư vào các ngành nghề, lĩnh vực hoặc địa bàn ưu tiên, thúc đẩy tăng trưởng kinh tế theo định hướng.
- Thúc đẩy quản trị doanh nghiệp hiệu quả: Việc phải kê khai và nộp thuế TNDN đòi hỏi doanh nghiệp phải có hệ thống kế toán, quản lý tài chính minh bạch và hiệu quả, từ đó nâng cao năng lực quản trị nội bộ.
- Ngăn ngừa hành vi trốn thuế, chuyển giá: Các quy định chặt chẽ về thuế TNDN, đặc biệt là các quy định liên quan đến giao dịch liên kết, giúp cơ quan thuế kiểm soát và ngăn chặn các hành vi gian lận thuế, đảm bảo sự công bằng trong cạnh tranh.
Các quy định mới về thuế TNDN và những điều cần lưu ý
Trong những năm gần đây, hệ thống thuế TNDN tại Việt Nam đã có nhiều thay đổi đáng chú ý để thích ứng với bối cảnh hội nhập kinh tế quốc tế và yêu cầu cải cách hành chính thuế. Một số điểm cần lưu ý:
- Tăng cường kiểm tra giao dịch liên kết: Các quy định về giao dịch liên kết ngày càng được siết chặt nhằm ngăn ngừa hành vi chuyển giá, đảm bảo doanh nghiệp nước ngoài đóng thuế công bằng tại Việt Nam.
- Hóa đơn điện tử: Việc áp dụng hóa đơn điện tử bắt buộc giúp tăng cường tính minh bạch, chống thất thu thuế.
- Chính sách ưu đãi thuế: Các chính sách ưu đãi thuế theo ngành nghề, địa bàn, lĩnh vực công nghệ cao vẫn tiếp tục được duy trì và cập nhật, khuyến khích doanh nghiệp đổi mới sáng tạo.
- Nghĩa vụ tuân thủ: Doanh nghiệp cần liên tục cập nhật các quy định mới của pháp luật thuế để đảm bảo tuân thủ đúng và đủ các nghĩa vụ tài chính.
Với tốc độ phát triển của nền kinh tế số và cam kết thực hiện các chuẩn mực thuế toàn cầu, thuế TNDN không còn là vấn đề kỹ thuật kế toán đơn thuần mà đang trở thành yếu tố chiến lược cần được các doanh nghiệp chủ động hoạch định từ sớm.
Lời kết
Việc hiểu rõ thuế TNDN bao nhiêu phần trăm và cách thức hoạt động của nó là vô cùng quan trọng đối với sự phát triển bền vững của doanh nghiệp. Luôn cập nhật các quy định pháp luật mới nhất và tham khảo ý kiến chuyên gia khi cần thiết sẽ giúp doanh nghiệp bạn hoạt động hiệu quả, tuân thủ pháp luật và tối ưu hóa lợi nhuận. Hãy chủ động hoạch định chiến lược thuế từ bây giờ để đảm bảo sự phát triển vững chắc trong tương lai.

Bình luận