Thuế thu nhập cá nhân bao nhiêu phần trăm năm 2026 theo quy định mới nhất
Tìm hiểu chi tiết về mức thuế thu nhập cá nhân là bao nhiêu phần trăm theo biểu thuế 5 bậc mới nhất áp dụng từ năm 2026. Cập nhật công thức tính và các khoản giảm trừ gia cảnh

Mục lục
Biểu thuế thu nhập cá nhân 2026: Từ 7 bậc xuống còn 5 bậc, thuế suất cao nhất 35%
Bộ Tài chính đã trình Chính phủ phương án sửa đổi Luật Thuế thu nhập cá nhân, trong đó đề xuất rút gọn biểu thuế lũy tiến từ 7 bậc xuống còn 5 bậc. Quy định mới này dự kiến áp dụng từ năm 2026, mang lại sự đơn giản hóa trong kê khai và nộp thuế, đồng thời phù hợp với xu hướng phát triển kinh tế xã hội và thông lệ quốc tế.
Phân tích chi tiết về sự thay đổi của biểu thuế thu nhập cá nhân
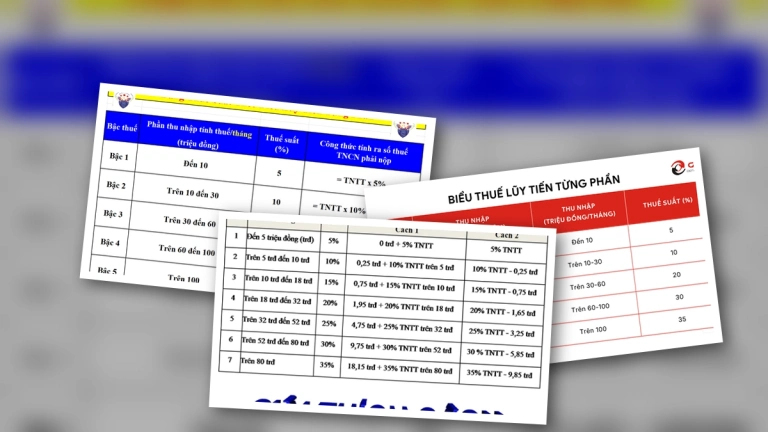
Theo Luật Thuế thu nhập cá nhân hiện hành, biểu thuế lũy tiến từng phần áp dụng cho thu nhập từ tiền lương, tiền công bao gồm 7 bậc với các mức thuế suất từ 5% đến 35%. Tuy nhiên, Bộ Tài chính nhận thấy cần thiết phải cải thiện cơ cấu biểu thuế để phù hợp hơn với tình hình thực tế.
Việc nghiên cứu kinh nghiệm quốc tế và xu hướng cải thiện mức sống dân cư đã dẫn đến đề xuất cắt giảm số bậc thuế. Điều này không chỉ giúp giảm gánh nặng hành chính mà còn có thể điều chỉnh khoảng cách thu nhập giữa các bậc thuế, đảm bảo điều tiết thu nhập hiệu quả hơn đối với những người có mức thu nhập cao.
Hai phương án sửa đổi biểu thuế TNCN được đề xuất
Bộ Tài chính đã đưa ra hai phương án cụ thể để sửa đổi biểu thuế, cả hai đều hướng tới việc cắt giảm số bậc từ 7 xuống 5:
- Phương án 1:
- Thu nhập tính thuế/tháng đến 10 triệu đồng: thuế suất 5%.
- Thu nhập tính thuế/tháng trên 10–30 triệu đồng: thuế suất 15%.
- Thu nhập tính thuế/tháng trên 30–50 triệu đồng: thuế suất 20%.
- Thu nhập tính thuế/tháng trên 50–80 triệu đồng: thuế suất 30%.
- Thu nhập tính thuế/tháng trên 80 triệu đồng: thuế suất 35%.
- Phương án 2:
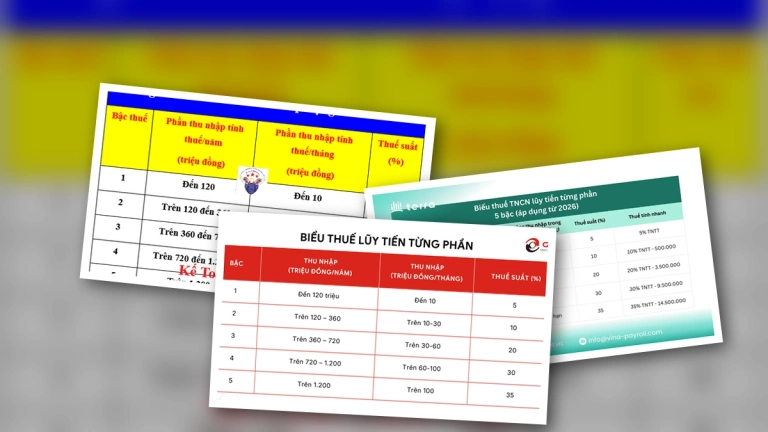
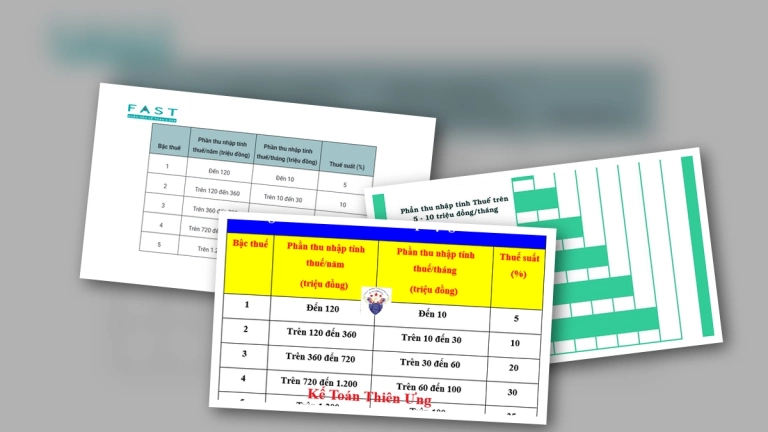
- Thu nhập tính thuế/tháng đến 10 triệu đồng: thuế suất 5%.
- Thu nhập tính thuế/tháng trên 10–30 triệu đồng: thuế suất 15%.
- Thu nhập tính thuế/tháng trên 30–60 triệu đồng: thuế suất 25%.
- Thu nhập tính thuế/tháng trên 60–100 triệu đồng: thuế suất 30%.
- Thu nhập tính thuế/tháng trên 100 triệu đồng: thuế suất 35%.
Cả hai phương án đều có ưu điểm là đơn giản, dễ áp dụng, nới rộng khoảng cách thu nhập giữa các bậc, giảm thiểu tình trạng nhảy bậc và hạn chế gánh nặng kê khai, quyết toán cho người nộp thuế. Theo tính toán, phần lớn người nộp thuế từ bậc 2 trở lên đều được giảm trừ thuế so với hiện hành. Đa số ý kiến trong quá trình lấy góp ý nghiêng về phương án 2, tuy nhiên cũng có đề xuất giãn khoảng cách thu nhập hơn nữa và hạ mức thuế suất cao nhất xuống 30% hoặc 25%. So với quốc tế, việc duy trì mức trần 35% vẫn được đánh giá là hợp lý.
Lương bao nhiêu thì phải đóng thuế thu nhập cá nhân năm 2026?
Theo quy định pháp luật, cá nhân phải đóng thuế thu nhập cá nhân khi tổng thu nhập từ tiền lương, tiền công vượt quá tổng các khoản thu nhập được miễn thuế cộng với các khoản giảm trừ gia cảnh và các khoản đóng bảo hiểm, quỹ hưu trí tự nguyện, đóng góp từ thiện, khuyến học, nhân đạo.
Các khoản thu nhập được miễn thuế và các khoản giảm trừ
Các khoản thu nhập được miễn thuế thu nhập cá nhân từ tiền lương, tiền công bao gồm phần tiền lương làm việc ban đêm, làm thêm giờ được trả cao hơn so với tiền lương làm việc ban ngày, làm trong giờ theo quy định pháp luật; thu nhập từ tiền lương, tiền công của thuyền viên là người Việt Nam làm việc cho hãng tàu nước ngoài hoặc hãng tàu Việt Nam vận tải quốc tế.
Theo Điều 7 Thông tư 111/2013/TT-BTC, các khoản giảm trừ bao gồm giảm trừ gia cảnh và các khoản đóng bảo hiểm, quỹ hưu trí tự nguyện, đóng góp từ thiện, khuyến học, nhân đạo.
Mức giảm trừ gia cảnh mới áp dụng từ năm 2026
Từ kỳ tính thuế năm 2026, mức giảm trừ gia cảnh sẽ được áp dụng theo Nghị quyết 110/2025/UBTVQH15 như sau:
- Giảm trừ cho bản thân người nộp thuế: 15,5 triệu đồng/tháng (tương đương 186 triệu đồng/năm).
- Giảm trừ cho mỗi người phụ thuộc: 6,2 triệu đồng/tháng.
Nghị quyết này có hiệu lực thi hành từ ngày 01/01/2026 và áp dụng từ kỳ tính thuế năm 2026.
Bảng tổng hợp thu nhập phải đóng thuế thu nhập cá nhân 2026
Dưới đây là một số mức thu nhập phổ biến mà cá nhân cần lưu ý về việc đóng thuế thu nhập cá nhân. Lưu ý rằng các mức thu nhập này được tính sau khi đã trừ các khoản đóng bảo hiểm, quỹ hưu trí tự nguyện, đóng góp từ thiện, khuyến học, nhân đạo, thu nhập được miễn thuế và các khoản không tính thuế thu nhập cá nhân khác.
| Số người phụ thuộc | Thu nhập nhận được từ tiền lương, tiền công/tháng | Tổng thu nhập nhận được từ tiền lương, tiền công/năm |
|---|---|---|
| Không có người phụ thuộc | > 15,5 triệu đồng | > 186 triệu đồng |
| Có 01 người phụ thuộc | > 21,7 triệu đồng | > 260,4 triệu đồng |
| Có 02 người phụ thuộc | > 27,9 triệu đồng | > 334,8 triệu đồng |
| Có 03 người phụ thuộc | > 34,1 triệu đồng | > 409,2 triệu đồng |
| Có 04 người phụ thuộc | > 40,3 triệu đồng | > 483,6 triệu đồng |
Công thức tính thuế thu nhập cá nhân chi tiết
Để tính toán chính xác số thuế thu nhập cá nhân phải nộp, bạn có thể áp dụng công thức sau:
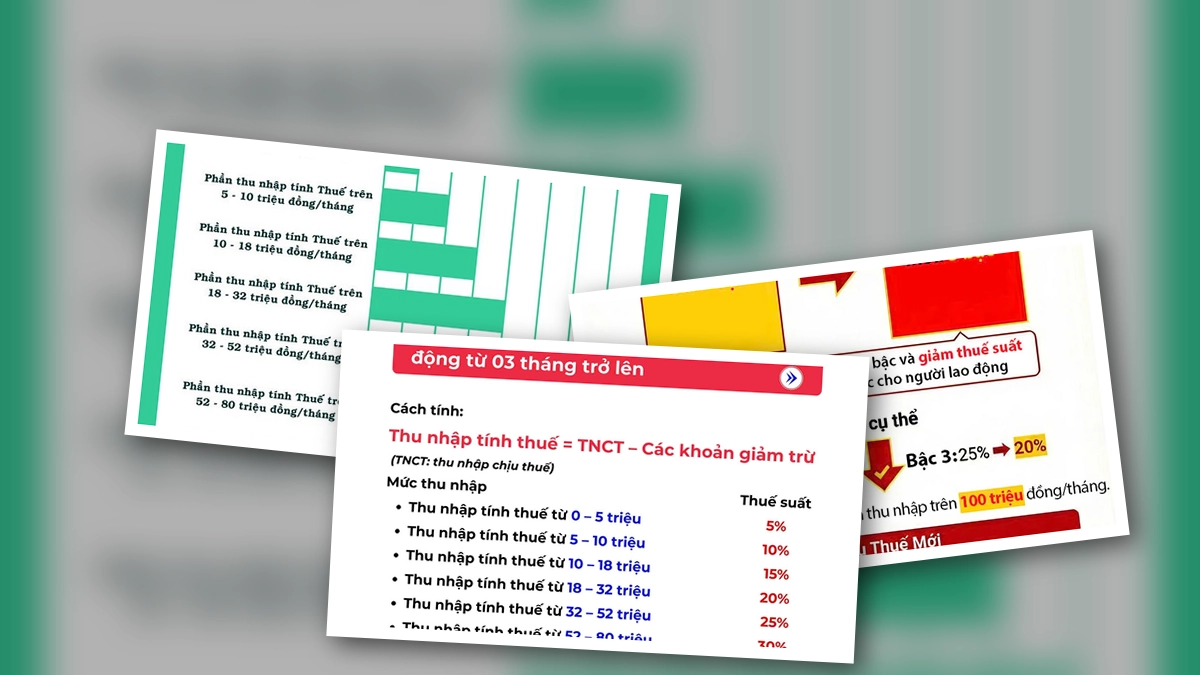
Thu nhập tính thuế = Tổng thu nhập chịu thuế - Các khoản giảm trừ
Sau đó, áp dụng biểu thuế lũy tiến từng phần để tính số thuế phải nộp.
Lời khuyên về thuế thu nhập cá nhân cho năm 2026
Việc nắm rõ quy định về thuế thu nhập cá nhân là vô cùng quan trọng để đảm bảo quyền lợi hợp pháp của bạn. Hãy thường xuyên cập nhật các thay đổi về luật thuế, đặc biệt là các quy định mới sẽ có hiệu lực từ năm 2026. Việc tính toán chính xác thu nhập chịu thuế và các khoản giảm trừ sẽ giúp bạn tránh được những sai sót không đáng có và tối ưu hóa nghĩa vụ tài chính của mình. Nếu gặp khó khăn, đừng ngần ngại tìm kiếm sự tư vấn từ các chuyên gia thuế hoặc luật sư để có được định hướng tốt nhất.
Bình luận