Thuế thu nhập cá nhân có được hoàn lại không và các trường hợp áp dụng
Bạn đã nộp thừa thuế TNCN? Bài viết này giải đáp chi tiết về việc hoàn thuế thu nhập cá nhân có được hoàn lại không và hướng dẫn các bước cần thiết. Tìm hiểu ngay!

Mục lục
Câu hỏi thuế thu nhập cá nhân có được hoàn lại không là băn khoăn của nhiều người nộp thuế khi có những khoản thu nhập phát sinh hoặc đã nộp vào ngân sách nhà nước. Trên thực tế, việc hoàn thuế TNCN là hoàn toàn có thể nếu bạn thuộc các trường hợp quy định. Bài viết này sẽ cung cấp thông tin chi tiết về điều kiện, quy trình và hồ sơ cần thiết để bạn có thể thực hiện quyền lợi này.
Điểm mấu chốt về hoàn thuế TNCN: Cá nhân được hoàn thuế khi số thuế đã nộp lớn hơn số thuế phải nộp, hoặc có thu nhập tính thuế chưa đến mức phải nộp. Từ năm 2025, quy trình hoàn thuế TNCN dự kiến sẽ được tự động hóa, giúp người nộp thuế thuận tiện hơn.
Thuế thu nhập cá nhân là gì và đối tượng áp dụng
Thuế thu nhập cá nhân (TNCN) là một khoản thuế trực thu đánh vào thu nhập của cá nhân. Mục đích chính của thuế TNCN là góp phần tạo nguồn thu cho ngân sách nhà nước và đảm bảo công bằng xã hội thông qua việc điều tiết thu nhập.
Các đối tượng chịu thuế TNCN bao gồm:
- Cá nhân cư trú có thu nhập chịu thuế phát sinh cả trong và ngoài lãnh thổ Việt Nam.
- Cá nhân không cư trú có thu nhập chịu thuế phát sinh tại Việt Nam.
Các loại thu nhập chịu thuế TNCN
Thu nhập chịu thuế TNCN rất đa dạng, bao gồm nhưng không giới hạn ở:
- Thu nhập từ kinh doanh.
- Thu nhập từ tiền lương, tiền công.
- Thu nhập từ đầu tư vốn.
- Thu nhập từ chuyển nhượng vốn, bất động sản, chứng khoán.
- Thu nhập từ trúng thưởng, bản quyền, nhượng quyền thương mại.
- Thu nhập từ thừa kế, quà tặng.

Cách tính thuế thu nhập cá nhân
Việc tính thuế TNCN phụ thuộc vào từng loại thu nhập và tình trạng cư trú của cá nhân. Dưới đây là công thức chung:
Cách tính thuế TNCN đối với thu nhập từ tiền lương, tiền công (cá nhân cư trú có hợp đồng lao động từ 3 tháng trở lên)
Công thức tính thuế TNCN như sau:
Thuế TNCN = Thu nhập tính thuế x Thuế suất
Trong đó:
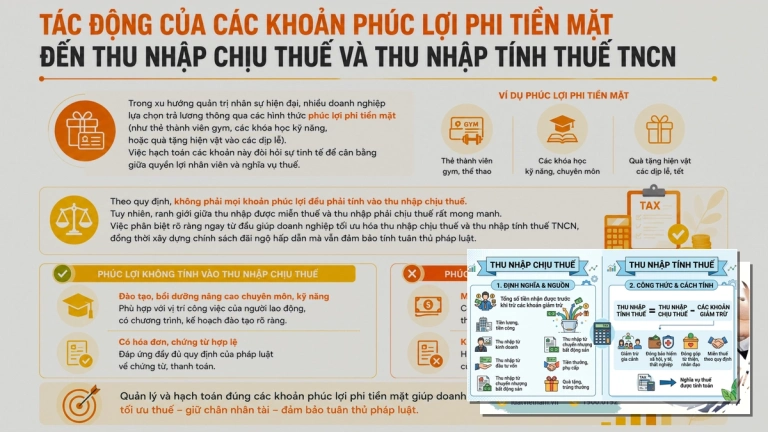
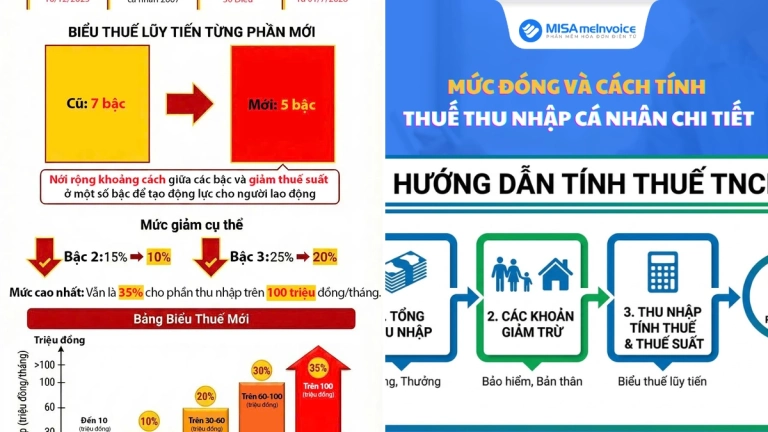
- Thu nhập tính thuế = Thu nhập chịu thuế - Các khoản giảm trừ (giảm trừ gia cảnh, bảo hiểm bắt buộc, đóng góp từ thiện...).
- Biểu thuế lũy tiến từng phần được áp dụng với các bậc thu nhập khác nhau và các mức thuế suất tương ứng từ 5% đến 35%.
Cách tính thuế TNCN đối với thu nhập từ tiền lương, tiền công (cá nhân cư trú không có hợp đồng lao động hoặc hợp đồng dưới 3 tháng)
Thuế TNCN phải nộp = Thu nhập tính thuế x 10%.
Lưu ý: Nếu thu nhập từ 2 triệu đồng/lần trở lên, tổ chức chi trả thu nhập sẽ khấu trừ 10% trước.
Cách tính thuế TNCN đối với cá nhân không cư trú
Thuế TNCN phải nộp = Thu nhập tính thuế x 20%.
Thuế suất áp dụng cho các khoản thu nhập khác
Các loại thu nhập khác như từ đầu tư vốn, chuyển nhượng vốn, bất động sản, trúng thưởng,... sẽ có các mức thuế suất riêng biệt theo quy định của pháp luật thuế TNCN.

Khi nào cá nhân được hoàn thuế thu nhập cá nhân?
Cá nhân có thể được hoàn thuế thu nhập cá nhân trong các trường hợp sau đây:
- Số tiền thuế đã nộp lớn hơn số thuế phải nộp: Đây là trường hợp phổ biến nhất, xảy ra khi cá nhân có các khoản tạm nộp trong kỳ vượt quá nghĩa vụ thuế thực tế khi quyết toán.
- Cá nhân đã nộp thuế nhưng có thu nhập tính thuế chưa đến mức phải nộp thuế: Điều này có thể xảy ra nếu thu nhập phát sinh trong kỳ thấp hơn mức giảm trừ gia cảnh hoặc các khoản giảm trừ khác theo quy định.
- Các trường hợp khác theo quyết định của cơ quan nhà nước có thẩm quyền: Bao gồm các trường hợp đặc biệt được pháp luật hoặc cơ quan có thẩm quyền cho phép hoàn thuế.
Theo quy định tại Điều 6 Luật Thuế thu nhập cá nhân 2025, người nộp thuế TNCN sẽ được hoàn thuế nếu thuộc một trong các trường hợp trên.

Hồ sơ và quy trình hoàn thuế TNCN
Để được hoàn thuế thu nhập cá nhân, người nộp thuế cần chuẩn bị hồ sơ và thực hiện theo quy trình nhất định.
Hồ sơ hoàn thuế TNCN bao gồm:
Thông thường, hồ sơ hoàn thuế TNCN sẽ bao gồm các giấy tờ sau:
- Tờ khai yêu cầu hoàn thuế TNCN (theo mẫu quy định).
- Bản sao các chứng từ chứng minh số thuế đã nộp (biên lai, chứng từ khấu trừ thuế...).
- Bản sao các giấy tờ chứng minh thuộc trường hợp được hoàn thuế (ví dụ: giấy tờ chứng minh người phụ thuộc nếu áp dụng giảm trừ gia cảnh).
- Các giấy tờ khác theo yêu cầu của cơ quan thuế.
Quy trình hoàn thuế TNCN
Quy trình hoàn thuế TNCN thường bao gồm các bước:
- Chuẩn bị hồ sơ: Thu thập đầy đủ các giấy tờ cần thiết theo quy định.
- Nộp hồ sơ: Nộp hồ sơ đến cơ quan thuế quản lý trực tiếp hoặc cơ quan thuế có thẩm quyền.
- Cơ quan thuế tiếp nhận và xử lý: Cơ quan thuế sẽ xem xét hồ sơ, kiểm tra tính hợp lệ và đối chiếu với quy định.
- Thông báo kết quả: Cơ quan thuế sẽ ra quyết định hoàn thuế hoặc thông báo lý do không được hoàn thuế nếu hồ sơ không hợp lệ.
Lưu ý quan trọng: Từ năm 2025, quy trình hoàn thuế thu nhập cá nhân được dự kiến sẽ tự động hóa, giúp giảm bớt gánh nặng giấy tờ và thời gian chờ đợi cho người nộp thuế.

Kết luận
Việc thuế thu nhập cá nhân có được hoàn lại không phụ thuộc hoàn toàn vào việc bạn có thuộc các trường hợp được hoàn thuế theo quy định hay không. Việc nắm rõ các quy định về tính thuế, các khoản được giảm trừ và chuẩn bị hồ sơ đầy đủ sẽ giúp bạn thực hiện quyền lợi hoàn thuế một cách nhanh chóng và hiệu quả. Hãy chủ động kiểm tra và thực hiện quyết toán thuế định kỳ để đảm bảo quyền lợi của bản thân.
Bình luận