Thuế nhập khẩu từ Trung Quốc về Việt Nam: Biểu thuế, cách tính và điều kiện áp dụng 2026
Cập nhật biểu thuế nhập khẩu ưu đãi cho hàng Trung Quốc năm 2026, hướng dẫn tra cứu mã HS, điều kiện hưởng ưu đãi và cách tính thuế chi tiết nhất. Tối ưu chi phí nhập khẩu ngay hôm nay!

Mục lục
Việc nhập khẩu hàng hóa từ Trung Quốc vào Việt Nam ngày càng sôi động, đóng góp đáng kể vào sự phát triển kinh tế của cả hai quốc gia. Tuy nhiên, để quá trình này diễn ra suôn sẻ và tối ưu chi phí, việc hiểu rõ về thuế nhập khẩu từ Trung Quốc về Việt Nam là vô cùng quan trọng. Bài viết này sẽ cung cấp cái nhìn tổng quan, chi tiết về các loại thuế, cách tính, điều kiện hưởng ưu đãi và những quy định liên quan trong năm 2026.
Thuế nhập khẩu là khoản thu bắt buộc khi hàng hóa từ Trung Quốc vào Việt Nam, đóng vai trò tăng ngân sách, bảo hộ sản xuất nội địa và điều tiết thương mại. Năm 2026, các doanh nghiệp cần nắm vững biểu thuế ưu đãi đặc biệt ACFTA và quy định về xuất xứ hàng hóa để hưởng lợi.
Tổng quan về thuế nhập khẩu hàng hóa từ Trung Quốc về Việt Nam
Thuế nhập khẩu là một công cụ quản lý kinh tế vĩ mô quan trọng của Chính phủ, nhằm đạt được nhiều mục tiêu. Khi đưa hàng hóa từ Trung Quốc vào lãnh thổ Việt Nam, các tổ chức và cá nhân phải nộp khoản thuế này cho cơ quan nhà nước. Điều này không chỉ tăng nguồn thu cho ngân sách mà còn giúp bảo hộ sản xuất trong nước bằng cách tăng giá thành hàng nhập khẩu, qua đó khuyến khích người tiêu dùng ưu tiên sản phẩm nội địa.
Bên cạnh đó, thuế nhập khẩu còn giúp nhà nước kiểm soát chặt chẽ các loại hàng hóa lưu thông, đặc biệt là những mặt hàng nhạy cảm. Việc điều chỉnh thuế suất cũng góp phần điều tiết cán cân thương mại và thực hiện các cam kết quốc tế mà Việt Nam là thành viên, ví dụ như WTO, ACFTA, RCEP.
Tại sao cần đóng thuế nhập khẩu?
- Tăng nguồn thu ngân sách nhà nước: Đóng góp vào các chi tiêu công như y tế, giáo dục, cơ sở hạ tầng.
- Bảo hộ sản xuất trong nước: Tăng sức cạnh tranh cho hàng hóa Việt Nam.
- Điều tiết cán cân thương mại: Khuyến khích hoặc hạn chế nhập khẩu tùy mục tiêu.
- Kiểm soát hàng hóa: Quản lý chặt chẽ thị trường, đặc biệt với hàng hóa nhạy cảm.
- Thực hiện cam kết quốc tế: Tuân thủ các hiệp định thương mại tự do.
Nếu không đóng thuế nhập khẩu theo quy định, hàng hóa sẽ không được thông quan và có thể bị xử phạt hành chính, thậm chí xử lý hình sự tùy mức độ vi phạm.
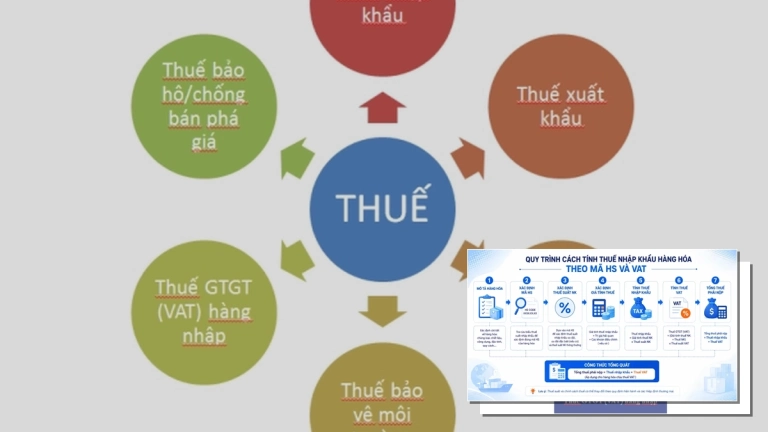
Các loại thuế chính khi nhập khẩu hàng từ Trung Quốc
Khi nhập khẩu hàng hóa từ Trung Quốc về Việt Nam, bạn sẽ phải đối mặt với các loại thuế chính sau đây:
Thuế nhập khẩu ưu đãi
Đây là loại thuế áp dụng cho hàng hóa có xuất xứ từ các quốc gia có hiệp định thương mại tự do với Việt Nam, điển hình là Hiệp định Thương mại Hàng hóa ASEAN – Trung Quốc (ACFTA). Mức thuế suất này thường thấp hơn thuế suất thông thường và được quy định chi tiết trong biểu thuế nhập khẩu ưu đãi đặc biệt.
Thuế giá trị gia tăng (GTGT)
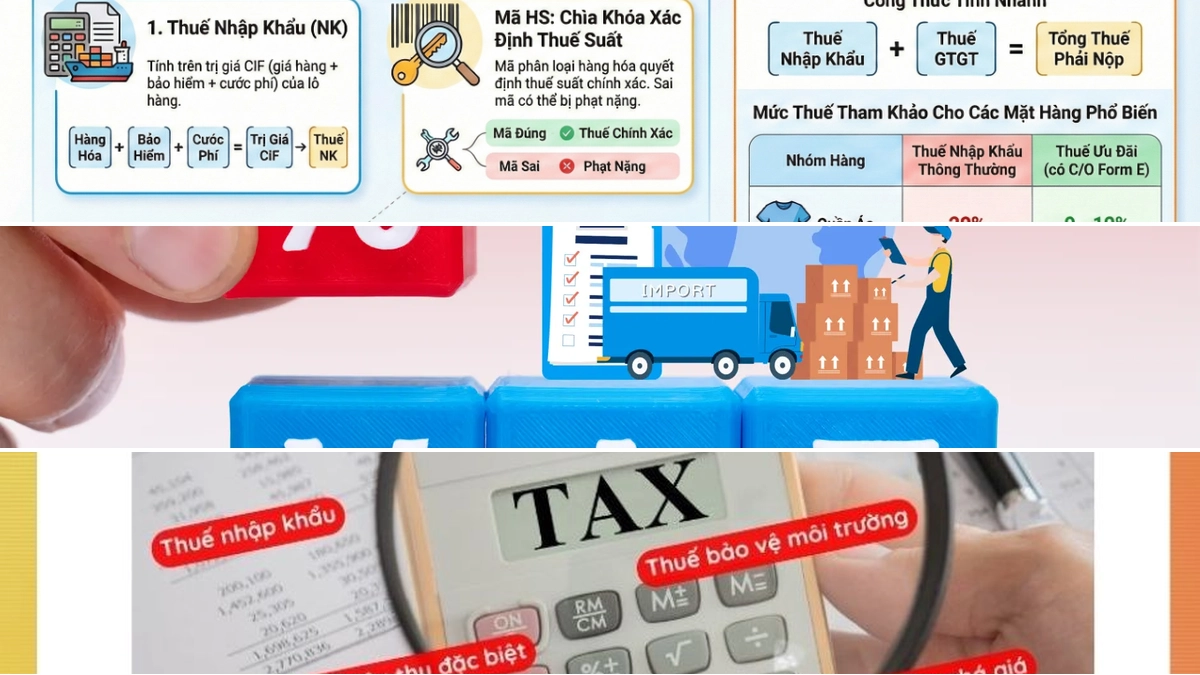
Thuế GTGT được áp dụng cho hầu hết hàng hóa nhập khẩu, bao gồm cả hàng từ Trung Quốc. Mức thuế suất phổ biến là 10%, tính trên giá trị CIF cộng với thuế nhập khẩu.
Thuế tiêu thụ đặc biệt (nếu có)
Một số mặt hàng như thuốc lá, rượu bia, ô tô dưới 24 chỗ sẽ chịu thêm thuế tiêu thụ đặc biệt theo quy định.
Thuế bảo vệ môi trường (nếu có)
Áp dụng cho các mặt hàng có khả năng gây tác động xấu đến môi trường như xăng dầu, túi nilon.
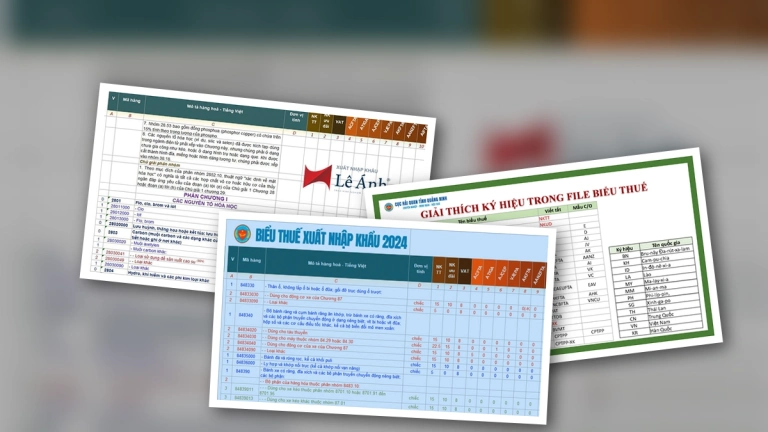
Biểu thuế nhập khẩu ưu đãi với hàng Trung Quốc chi tiết nhất 2026
Việc tra cứu và áp dụng đúng biểu thuế nhập khẩu từ Trung Quốc về Việt Nam 2025 (cập nhật cho năm 2026) là bước cực kỳ quan trọng. Dưới đây là chi tiết biểu thuế ưu đãi áp dụng với các mặt hàng từ Trung Quốc theo Hiệp định ACFTA:
| Mã hàng (HS Code) | Mô tả hàng hóa | Thuế suất ACFTA (%) | Nước không được hưởng ưu đãi |
|---|---|---|---|
| Ví dụ: 8517.62.00 | Thiết bị truyền dữ liệu | 0% | Không áp dụng |
| Ví dụ: 6109.10.00 | Áo thun, áo phông bằng cotton | 5% | Các nước không thuộc ACFTA |
| Ví dụ: 4202.21.00 | Túi xách nữ, có mặt ngoài bằng da thuộc | 10% | Không áp dụng |
Trong đó:
- Cột “Mã hàng” và cột “Mô tả hàng hóa” thể hiện mã HS phân loại hàng hóa từ Trung Quốc.
- Cột “Thuế suất ACFTA (%)” là mức thuế suất ưu đãi mà hàng hóa được hưởng theo Hiệp định.
- Cột “Nước không được hưởng ưu đãi” thể hiện các nước không được hưởng ưu đãi thuế nhập khẩu theo biểu này.
Để tra cứu chi tiết cho từng mặt hàng, bạn có thể truy cập Cổng thông tin của Tổng cục Hải quan hoặc liên hệ các đơn vị tư vấn chuyên nghiệp.
Điều kiện hưởng thuế nhập khẩu ưu đãi với hàng Trung Quốc
Để được hưởng thuế nhập khẩu từ Trung Quốc về Việt Nam ưu đãi, doanh nghiệp cần đáp ứng đầy đủ các điều kiện theo quy định pháp lý hiện hành, đặc biệt là Nghị định 118/2022/NĐ-CP:
- Hàng hóa thuộc Danh mục Biểu thuế nhập khẩu ưu đãi đặc biệt ACFTA: Phải được liệt kê rõ ràng trong danh mục ban hành kèm theo Nghị định, thể hiện mức thuế suất ưu đãi cho từng mã HS cụ thể.
- Hàng hóa có xuất xứ rõ ràng từ Trung Quốc hoặc quốc gia thành viên ACFTA: Đảm bảo hàng hóa được sản xuất, gia công tại các quốc gia này và tuân thủ đúng quy tắc xuất xứ quy định trong Hiệp định.
- Nộp Giấy chứng nhận xuất xứ hàng hóa (C/O) form E: Đây là yêu cầu bắt buộc. C/O form E phải đúng mẫu, còn hiệu lực và phù hợp với lô hàng nhập khẩu.
Việc chuẩn bị đầy đủ và chính xác các giấy tờ này sẽ giúp quá trình thông quan diễn ra nhanh chóng và thuận lợi.
Cách tính thuế nhập khẩu ưu đãi với hàng Trung Quốc
Việc tính toán thuế nhập khẩu hàng từ trung quốc về việt nam đòi hỏi sự chính xác ở từng bước:
Bước 1: Xác định chính xác mã HS code
Đây là bước quan trọng nhất. Mỗi mặt hàng khi nhập khẩu đều có một mã HS tương ứng, là cơ sở để tra biểu thuế. Sai mã HS có thể dẫn đến áp sai thuế, không được hưởng ưu đãi và thậm chí bị xử phạt.
Trong trường hợp không chắc chắn, bạn nên liên hệ các chuyên gia tư vấn để được hỗ trợ.
Bước 2: Tính giá trị thuế CIF
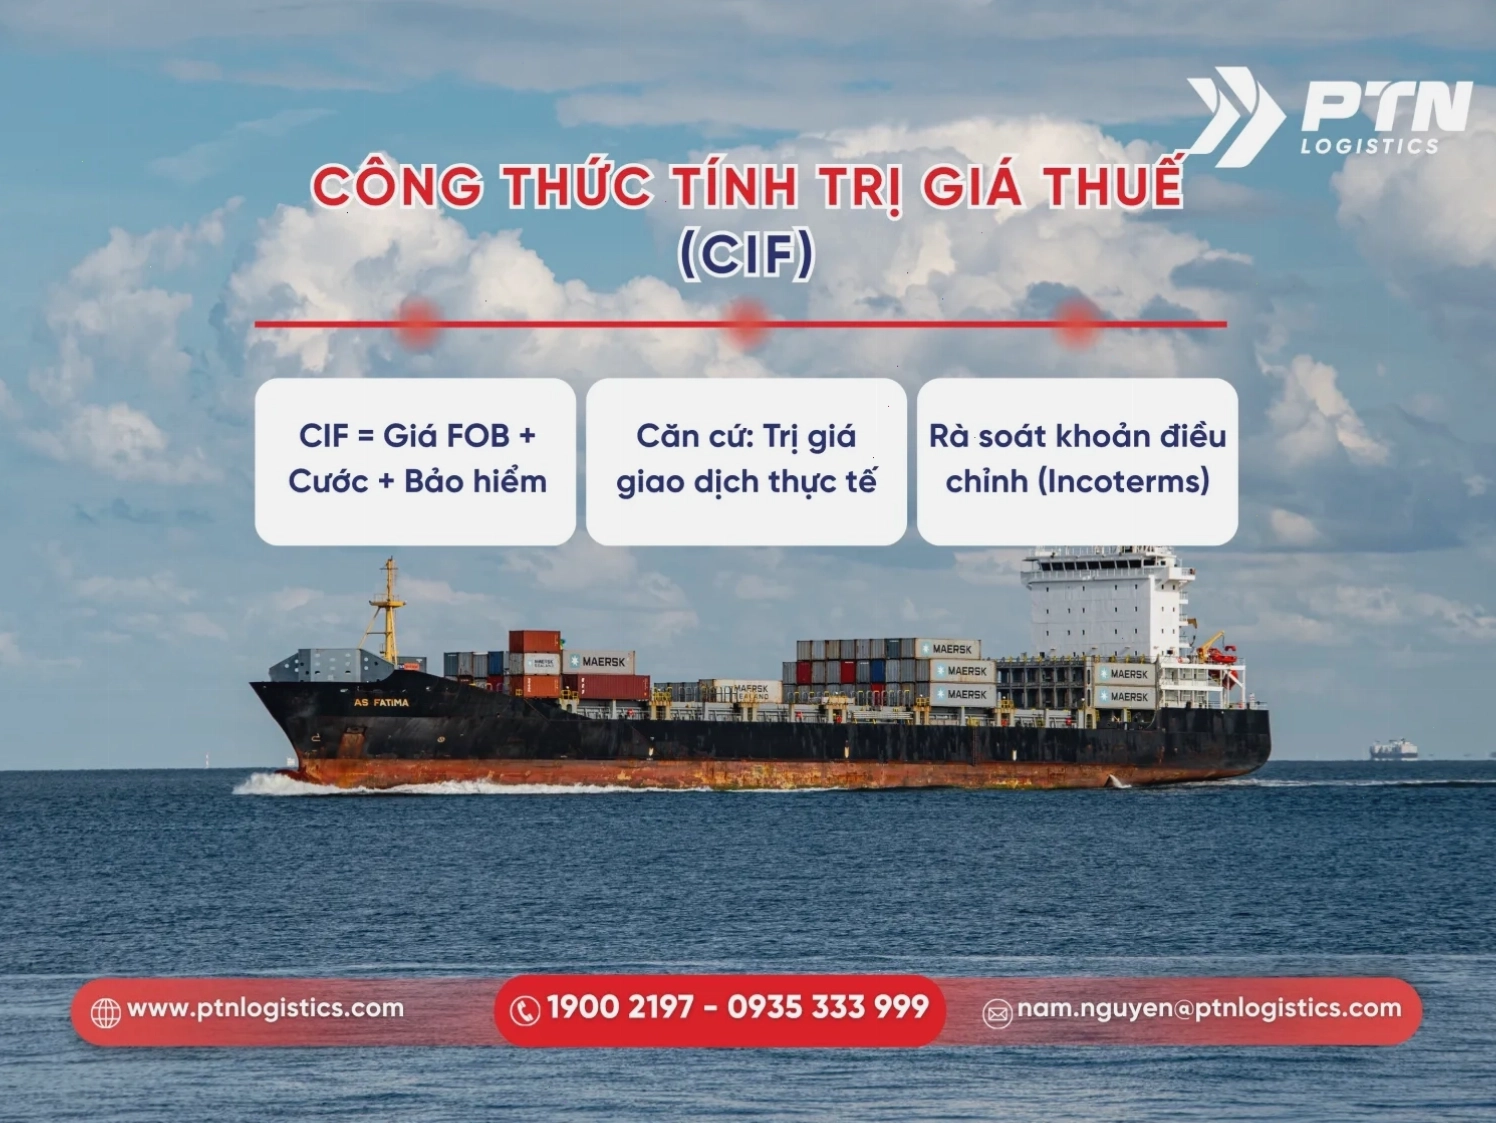
Giá trị tính thuế (giá CIF) là tổng giá trị làm cơ sở tính thuế nhập khẩu. Công thức tính như sau:
Giá trị CIF = Giá FOB + Phí bảo hiểm + Cước phí vận chuyển
Bước 3: Tính thuế nhập khẩu và thuế GTGT
- Thuế nhập khẩu (TNK): Giá CIF x Thuế suất nhập khẩu ưu đãi (hoặc thuế suất thông thường nếu không đủ điều kiện).
- Thuế GTGT: (Giá CIF + Thuế nhập khẩu) x Thuế suất GTGT (thường là 10%).
Nếu hàng hóa đủ điều kiện hưởng ưu đãi theo ACFTA, mức thuế suất có thể giảm đáng kể, thậm chí về 0% tùy theo mã HS và biểu thuế mới nhất.
Ví dụ:
Doanh nghiệp nhập khẩu lô hàng trị giá FOB 10.000 USD, phí bảo hiểm 100 USD, cước vận chuyển 400 USD. Thuế suất nhập khẩu ưu đãi ACFTA là 5%. Thuế suất GTGT là 10%.
- Giá CIF = 10.000 + 100 + 400 = 10.500 USD
- Thuế nhập khẩu = 10.500 x 5% = 525 USD
- Thuế GTGT = (10.500 + 525) x 10% = 1.102,5 USD
- Tổng chi phí thuế = 525 + 1.102,5 = 1.627,5 USD
Như vậy, nếu chuẩn bị đầy đủ chứng từ như CO form E hợp lệ, áp đúng mã HS và theo dõi sát biểu thuế, chi phí thuế sẽ được tối ưu đáng kể.
Các lưu ý quan trọng khi nhập khẩu hàng từ Trung Quốc
Ngoài việc nắm vững quy định về thuế, doanh nghiệp cần lưu ý các điểm sau để đảm bảo quá trình nhập khẩu diễn ra thuận lợi:
- Tìm hiểu kỹ về nhà cung cấp: Đảm bảo đối tác uy tín, có năng lực và tuân thủ các quy định về xuất xứ hàng hóa.
- Kiểm tra chất lượng hàng hóa: Thực hiện kiểm định, giám định chất lượng trước khi nhập khẩu, đặc biệt với các mặt hàng nhạy cảm.
- Hiểu rõ quy tắc xuất xứ: ACFTA có những quy định riêng về xuất xứ, cần tuân thủ chặt chẽ để được hưởng ưu đãi thuế.
- Cập nhật biểu thuế thường xuyên: Biểu thuế có thể thay đổi theo các hiệp định mới hoặc chính sách của nhà nước.
- Chuẩn bị đầy đủ hồ sơ hải quan: Bao gồm Invoice, Packing List, Bill of Lading, C/O form E, và các giấy phép khác nếu có.
Nếu bạn chưa quen với việc mua hàng Trung Quốc hoặc đặt hàng trên các website thương mại điện tử như Taobao, 1688, việc thắc mắc về thuế là điều dễ hiểu. Các mặt hàng được nhập về Việt Nam nhiều nhất có thể kể tới là hàng điện tử, chính vì thế cũng có rất nhiều người quan tâm thuế nhập khẩu hàng điện tử từ trung quốc về việt nam hay thuế nhập khẩu vải từ trung quốc về việt nam.
Vai trò của các Hiệp định Thương mại Tự do (FTA)
Các Hiệp định Thương mại Tự do, đặc biệt là ACFTA và RCEP, đóng vai trò then chốt trong việc định hình chính sách thuế nhập khẩu giữa Việt Nam và Trung Quốc. Chúng tạo ra một khuôn khổ pháp lý thuận lợi, giảm bớt rào cản thuế quan và thúc đẩy giao thương hai chiều.
Việc nắm vững các quy định của các hiệp định này không chỉ giúp doanh nghiệp áp dụng đúng thuế nhập khẩu từ trung quốc về việt nam mà còn mở ra cơ hội tiếp cận các thị trường mới và tối ưu hóa chuỗi cung ứng.
Kết luận
Việc hiểu rõ và áp dụng đúng các quy định về thuế nhập khẩu từ Trung Quốc về Việt Nam là yếu tố then chốt để đảm bảo hoạt động kinh doanh hiệu quả và tuân thủ pháp luật. Từ việc tra cứu biểu thuế, xác định mã HS, tính toán các loại thuế, đến việc đáp ứng đủ điều kiện hưởng ưu đãi, mỗi bước đều cần sự cẩn trọng và chính xác. Hy vọng với những thông tin chi tiết và cập nhật nhất cho năm 2026, bạn đã có cái nhìn toàn diện và sẵn sàng tối ưu hóa chi phí nhập khẩu của mình. Nếu cần tư vấn chuyên sâu hơn, đừng ngần ngại liên hệ với các chuyên gia để được hỗ trợ tốt nhất!

Bình luận