Thông tư 111/2013/TT-BTC: Hướng dẫn chi tiết về Thuế thu nhập cá nhân
Tìm hiểu chi tiết về Thông tư 111/2013/TT-BTC của Bộ Tài chính, văn bản hướng dẫn quan trọng về Luật Thuế thu nhập cá nhân. Cập nhật quy định mới nhất và áp dụng hiệu quả


Mục lục
Trong hệ thống pháp luật Việt Nam, các quy định về thuế luôn đóng vai trò cốt lõi trong việc điều tiết nền kinh tế và đảm bảo nguồn thu ngân sách nhà nước. Đối với cá nhân, việc hiểu rõ các quy định về thuế thu nhập cá nhân (TNCN) là vô cùng cần thiết để thực hiện đúng nghĩa vụ và quyền lợi của mình. Một trong những văn bản pháp lý quan trọng nhất điều chỉnh vấn đề này là Thông tư 111/2013/TT-BTC của Bộ Tài chính.

Bối cảnh ra đời và mục đích của Thông tư 111/2013/TT-BTC
Thông tư 111/2013/TT-BTC được ban hành nhằm hướng dẫn thi hành một số điều của Luật Thuế thu nhập cá nhân, Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân và Nghị định số 65/2013/NĐ-CP của Chính phủ. Sự ra đời của thông tư này là cần thiết để làm rõ các quy định, tránh những cách hiểu khác nhau và tạo điều kiện thuận lợi cho việc áp dụng trên thực tế.
Mục đích chính của Thông tư 111 là:
- Quy định chi tiết về người nộp thuế: Xác định rõ đối tượng là cá nhân cư trú và cá nhân không cư trú theo quy định của pháp luật.
- Hướng dẫn xác định thu nhập chịu thuế: Liệt kê và phân loại các loại thu nhập phải chịu thuế TNCN, bao gồm thu nhập từ tiền lương, tiền công, từ kinh doanh, từ đầu tư vốn, chuyển nhượng vốn, bất động sản, trúng thưởng, thừa kế, quà tặng, và các thu nhập khác.
- Giải thích cách tính thuế: Cung cấp công thức và phương pháp tính thuế TNCN đối với từng loại thu nhập, bao gồm cả thuế theo biểu lũy tiến từng phần và thuế theo tỷ lệ cố định.
- Quy định về khấu trừ, kê khai và quyết toán thuế: Hướng dẫn quy trình thực hiện các nghĩa vụ về thuế đối với cả người nộp thuế và tổ chức, cá nhân chi trả thu nhập.

Những nội dung cốt lõi được quy định trong Thông tư 111/2013/TT-BTC
Thông tư 111 bao gồm nhiều chương và điều khoản chi tiết, trong đó có những điểm quan trọng cần lưu ý:
Đối tượng người nộp thuế
Theo Điều 1 Thông tư 111/2013/TT-BTC, người nộp thuế TNCN bao gồm:
- Cá nhân cư trú: Là người đáp ứng một trong các điều kiện về thời gian cư trú hoặc có nơi ở thường xuyên tại Việt Nam.
- Cá nhân không cư trú: Là người không đáp ứng điều kiện của cá nhân cư trú.
Việc phân loại này có ý nghĩa quan trọng trong việc áp dụng các quy định về thuế suất và các khoản giảm trừ.
Các loại thu nhập chịu thuế
Thông tư 111 đã liệt kê chi tiết các khoản thu nhập chịu thuế TNCN, cụ thể như sau:
- Thu nhập từ kinh doanh.
- Thu nhập từ tiền lương, tiền công.
- Thu nhập từ đầu tư vốn.
- Thu nhập từ chuyển nhượng vốn.
- Thu nhập từ chuyển nhượng bất động sản.
- Thu nhập từ trúng thưởng.
- Thu nhập từ bản quyền, nhượng quyền thương mại, thông tư 111 của bộ tài chính về thuế tncn.
- Thu nhập từ thừa kế, quà tặng.
Mỗi loại thu nhập sẽ có cách xác định và phương pháp tính thuế riêng biệt.
Quy định về giảm trừ và cách tính thuế
Một trong những điểm nổi bật của thông tư 111 về thuế tncn là việc quy định về các khoản giảm trừ, giúp giảm bớt gánh nặng thuế cho người nộp thuế. Các khoản giảm trừ bao gồm:
- Giảm trừ gia cảnh cho bản thân người nộp thuế.
- Giảm trừ cho người phụ thuộc.
- Các khoản đóng bảo hiểm bắt buộc, quỹ hưu trí tự nguyện.
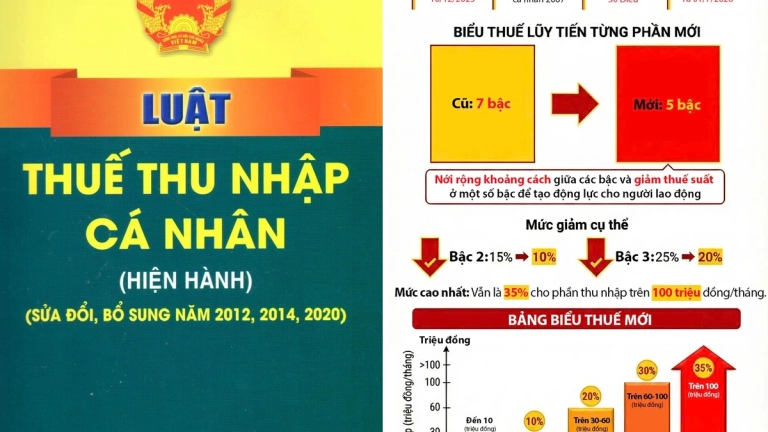
Cách tính thuế TNCN chủ yếu dựa trên thu nhập tính thuế (thu nhập chịu thuế trừ các khoản được giảm trừ) và thuế suất áp dụng theo biểu lũy tiến từng phần hoặc theo tỷ lệ cố định.
Hiệu lực và việc áp dụng Thông tư 111/2013/TT-BTC
Thông tư 111/2013/TT-BTC có hiệu lực từ ngày 01/10/2013 và vẫn còn hiệu lực áp dụng cho đến thời điểm hiện tại, trừ những phần đã được sửa đổi, bổ sung bởi các văn bản pháp luật mới hơn. Việc hiểu rõ các quy định trong thông tư này giúp cá nhân thực hiện đúng nghĩa vụ thuế, tránh các rủi ro pháp lý.
Để download thông tư 111 về thuế tncn, người dùng có thể truy cập các trang web pháp luật uy tín hoặc cổng thông tin của Bộ Tài chính. Việc nắm vững các quy định, đặc biệt là các quy định tại điểu 25 thông tư 111 btc 2013 về thuế tncn, là cần thiết cho mọi đối tượng nộp thuế.
Thông tư 111 về thuế TNCN còn hiệu lực không?
Hiện nay, thông tư 111 về thuế tncn còn hiệu lực không là câu hỏi được nhiều người quan tâm. Theo thông tin tra cứu, Thông tư 111/2013/TT-BTC vẫn còn hiệu lực thi hành. Tuy nhiên, một số quy định trong thông tư có thể đã được sửa đổi, bổ sung hoặc thay thế bởi các văn bản pháp luật mới hơn ban hành sau này. Do đó, khi áp dụng, cần đối chiếu với các quy định hiện hành để đảm bảo tính chính xác.
Việc tuân thủ các quy định về thuế thu nhập cá nhân không chỉ là trách nhiệm pháp lý mà còn thể hiện sự đóng góp của mỗi cá nhân vào sự phát triển chung của đất nước. Hiểu rõ thông tư 111 về thuế tncn là bước đầu tiên để cá nhân tự tin thực hiện các nghĩa vụ thuế của mình một cách minh bạch và hiệu quả.
Để có được thông tin đầy đủ và chính xác nhất về thông tư 111 về thuế tncn luatvietnam, quý độc giả nên tham khảo trực tiếp văn bản gốc hoặc tìm kiếm sự tư vấn từ các chuyên gia thuế.

Bình luận