Tài liệu Kiểm soát Nội bộ Toàn diện và Quản trị Rủi ro 2026
Khám phá tài liệu kiểm soát nội bộ chi tiết, các quy trình cốt lõi và mô hình COSO. Nâng cao hiệu quả hoạt động và quản trị rủi ro cho doanh nghiệp bạn ngay hôm nay!
Mục lục
Trong bối cảnh kinh doanh ngày càng phức tạp và cạnh tranh gay gắt, việc xây dựng một hệ thống kiểm soát nội bộ (KSNB) vững chắc và hiệu quả là yếu tố sống còn đối với mọi doanh nghiệp. Bài viết này sẽ cung cấp một cái nhìn toàn diện về các tài liệu kiểm soát nội bộ quan trọng, tập trung vào mục đích, đối tượng, nội dung, tài liệu tham khảo và phương pháp giảng dạy, giúp doanh nghiệp củng cố nền tảng hoạt động và phòng ngừa rủi ro.
Mục đích và Đối tượng của Kiểm soát Nội bộ
Mục tiêu cốt lõi của việc thiết lập hệ thống kiểm soát nội bộ không chỉ dừng lại ở việc đảm bảo các mục tiêu chung của doanh nghiệp mà còn đi sâu vào việc bảo vệ thông tin, tài sản, ngăn ngừa sai phạm và tối ưu hóa hoạt động.
Mục đích chính của KSNB
- Đảm bảo mục tiêu hoạt động: Hỗ trợ doanh nghiệp đạt được các mục tiêu cụ thể đã đề ra, từ hiệu quả hoạt động đến hiệu năng quản lý.
- Bảo vệ tài sản và thông tin: Ngăn chặn các hành vi chiếm đoạt, sử dụng sai mục đích tài sản và bảo mật thông tin quan trọng của công ty.
- Ngăn chặn và xử lý vi phạm: Phát hiện sớm các hành vi gian lận, sai phạm và có biện pháp xử lý kịp thời, hiệu quả.
- Tối ưu hóa hoạt động kinh doanh: Tăng cường hiệu lực điều hành, hiệu năng quản lý và hiệu quả kinh doanh, đảm bảo lợi nhuận.
Đối tượng hướng đến của Khóa học Kiểm soát Nội bộ
Khóa học được thiết kế để phục vụ đa dạng đối tượng, từ những người trực tiếp tham gia vào hệ thống KSNB đến những cá nhân muốn nâng cao kiến thức chuyên môn:
- Trưởng bộ phận, nhân viên Kiểm soát nội bộ và Kiểm toán nội bộ.
- Cán bộ, nhân viên thuộc bộ phận Tài chính – Kế toán.
- Các trưởng bộ phận khác cần nắm vững kiến thức về KSNB.
- Sinh viên năm cuối và cá nhân muốn ứng tuyển vào lĩnh vực kiểm soát, kiểm toán nội bộ.
Cấu trúc và Nội dung Khóa học Kiểm soát Nội bộ
Một hệ thống kiểm soát nội bộ toàn diện thường bao gồm các bộ phận cấu thành theo mô hình COSO, được triển khai qua các chu trình hoạt động chính của doanh nghiệp.
Các bộ phận cấu thành hệ thống KSNB (COSO Framework)
Theo quan điểm của COSO, kiểm soát nội bộ bao gồm 5 yếu tố then chốt:
- Môi trường kiểm soát: Bao gồm các yếu tố như tính chính trực, các giá trị đạo đức, cấu trúc tổ chức, và năng lực của nhân viên. Môi trường kiểm soát là nền tảng cho tất cả các yếu tố khác.
- Quy trình đánh giá rủi ro: Nhận diện và phân tích các rủi ro có thể ảnh hưởng đến việc đạt được mục tiêu của tổ chức.
- Hệ thống thông tin và truyền thông: Thu thập, xử lý và truyền đạt thông tin cần thiết cho việc điều hành và kiểm soát.
- Hoạt động kiểm soát: Các chính sách và thủ tục được thiết lập để đảm bảo các chỉ thị của ban lãnh đạo được thực hiện.
- Giám sát kiểm soát: Đánh giá hiệu quả của hệ thống KSNB theo thời gian, bao gồm cả kiểm soát nội bộ thường xuyên và kiểm soát nội bộ định kỳ.
Nội dung chi tiết các Chuyên đề
Khóa học trang bị kiến thức chuyên sâu về kiểm soát nội bộ cho các chu trình hoạt động chủ yếu, bao gồm:
- Tổng quan về kiểm soát nội bộ.
- Các bộ phận cấu thành nên kiểm soát nội bộ (COSO).
- Kiểm soát chu trình mua hàng – tồn trữ – trả tiền.
- Kiểm soát chu trình bán hàng – thu tiền.
- Kiểm soát chu trình tiền lương.
- Kiểm soát tài sản cố định hữu hình.
- Kiểm soát tiền.
Tài liệu Tham khảo và Phương pháp Giảng dạy
Việc tham khảo các nguồn tài liệu uy tín và áp dụng phương pháp giảng dạy hiệu quả sẽ giúp học viên nắm bắt kiến thức một cách tốt nhất.
Tài liệu giảng dạy
Các tài liệu tham khảo bao gồm cả sách trong nước và quốc tế, cùng với các nguồn trực tuyến:
- Tài liệu Tiếng Việt:
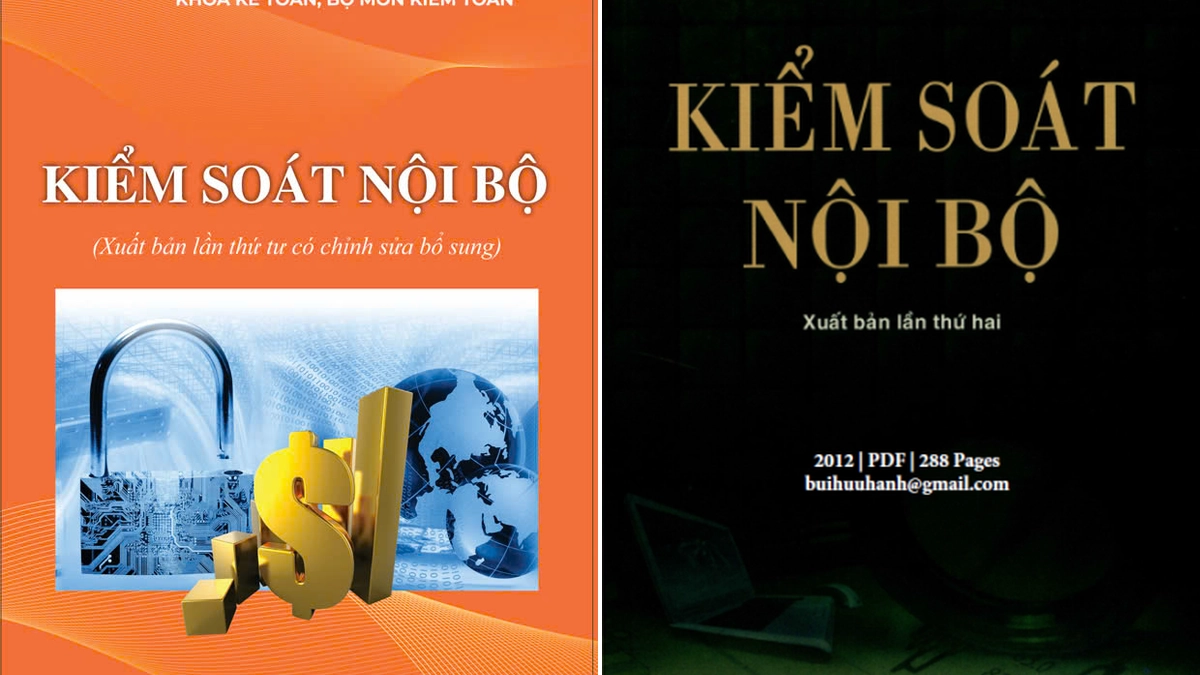
- Bộ môn Kiểm toán, Khoa Kế toán, Trường Đại học Kinh tế TP. Hồ Chí Minh, (2016), Kiểm soát nội bộ.
- Đường Nguyễn Hưng (2016), Kiểm soát nội bộ.
- Tài liệu Tiếng Anh:
- COSO (1992), Internal Control – Integrated Framework.
- COSO (2013), Internal Control – Integrated Framework.
- John Wiley & Sons (2009), Internal controls policies and procedures.
- Các trang web tham khảo:
Phương pháp giảng dạy
Phương pháp giảng dạy tập trung vào việc áp dụng kiến thức vào thực tế, giúp học viên phát triển kỹ năng giải quyết vấn đề:
- Học viên thực hành xây dựng, triển khai hệ thống KSNB dựa trên công việc thực tế.
- Trao đổi, thảo luận và giải quyết tình huống thực tế cùng giảng viên.
- Giảng viên hỗ trợ cá nhân hóa giải pháp cho từng doanh nghiệp.
Các Yếu tố Cấu thành Hệ thống Kiểm soát Nội bộ
Một hệ thống kiểm soát nội bộ hiệu quả được xây dựng trên nền tảng 5 yếu tố theo mô hình COSO, đảm bảo tính toàn vẹn và độ tin cậy trong mọi hoạt động.
Môi trường kiểm soát
Môi trường kiểm soát là yếu tố nền tảng, ảnh hưởng đến nhận thức và hành động của mọi thành viên trong tổ chức về tầm quan trọng của kiểm soát. Nó bao gồm:
- Truyền đạt thông tin và thực thi tính chính trực: Các giá trị đạo đức và chuẩn mực hành vi được thiết lập và lan tỏa trong toàn tổ chức.
- Cam kết về năng lực: Đảm bảo nhân viên có đủ kiến thức và kỹ năng cần thiết để thực hiện nhiệm vụ.
- Cấu trúc tổ chức và phân quyền: Thiết lập rõ ràng về quyền hạn, trách nhiệm và luồng thông tin.
- Chính sách nhân sự: Các quy định về tuyển dụng, đào tạo, đánh giá và đãi ngộ nhân viên.
Quy trình đánh giá rủi ro
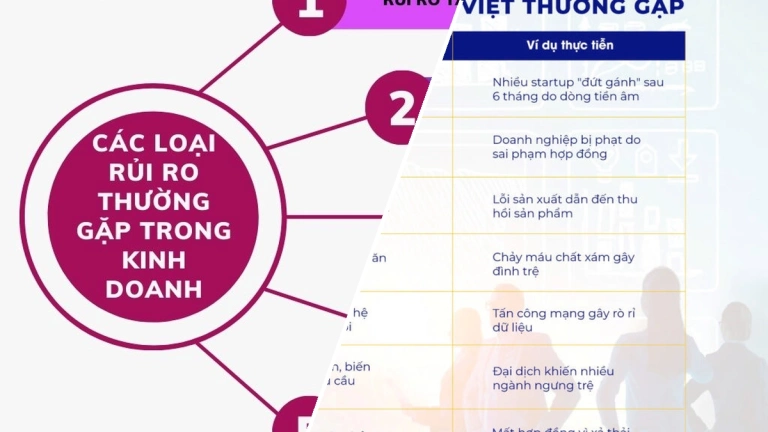
Việc nhận diện và đánh giá các rủi ro là bước quan trọng để có biện pháp phòng ngừa hiệu quả. Doanh nghiệp cần xác định:
- Các mục tiêu hoạt động kinh doanh.
- Các rủi ro tiềm ẩn có thể ngăn cản việc đạt mục tiêu.
- Mức độ ảnh hưởng và khả năng xảy ra của từng rủi ro.
- Các biện pháp kiểm soát và xử lý rủi ro phù hợp.
Hệ thống thông tin và truyền thông
Thông tin cần được thu thập, xử lý và truyền đạt một cách kịp thời và chính xác để hỗ trợ việc ra quyết định và kiểm soát. Điều này bao gồm:
- Hệ thống thông tin kế toán và quản trị.
- Kênh truyền thông nội bộ và bên ngoài hiệu quả.
- Việc lưu trữ và bảo mật dữ liệu.
Hoạt động kiểm soát
Bao gồm các chính sách, thủ tục và các biện pháp thực hiện nhằm đảm bảo các chỉ thị của ban lãnh đạo được thực hiện và các rủi ro được kiểm soát. Các loại hình hoạt động kiểm soát phổ biến bao gồm:
- Phân quyền và phê duyệt.
- Đối chiếu và xác nhận.
- Kiểm soát vật chất.
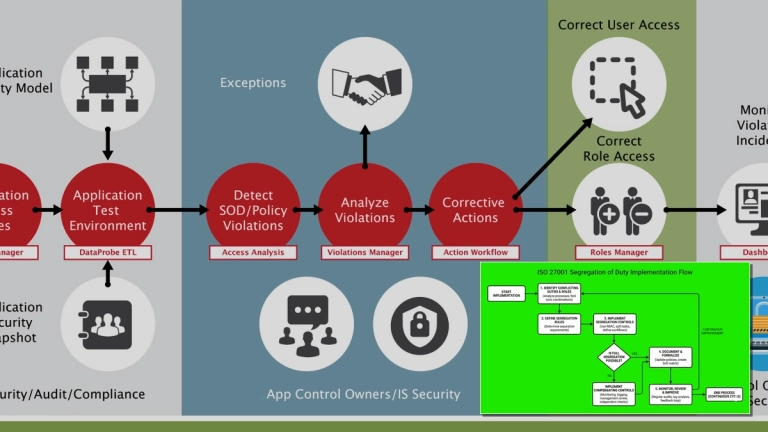
- Tách biệt nhiệm vụ.
Giám sát kiểm soát
Hoạt động giám sát giúp đảm bảo hệ thống KSNB vận hành hiệu quả và tuân thủ các quy định. Điều này được thực hiện thông qua:
- Kiểm soát nội bộ thường xuyên bởi ban quản lý.
- Kiểm soát nội bộ định kỳ hoặc đột xuất bởi bộ phận kiểm toán nội bộ.
- Đánh giá độc lập và báo cáo kết quả.
Tài liệu Kiểm soát Nội bộ: Quy trình và Quản trị
Việc quản lý tài liệu kiểm soát nội bộ một cách khoa học không chỉ đảm bảo tính nhất quán mà còn hỗ trợ việc truy xuất thông tin khi cần thiết.
Quy trình kiểm soát tài liệu nội bộ
Một quy trình kiểm soát tài liệu hiệu quả cần bao gồm các bước:
- Xây dựng và phê duyệt: Đảm bảo tài liệu được soạn thảo đầy đủ, chính xác và được phê duyệt bởi cấp có thẩm quyền.
- Phổ biến và đào tạo: Truyền đạt nội dung tài liệu đến các bộ phận, cá nhân liên quan và tổ chức đào tạo khi cần thiết.
- Lưu trữ và truy xuất: Xây dựng hệ thống lưu trữ khoa học, dễ dàng tìm kiếm và truy xuất khi có yêu cầu.
- Cập nhật và sửa đổi: Thường xuyên rà soát, cập nhật tài liệu để phù hợp với sự thay đổi của pháp luật và hoạt động kinh doanh.
Danh mục kiểm soát tài liệu nội bộ
Việc lập danh mục chi tiết giúp quản lý tài liệu hiệu quả, bao gồm:
- Tên tài liệu.
- Mã số tài liệu.
- Ngày ban hành và hiệu lực.
- Người soạn thảo và phê duyệt.
- Lịch sử sửa đổi.
Kết luận và Lời khuyên cho Doanh nghiệp
Hệ thống kiểm soát nội bộ không chỉ là một yêu cầu pháp lý mà còn là công cụ quản lý chiến lược, giúp doanh nghiệp vận hành minh bạch, hiệu quả và bền vững. Việc đầu tư vào xây dựng và duy trì một hệ thống KSNB mạnh mẽ là bước đi cần thiết để đối phó với những thách thức của thị trường hiện nay.
Để xây dựng một hệ thống kiểm soát nội bộ vững chắc, doanh nghiệp cần:
- Cam kết từ Ban lãnh đạo: Sự ủng hộ và chỉ đạo sát sao từ cấp cao nhất là yếu tố then chốt.
- Đào tạo và nâng cao nhận thức: Đảm bảo toàn bộ nhân viên hiểu rõ vai trò và trách nhiệm của mình trong việc thực thi KSNB.
- Ứng dụng công nghệ: Tận dụng các phần mềm quản lý rủi ro và kiểm soát nội bộ để tự động hóa quy trình và nâng cao hiệu quả.
- Rà soát và cải tiến liên tục: Thường xuyên đánh giá hiệu quả của hệ thống và thực hiện các điều chỉnh cần thiết.
Hãy bắt đầu bằng việc rà soát lại các tài liệu kiểm soát nội bộ hiện có và lên kế hoạch chi tiết cho việc xây dựng, hoàn thiện hệ thống KSNB của doanh nghiệp bạn ngay hôm nay để đảm bảo sự phát triển bền vững.

Bình luận