Segregation of Duties: Bảo vệ Doanh nghiệp Khỏi Gian lận và Sai sót Năm 2026
Tìm hiểu sâu về Segregation of Duties (SoD) – giải pháp kiểm soát nội bộ thiết yếu giúp giảm thiểu rủi ro gian lận, sai sót và tăng cường hiệu quả hoạt động cho doanh nghiệp trong năm 2026

Mục lục
Trong bối cảnh kinh doanh ngày càng phức tạp và tiềm ẩn nhiều rủi ro, việc thiết lập các biện pháp kiểm soát nội bộ vững chắc là yếu tố sống còn đối với mọi tổ chức. Một trong những nguyên tắc quan trọng và hiệu quả nhất để bảo vệ tài sản, thông tin và uy tín của doanh nghiệp chính là segregation of duties, hay còn gọi là phân chia trách nhiệm. Áp dụng nguyên tắc này giúp ngăn chặn cả sai sót vô tình lẫn hành vi gian lận cố ý, đảm bảo quy trình vận hành diễn ra minh bạch và an toàn.
Tầm quan trọng cốt lõi của Segregation of Duties
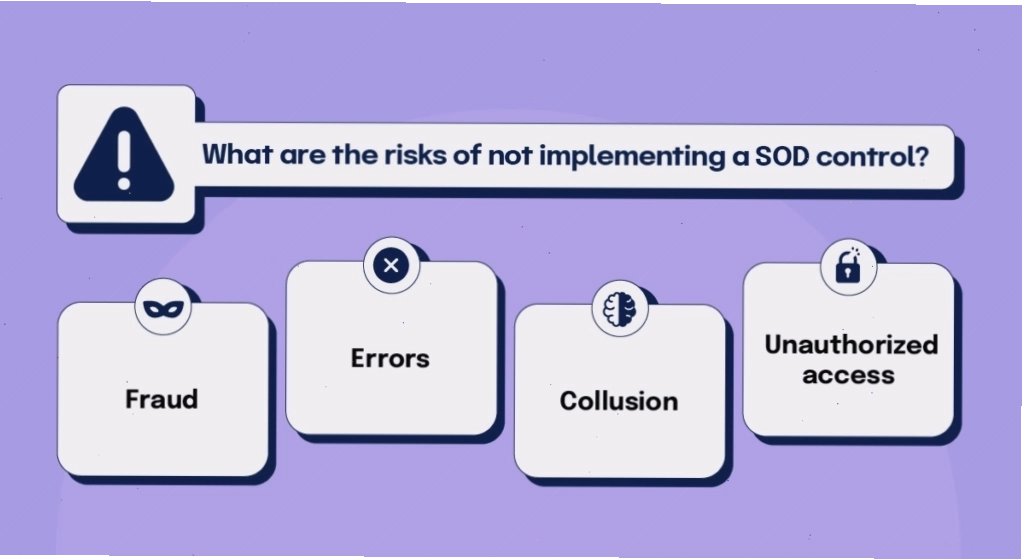
Việc cho phép một cá nhân duy nhất thực hiện tất cả hoặc nhiều bước quan trọng trong một quy trình tiềm ẩn những nguy cơ khôn lường. Nếu không áp dụng segregation of duties, doanh nghiệp có thể đối mặt với:
- Nguy cơ gian lận tài chính: Tạo ra các nhà cung cấp ảo, xử lý các khoản thanh toán không có thật hoặc biển thủ quỹ.
- Truy cập, sửa đổi hoặc tiết lộ thông tin trái phép: Dữ liệu nhạy cảm có thể bị lạm dụng cho mục đích cá nhân hoặc gây tổn hại cho doanh nghiệp.
- Quản lý rủi ro và ra quyết định yếu kém: Thiếu sự kiểm tra chéo dẫn đến các quyết định sai lầm hoặc bỏ qua các cảnh báo rủi ro.
- Xử lý các yêu cầu hoặc khiếu nại gian lận: Các khoản chi không hợp lệ có thể được thông qua dễ dàng.
- Che giấu hành vi sai trái: Kẻ gian lận có thể dễ dàng che đậy dấu vết hoạt động của mình.

Các ví dụ thực tế về Segregation of Duties trong Accounting
Để hiểu rõ hơn về cách thức hoạt động của segregation of duties accounting, chúng ta hãy xem xét một số ví dụ cụ thể:
- Quản lý nhà cung cấp: Người tạo và duy trì hồ sơ nhà cung cấp không được phép xử lý hóa đơn thanh toán cho nhà cung cấp đó.
- Quản lý thẻ tín dụng: Người sử dụng thẻ tín dụng không được phép phê duyệt các khoản chi tiêu hoặc thực hiện đối chiếu, quyết toán các giao dịch thẻ.
- Quản lý ngân sách và thanh toán: Người phê duyệt các khoản tài trợ không được phép xử lý việc chi trả các khoản tài trợ đó.
- Quản lý tài sản cố định: Người đặt mua tài sản từ nhà cung cấp không được phép xác nhận việc giao nhận tài sản trong hệ thống kế toán.
- Quản lý bảng lương: Người nhập thông tin bảng lương vào hệ thống không được phép xác minh tính toán, đối chiếu hoặc phê duyệt các bản ghi lương.
Triển khai Segregation of Duties hiệu quả
Việc thực hiện segregation of duties đòi hỏi sự phân tích kỹ lưỡng các quy trình và nhiệm vụ trong tổ chức. Dưới đây là một số phương pháp triển khai:
- Xác định các nhiệm vụ quan trọng: Lập danh sách các nhiệm vụ có nguy cơ cao tiềm ẩn gian lận hoặc sai sót.
- Phân công nhiệm vụ: Phân chia các nhiệm vụ này cho các cá nhân hoặc bộ phận khác nhau.
- Thiết lập hệ thống kiểm soát: Sử dụng các hệ thống phần mềm để tự động hóa việc thực thi các quy tắc phân chia trách nhiệm.
- Đào tạo nhân viên: Đảm bảo nhân viên hiểu rõ vai trò, trách nhiệm và tầm quan trọng của việc tuân thủ các quy tắc SoD.
- Kiểm tra định kỳ: Thường xuyên xem xét và cập nhật các quy trình phân chia trách nhiệm để phù hợp với sự thay đổi của hoạt động kinh doanh và công nghệ.

Kiểm tra hiệu quả của biện pháp Segregation of Duties
Để đảm bảo nguyên tắc segregation of duties thực sự phát huy tác dụng, doanh nghiệp cần thực hiện các hoạt động kiểm tra định kỳ:
- Tham vấn chuyên gia và nhân viên: Trao đổi với các chuyên gia và nhân viên chủ chốt để xác nhận sự hiểu biết về mục đích và cách thức thực hiện phân chia trách nhiệm.
- Xem xét hồ sơ phân quyền: Thu thập và xem xét các yêu cầu cấp quyền truy cập hệ thống, đảm bảo không có xung đột về phân chia trách nhiệm.
- Rà soát quy trình: Kiểm tra các quy trình, hướng dẫn để xác nhận chúng quy định rõ ràng nơi áp dụng SoD.
- Kiểm tra thực tế: Thực hiện các bài kiểm tra quy trình nếu cần, xác nhận các yêu cầu và phê duyệt được áp dụng nhất quán.
- Đánh giá báo cáo: Xem xét các báo cáo về quyền hạn người dùng để xác định liệu một cá nhân có thể thực hiện nhiều chức năng đáng lẽ phải được tách biệt hay không.
- Kiểm tra áp lực: Tiến hành 'pressure testing' hoặc quy trình walk-through để xác nhận nguyên tắc phân chia trách nhiệm được thực thi nghiêm ngặt.
Liên kết với các biện pháp kiểm soát liên quan
Nguyên tắc segregation of duties thường được củng cố và hỗ trợ bởi các biện pháp kiểm soát khác, bao gồm:
- Quản lý quyền người dùng trong hệ thống: Giới hạn và kiểm soát chức năng của người dùng dựa trên nhu cầu công việc cụ thể. Các chức năng rủi ro cao nên được giới hạn cho người dùng chuyên biệt.
- Bảo vệ dữ liệu khỏi mất mát: Thiết lập các quy trình thu thập, lưu trữ và xử lý dữ liệu an toàn để ngăn chặn truy cập trái phép và lạm dụng.
Bằng việc tích hợp chặt chẽ segregation of duties với các biện pháp kiểm soát khác, doanh nghiệp có thể xây dựng một hệ thống phòng thủ toàn diện, giảm thiểu đáng kể các mối đe dọa từ cả bên trong lẫn bên ngoài.

Bình luận