Rủi ro thanh khoản là gì và cách phòng tránh hiệu quả năm 2026
Tìm hiểu rủi ro thanh khoản là gì, các dấu hiệu nhận biết, nguyên nhân và hậu quả. Khám phá các chiến lược quản trị rủi ro thanh khoản hiệu quả cho doanh nghiệp và nhà đầu tư
Mục lục
Trong bối cảnh kinh tế biến động không ngừng, việc hiểu rõ về rủi ro thanh khoản là yếu tố sống còn đối với sự ổn định và phát triển của bất kỳ tổ chức tài chính, doanh nghiệp hay nhà đầu tư nào. Thanh khoản, được xem là mạch máu nuôi dưỡng hoạt động kinh doanh, lại tiềm ẩn những nguy cơ khó lường nếu không được quản lý chặt chẽ. Bài viết này sẽ đi sâu phân tích bản chất của rủi ro thanh khoản, các dấu hiệu nhận biết sớm, nguyên nhân sâu xa, hậu quả nghiêm trọng và đặc biệt là những giải pháp kiểm soát hiệu quả, giúp bạn vững vàng trước mọi biến động thị trường.
Bản chất của rủi ro thanh khoản là gì?
Thanh khoản được định nghĩa là khả năng chuyển đổi tài sản thành tiền mặt một cách nhanh chóng và không làm giảm đáng kể giá trị của tài sản đó. Khi một tổ chức, dù là ngân hàng, doanh nghiệp hay nhà đầu tư, đối mặt với tình trạng không đủ tiền mặt hoặc các tài sản có tính thanh khoản cao để đáp ứng các nghĩa vụ nợ ngắn hạn, họ đang đứng trước rủi ro thanh khoản. Điều này tương tự như việc một chiếc xe đang vận hành bỗng dưng hết xăng, mọi hoạt động có thể dừng lại đột ngột, gây ra những tổn thất không lường trước.
Thực tế cho thấy, rủi ro thanh khoản không chỉ là vấn đề của riêng các định chế tài chính lớn mà còn có thể ảnh hưởng nghiêm trọng đến các doanh nghiệp vừa và nhỏ (SMEs) hay các nhà đầu tư cá nhân trên thị trường chứng khoán. Sự thiếu hụt dòng tiền đột ngột có thể làm gián đoạn hoạt động kinh doanh, ảnh hưởng đến uy tín và tiềm ẩn nguy cơ mất khả năng thanh toán.
Dấu hiệu nhận biết sớm rủi ro thanh khoản
Việc nhận diện sớm các dấu hiệu cảnh báo rủi ro thanh khoản giúp các tổ chức có biện pháp ứng phó kịp thời, giảm thiểu thiệt hại. Dưới đây là những chỉ báo quan trọng:
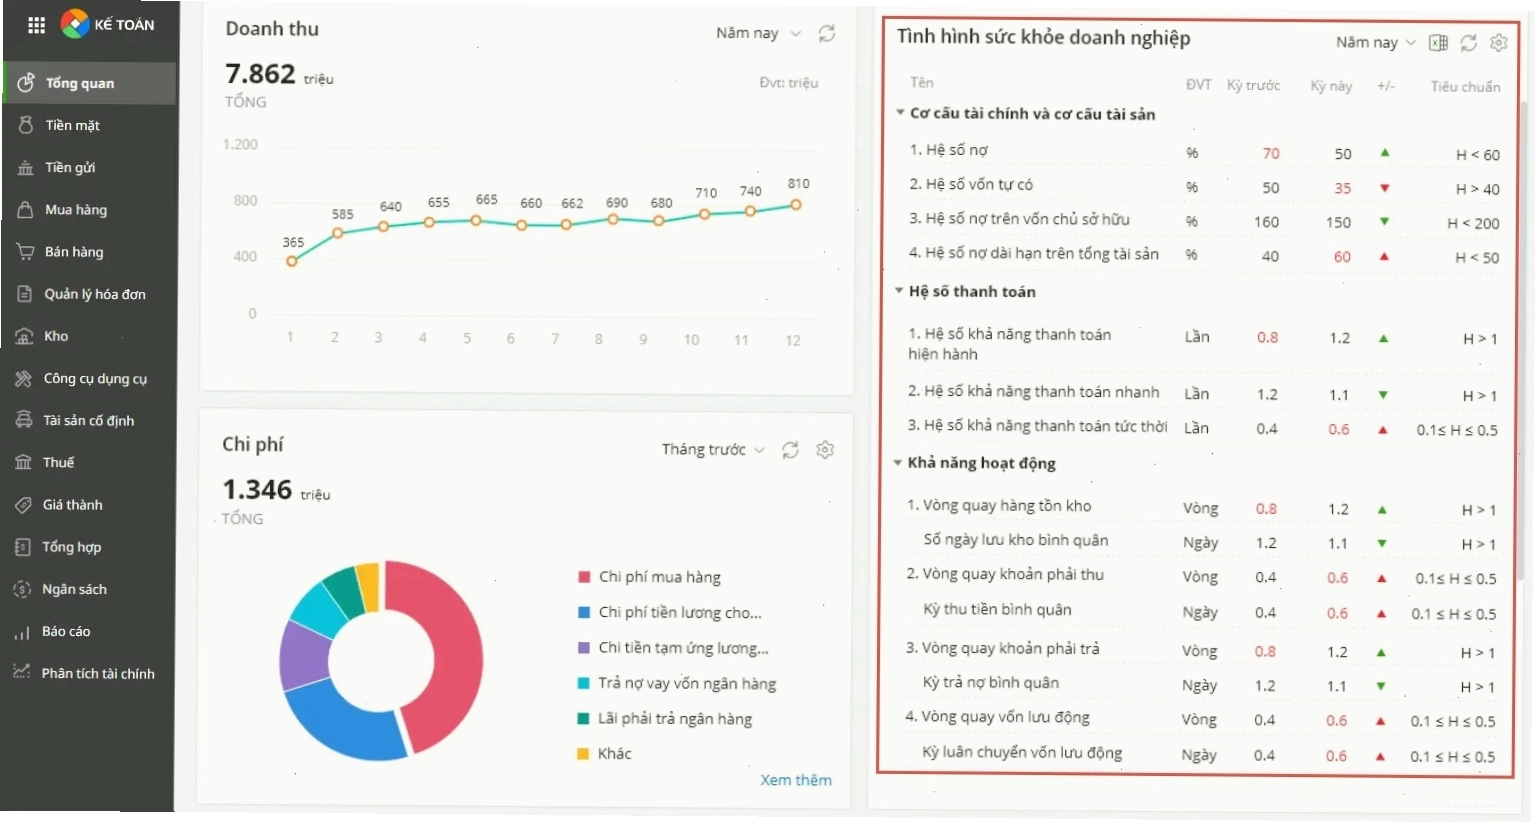
- Tỷ lệ thanh khoản thấp: Các chỉ số như Tỷ lệ thanh khoản hiện hành (Current Ratio) hoặc Tỷ lệ thanh khoản nhanh (Quick Ratio) giảm xuống dưới 1 là một cảnh báo đỏ. Điều này cho thấy khả năng chi trả các khoản nợ ngắn hạn đang bị đe dọa nghiêm trọng.
- Dòng tiền âm liên tục: Khi dòng tiền từ hoạt động kinh doanh luôn ở mức âm, đó là tín hiệu cho thấy doanh nghiệp đang gặp khó khăn trong việc tạo ra tiền mặt để duy trì hoạt động.
- Khó khăn trong việc huy động vốn: Nếu tổ chức không thể vay thêm vốn từ các kênh truyền thống hoặc phát hành cổ phiếu, trái phiếu để bù đắp thiếu hụt, rủi ro thanh khoản đang cận kề.
- Tăng đột biến nhu cầu rút tiền: Đặc biệt đối với các ngân hàng, sự gia tăng bất thường trong yêu cầu rút tiền gửi từ khách hàng là dấu hiệu rõ ràng nhất về nguy cơ khủng hoảng thanh khoản.
- Biến động giá tài sản lớn: Trên thị trường chứng khoán, nếu giá cổ phiếu dao động mạnh do khối lượng giao dịch thấp, đây có thể là biểu hiện của tình trạng thanh khoản kém trên thị trường.
Nguyên nhân và hậu quả của rủi ro thanh khoản
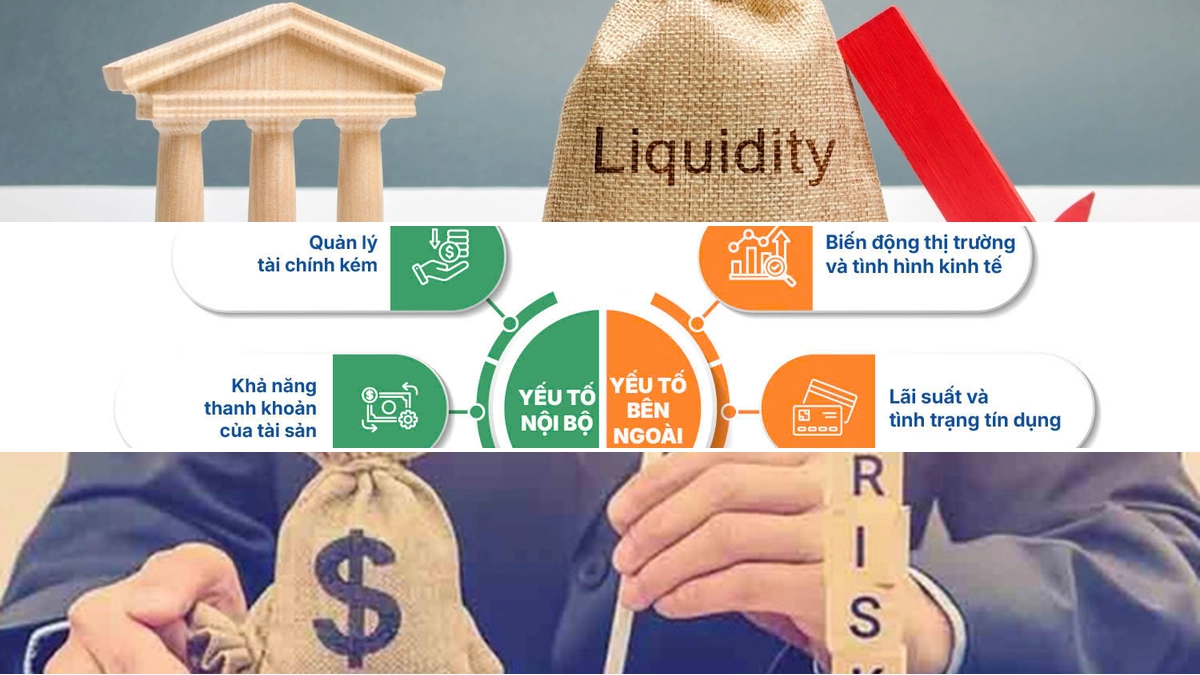
Rủi ro thanh khoản có thể xuất phát từ nhiều yếu tố, bao gồm cả nguyên nhân khách quan bên ngoài và chủ quan từ quản lý nội bộ. Hiểu rõ nguồn gốc giúp chúng ta có biện pháp phòng ngừa hiệu quả hơn.
Nguyên nhân chính dẫn đến rủi ro thanh khoản
- Nguyên nhân khách quan: Biến động kinh tế vĩ mô, suy thoái kinh tế, lãi suất tăng cao đột ngột, các cuộc khủng hoảng tài chính toàn cầu, thay đổi chính sách tiền tệ, hoặc các sự kiện bất khả kháng như thiên tai, dịch bệnh. Ví dụ điển hình là sự kiện ngân hàng Silicon Valley Bank (SVB) sụp đổ vào tháng 3 năm 2023 do quá tự tin vào dự đoán mặt bằng lãi suất, dẫn đến thua lỗ trên danh mục trái phiếu khi lãi suất bất ngờ tăng vọt.
- Nguyên nhân chủ quan: Quản lý tài chính yếu kém, dự báo sai lệch về dòng tiền, đầu tư vào các tài sản kém thanh khoản, cơ cấu vốn mất cân đối (quá phụ thuộc vào nợ ngắn hạn), quản lý rủi ro không chặt chẽ, hoặc các vấn đề về uy tín, niềm tin của khách hàng và nhà đầu tư.
Hậu quả nghiêm trọng của rủi ro thanh khoản
Khi một tổ chức mất khả năng thanh toán, hậu quả có thể vô cùng nặng nề:
- Gián đoạn hoạt động kinh doanh: Không có đủ tiền mặt để chi trả cho nhà cung cấp, lương nhân viên, chi phí vận hành, dẫn đến đình trệ sản xuất.
- Mất uy tín nghiêm trọng: Khó khăn trong việc vay vốn, thu hút đầu tư, khách hàng và đối tác dần mất niềm tin.
- Buộc phải bán tài sản với giá rẻ: Để có tiền mặt gấp, tổ chức có thể phải bán tháo tài sản, chịu lỗ nặng.
- Rơi vào tình trạng phá sản: Trong trường hợp xấu nhất, mất khả năng thanh toán kéo dài có thể dẫn đến việc tổ chức bị tuyên bố phá sản.
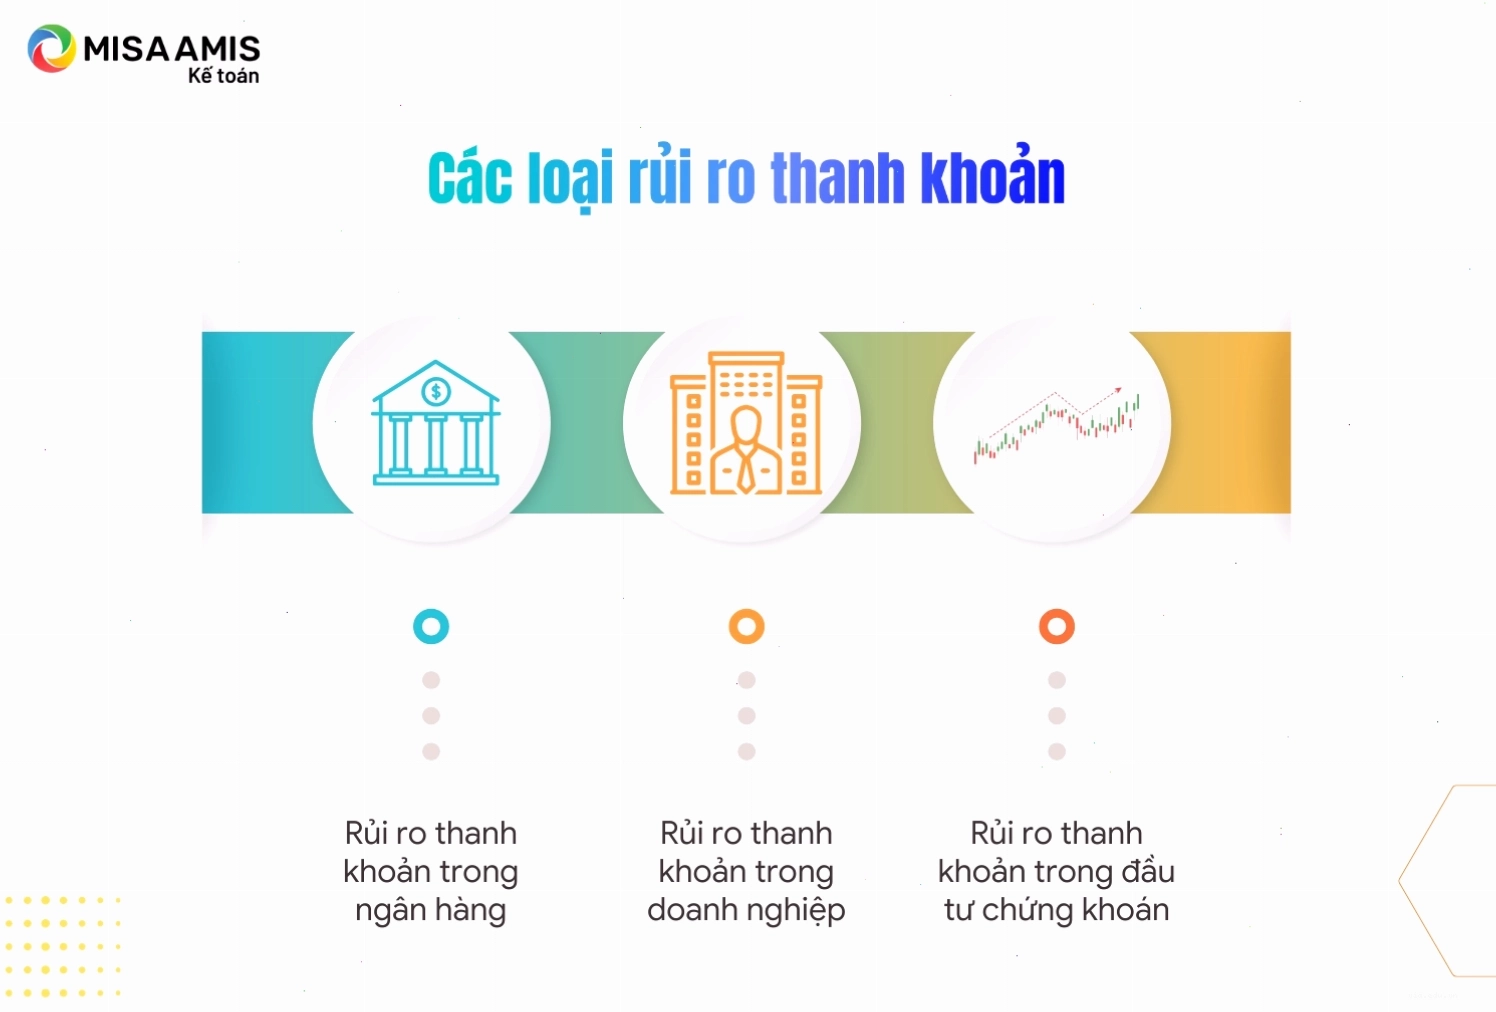
Các loại rủi ro thanh khoản
Rủi ro thanh khoản có thể biểu hiện dưới nhiều hình thức khác nhau, tùy thuộc vào bản chất hoạt động của tổ chức:
Rủi ro thanh khoản ngân hàng
Ngân hàng là trung gian tài chính, luôn phải đối mặt với rủi ro thanh khoản ngân hàng khi nhu cầu rút tiền gửi của khách hàng vượt quá khả năng đáp ứng. Điều này có thể xảy ra do tin đồn thất thiệt, khủng hoảng niềm tin hoặc sự kiện kinh tế vĩ mô bất lợi.
Rủi ro thanh khoản trong doanh nghiệp
Đối với doanh nghiệp, rủi ro thanh khoản của doanh nghiệp thường phát sinh khi dòng tiền từ hoạt động kinh doanh không đủ bù đắp các khoản chi phí hoạt động, trả nợ hoặc đầu tư mở rộng. Nguyên nhân có thể do bán hàng chậm, thu hồi công nợ khó khăn, hoặc chi phí đầu vào tăng cao.
Rủi ro thanh khoản trong đầu tư chứng khoán
Trong lĩnh vực đầu tư chứng khoán, rủi ro thanh khoản thể hiện qua việc khó khăn trong việc mua hoặc bán một loại chứng khoán với khối lượng lớn mà không gây ảnh hưởng đáng kể đến giá thị trường. Các cổ phiếu có thanh khoản thấp, khối lượng giao dịch ít thường tiềm ẩn rủi ro này.
Phương pháp kiểm soát và hạn chế rủi ro thanh khoản
Việc quản trị rủi ro thanh khoản đòi hỏi một chiến lược toàn diện và các biện pháp phòng ngừa chủ động. Dưới đây là những phương pháp hiệu quả:
Xây dựng kế hoạch dòng tiền chi tiết
Lập dự báo dòng tiền chi tiết cho các kỳ hạn ngắn, trung và dài hạn, bao gồm cả các kịch bản xấu nhất. Điều này giúp xác định trước các khoảng thiếu hụt tiềm năng và có kế hoạch bổ sung kịp thời.
Duy trì quỹ dự phòng thanh khoản
Thiết lập một quỹ dự phòng gồm tiền mặt hoặc các tài sản có tính thanh khoản cao có thể huy động nhanh chóng khi cần thiết. Mức dự phòng này cần đủ để trang trải các chi phí thiết yếu trong một khoảng thời gian nhất định.
Đa dạng hóa nguồn vốn
Không nên phụ thuộc vào một nguồn vốn duy nhất. Cần có sự kết hợp đa dạng giữa vốn chủ sở hữu, nợ ngắn hạn, nợ dài hạn, tín dụng ngân hàng và các hình thức huy động vốn khác để giảm thiểu rủi ro tập trung.
Quản lý tài sản và nợ hiệu quả
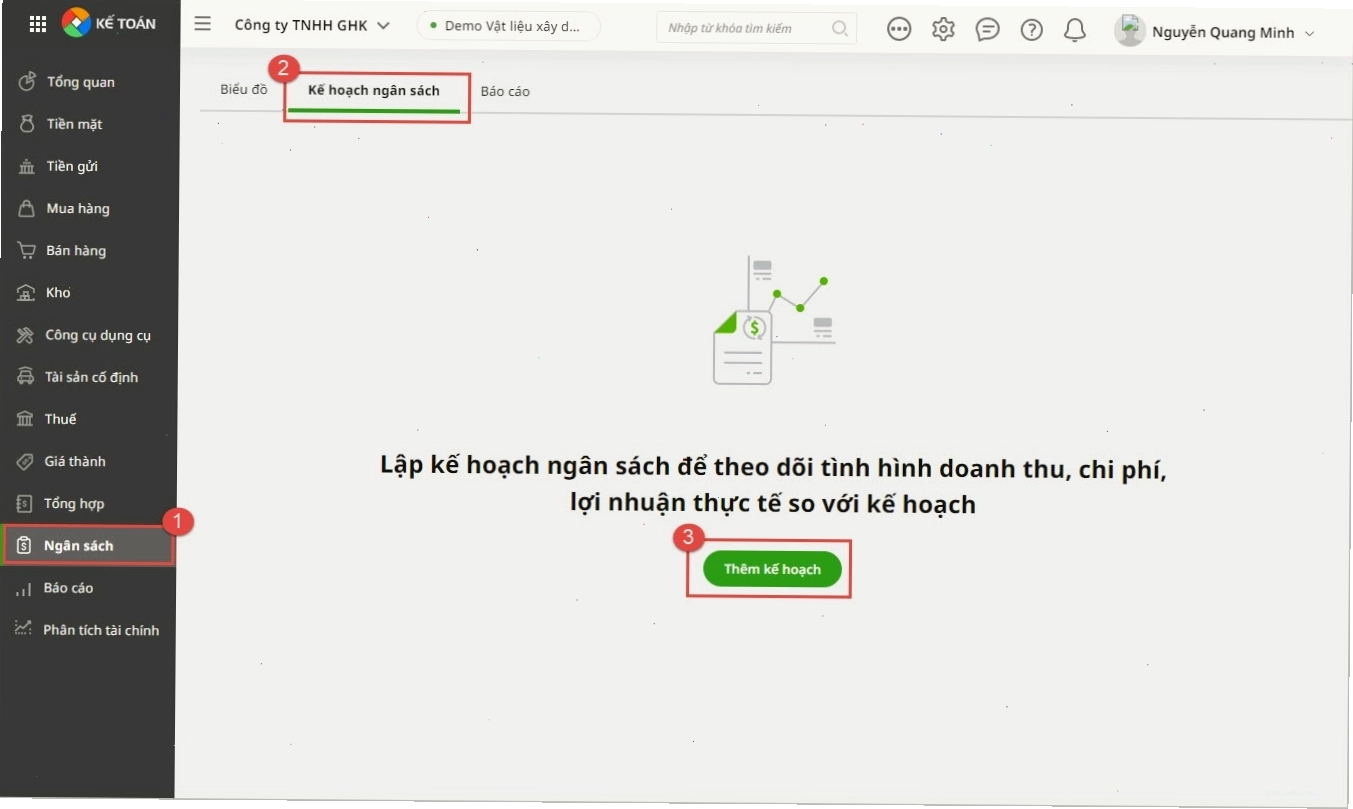
Thường xuyên xem xét cơ cấu tài sản và nợ, đảm bảo tỷ lệ tài sản có tính thanh khoản cao đủ để đáp ứng nghĩa vụ nợ ngắn hạn. Cần có chính sách quản lý các khoản phải thu, hàng tồn kho hiệu quả để tối ưu hóa dòng tiền.
Theo dõi thị trường và chính sách liên tục
Luôn cập nhật các diễn biến kinh tế vĩ mô, chính sách tiền tệ, lãi suất và các yếu tố thị trường có thể ảnh hưởng đến thanh khoản. Điều này giúp đưa ra các điều chỉnh chiến lược kịp thời.
Tăng cường niềm tin của khách hàng và nhà đầu tư
Minh bạch thông tin tài chính, công bố báo cáo định kỳ rõ ràng và duy trì truyền thông hiệu quả sẽ giúp củng cố niềm tin của khách hàng, đối tác và nhà đầu tư, hạn chế các cú sốc rút tiền đột ngột.
Một số ví dụ về rủi ro thanh khoản và bài học kinh nghiệm
Nhìn lại lịch sử tài chính, có nhiều sự kiện cho thấy tác động tàn khốc của rủi ro thanh khoản:
Ví dụ 1: Khủng hoảng tài chính 2008
Cuộc khủng hoảng tài chính toàn cầu năm 2008 bắt nguồn từ sự sụp đổ của thị trường bất động sản và kéo theo sự đổ vỡ dây chuyền của hàng loạt tổ chức tài chính lớn do mất thanh khoản trầm trọng. Các ngân hàng cho vay dưới chuẩn đã gặp khó khăn khi các khoản vay không thu hồi được, dẫn đến sự sụt giảm giá trị của các sản phẩm tài chính phái sinh liên quan.
Ví dụ 2: Doanh nghiệp bất động sản Việt Nam gần đây
Trong những năm gần đây, một số doanh nghiệp bất động sản tại Việt Nam đã đối mặt với tình trạng rủi ro thanh khoản của doanh nghiệp do phụ thuộc quá nhiều vào vốn vay và trái phiếu. Khi thị trường trái phiếu gặp khó khăn và lãi suất tăng, dòng tiền cạn kiệt đã khiến nhiều dự án phải đình trệ, ảnh hưởng nặng nề đến khả năng trả nợ và hoạt động.
Những bài học kinh nghiệm này nhấn mạnh tầm quan trọng của việc xây dựng một cơ cấu tài chính lành mạnh, đa dạng hóa nguồn vốn và quản lý rủi ro chặt chẽ để đảm bảo sự bền vững trong mọi hoàn cảnh.


Bình luận