Phụ cấp chức vụ có tính thuế TNCN không năm 2026?
Giải đáp chi tiết phụ cấp chức vụ có tính thuế TNCN không theo quy định mới nhất. Hướng dẫn cách tính và khai báo thuế thu nhập cá nhân chính xác. Liên hệ ngay để được tư vấn!

Mục lục
Phụ cấp chức vụ là gì và có chịu thuế thu nhập cá nhân không?
Trong môi trường công sở và doanh nghiệp, phụ cấp chức vụ đóng vai trò quan trọng trong cơ cấu thu nhập của người lao động, đặc biệt là những vị trí đòi hỏi trách nhiệm quản lý. Tuy nhiên, câu hỏi lớn được nhiều người quan tâm là liệu khoản phụ cấp này có bị tính thuế thu nhập cá nhân (TNCN) hay không. Bài viết này sẽ làm rõ vấn đề này dựa trên các quy định pháp luật hiện hành và hướng dẫn từ cơ quan thuế.
Điểm mấu chốt về phụ cấp chức vụ và thuế TNCN: Khoản phụ cấp chức vụ thường sẽ phải chịu thuế TNCN nếu được xác định là một phần của thu nhập chịu thuế từ tiền lương, tiền công. Tuy nhiên, một số trường hợp đặc thù có thể được miễn thuế theo quy định hoặc hướng dẫn của cơ quan thuế. Việc xác định rõ bản chất khoản chi và tuân thủ pháp luật là vô cùng quan trọng.
Hiểu rõ bản chất của phụ cấp chức vụ
Trước khi đi sâu vào vấn đề thuế, cần hiểu rõ phụ cấp chức vụ là gì. Đây là khoản tiền lương bổ sung, được chi trả cho cán bộ, công chức, viên chức và người lao động trong các cơ quan nhà nước, đơn vị sự nghiệp, lực lượng vũ trang, cũng như doanh nghiệp nhà nước. Mục đích của khoản phụ cấp này là ghi nhận và bù đắp trách nhiệm quản lý, điều hành mà người lao động đảm nhận trong vai trò lãnh đạo, bên cạnh công việc chuyên môn, nghiệp vụ.
Thực tế cho thấy, nhiều cá nhân vẫn hưởng lương theo ngạch, bậc chuyên môn mà chưa được tính lương theo chức danh lãnh đạo. Do đó, việc áp dụng phụ cấp chức vụ là cần thiết để phản ánh đúng tính chất công việc, trách nhiệm bổ sung và đảm bảo sự công bằng trong chính sách tiền lương, đồng thời khuyến khích sự cống hiến trong công tác quản lý.
Phụ cấp chức vụ có tính thuế TNCN không?
Về câu hỏi liệu phụ cấp chức vụ có tính thuế TNCN không, câu trả lời phụ thuộc vào bản chất và cách thức chi trả của doanh nghiệp, cũng như quy định pháp luật. Thông thường, phụ cấp chức vụ sẽ phải chịu thuế thu nhập cá nhân nếu nó được xem là một phần của thu nhập chịu thuế từ tiền lương và tiền công.
Việc xác định tính chất của khoản chi này cần dựa trên các văn bản quy phạm pháp luật và hướng dẫn cụ thể của cơ quan thuế. Các điều kiện để phụ cấp chức vụ chịu thuế TNCN bao gồm:
- Khoản phụ cấp chức vụ được cộng thêm vào tiền lương, tiền công hàng tháng.
- Khoản phụ cấp này không thuộc danh mục các khoản được miễn thuế theo quy định của pháp luật về thuế TNCN.
Trong một số trường hợp đặc biệt, nếu phụ cấp chức vụ được chi trả dưới hình thức hỗ trợ, không mang tính thường xuyên hoặc không gắn liền với hiệu suất làm việc, có thể được xem xét miễn thuế theo hướng dẫn của cơ quan thuế. Tuy nhiên, đây là các trường hợp ngoại lệ và cần có sự xác nhận rõ ràng từ cơ quan có thẩm quyền.
Do đó, việc xác định phụ cấp chức vụ có bị tính thuế TNCN không còn phụ thuộc vào nhiều yếu tố như loại hình công việc, chức vụ đảm nhiệm và chính sách chi trả của đơn vị sử dụng lao động. Người lao động và bộ phận kế toán cần thường xuyên cập nhật các văn bản pháp luật và hướng dẫn mới nhất từ Tổng cục Thuế để đảm bảo tuân thủ đúng quy định.

Phân tích chi tiết các trường hợp
Để làm rõ hơn, chúng ta có thể xem xét các trường hợp cụ thể. Theo quy định tại Thông tư 111/2013/TT-BTC, một số khoản phụ cấp, trợ cấp không tính vào thu nhập chịu thuế TNCN bao gồm:
- Trợ cấp, phụ cấp ưu đãi người có công với cách mạng.
- Trợ cấp, phụ cấp xã hội, trợ cấp khó khăn đột xuất.
- Học bổng do cơ sở đào tạo cấp.
- Khoản phụ cấp, trợ cấp do cơ quan có thẩm quyền ban hành, ví dụ như phụ cấp đặc thù ngành nghề, phụ cấp công tác Đảng, đoàn thể chính trị - xã hội.
Cụ thể, theo Công văn 1381/TCT-TNCN năm 2014 của Tổng cục Thuế, các khoản phụ cấp được cơ quan nhà nước có thẩm quyền ban hành có thể không tính vào thu nhập chịu thuế TNCN. Điều này bao gồm cả phụ cấp công tác Đảng, đoàn thể chính trị - xã hội.
Một độc giả đã đặt câu hỏi đến Bộ Tài chính về việc phụ cấp công tác Đảng, đoàn thể chính trị - xã hội có tính vào thu nhập chịu thuế để quyết toán hay không. Dựa trên tiết b.11 điểm b khoản 2 Điều 2 Thông tư số 111/2013/TT-BTC và Hướng dẫn số 05-HD/BTCTW, Bộ Tài chính đã trả lời rằng:
"Căn cứ các quy định trên, trường hợp cán bộ, công chức thuộc phạm vi, đối tượng áp dụng tại điểm a, điểm b khoản 1 Mục I Hướng dẫn số 05-HD/BTCTW ngày 01/7/2011 của Ban Tổ chức Trung ương, được hưởng phụ cấp công tác đảng, đoàn thể chính trị - xã hội theo đúng quy định thì khoản phụ cấp này không tính vào thu nhập chịu thuế TNCN."
Điều này cho thấy, không phải mọi khoản phụ cấp chức vụ đều bị đánh thuế. Việc xác định phụ thuộc vào việc khoản phụ cấp đó có được quy định rõ ràng là không chịu thuế hay không.

Cách tính thuế và khai báo thu nhập chịu thuế
Nếu phụ cấp chức vụ thuộc diện chịu thuế TNCN, việc tính thuế sẽ dựa trên thu nhập chịu thuế và biểu thuế lũy tiến từng phần. Công thức chung để tính thuế TNCN từ tiền lương, tiền công là:
Thuế TNCN phải nộp = (Thu nhập chịu thuế - Giảm trừ gia cảnh) x Thuế suất
Trong đó:
- Thu nhập chịu thuế: Bao gồm tiền lương, tiền công và các khoản phụ cấp, trợ cấp có tính chất tiền lương, tiền công, không thuộc diện miễn thuế. Đối với phụ cấp chức vụ có tính thuế, nó sẽ được cộng vào đây.
- Giảm trừ gia cảnh: Bao gồm giảm trừ cho bản thân người nộp thuế (9 triệu đồng/tháng hoặc 108 triệu đồng/năm) và giảm trừ cho mỗi người phụ thuộc (3.6 triệu đồng/tháng hoặc 43.2 triệu đồng/năm).
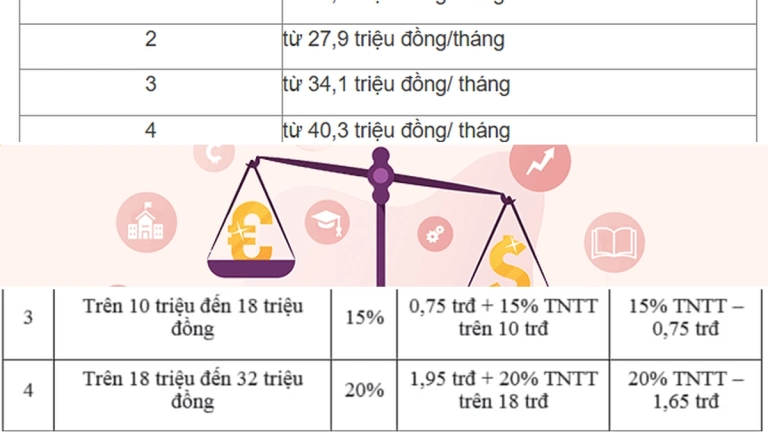
- Thuế suất: Áp dụng theo Biểu thuế lũy tiến từng phần, với các bậc thuế từ 5% đến 35%.
Ví dụ minh họa: Ông A có mức phụ cấp chức vụ là 10 triệu đồng/tháng, thuộc diện chịu thuế. Nếu ông A không có người phụ thuộc và các khoản giảm trừ khác, thì thu nhập chịu thuế của ông A (chỉ tính riêng khoản phụ cấp này) sẽ là 10 triệu đồng. Áp dụng thuế suất tương ứng với bậc thu nhập này để tính số thuế phải nộp.
Hướng dẫn khai báo và nộp thuế TNCN
Việc khai báo và nộp thuế TNCN đối với các khoản thu nhập chịu thuế, bao gồm cả tiền phụ cấp chức vụ có tính thuế tncn không được quy định rõ ràng.
Bước 1: Khai báo thuế thu nhập cá nhân (TNCN)
- Người lao động có trách nhiệm khai báo đầy đủ và chính xác thu nhập của mình trên Tờ khai thuế TNCN theo mẫu quy định (ví dụ: Mẫu 02/QTT-TNCN ban hành kèm Thông tư 80/2021/TT-BTC).
- Doanh nghiệp có trách nhiệm khấu trừ thuế TNCN trước khi chi trả thu nhập cho người lao động và thực hiện khai báo, nộp thuế theo tháng hoặc quý tùy theo quy định.
Bước 2: Nộp thuế thu nhập cá nhân (TNCN)
- Sau khi khai báo, số thuế TNCN phải nộp sẽ được xác định.
- Người nộp thuế thực hiện nộp thuế vào ngân sách nhà nước theo đúng thời hạn quy định.
Việc tuân thủ đúng quy trình khai báo và nộp thuế không chỉ giúp cá nhân và doanh nghiệp tránh được các khoản phạt, truy thu thuế mà còn thể hiện trách nhiệm tuân thủ pháp luật.
Lời kết
Câu hỏi phụ cấp chức vụ có tính thuế TNCN không đã được làm rõ. Nhìn chung, phần lớn các khoản phụ cấp chức vụ sẽ chịu thuế TNCN nếu chúng là thu nhập chịu thuế và không thuộc diện miễn thuế theo quy định. Tuy nhiên, một số trường hợp đặc thù, như phụ cấp công tác Đảng, đoàn thể chính trị - xã hội, đã được xác định là không tính vào thu nhập chịu thuế.
Để đảm bảo tuân thủ đúng pháp luật thuế, người lao động và các bộ phận kế toán cần cập nhật thường xuyên các quy định mới nhất từ Bộ Tài chính và Tổng cục Thuế, đồng thời xác định rõ bản chất của từng khoản phụ cấp. Nếu có bất kỳ thắc mắc nào, đừng ngần ngại liên hệ với các chuyên gia tư vấn thuế hoặc bộ phận kế toán để nhận được sự hỗ trợ tốt nhất, đảm bảo quyền lợi và nghĩa vụ thuế của mình.
Bình luận