Lương Bao Nhiêu Thì Phải Đóng Thuế TNCN Năm 2026?
Tìm hiểu chi tiết mức lương bao nhiêu phải đóng thuế TNCN năm 2026 theo quy định mới nhất. Tính toán thu nhập chịu thuế và các khoản giảm trừ gia cảnh

Mục lục
Lương Bao Nhiêu Thì Phải Đóng Thuế TNCN Năm 2026?
Việc xác định mức lương bao nhiêu phải đóng thuế thu nhập cá nhân (TNCN) là một vấn đề quan trọng mà mọi người lao động cần nắm rõ để đảm bảo tuân thủ pháp luật và quản lý tài chính cá nhân hiệu quả. Với những thay đổi trong quy định về thuế, đặc biệt là mức giảm trừ gia cảnh, việc cập nhật thông tin là vô cùng cần thiết. Bài viết này sẽ phân tích chi tiết quy định về thuế TNCN áp dụng cho năm 2026, giúp bạn hiểu rõ khi nào thu nhập của mình bắt đầu phải chịu thuế.
Điểm mấu chốt về thuế TNCN năm 2026: Mức giảm trừ cho bản thân người nộp thuế là 15,5 triệu đồng/tháng và cho mỗi người phụ thuộc là 6,2 triệu đồng/tháng. Cá nhân có tổng thu nhập từ tiền lương, tiền công trên 15,5 triệu đồng/tháng (nếu không có người phụ thuộc) hoặc trên 15,5 triệu đồng cộng với (số người phụ thuộc x 6,2 triệu đồng)/tháng thì phải nộp thuế TNCN.
Quy định mới về mức lương phải đóng thuế TNCN năm 2026
Theo Luật Thuế thu nhập cá nhân 2025 và Nghị quyết số 110/2025/UBTVQH15, mức giảm trừ gia cảnh đã có sự điều chỉnh, ảnh hưởng trực tiếp đến ngưỡng chịu thuế. Cụ thể:
- Giảm trừ cho bản thân người nộp thuế: 15,5 triệu đồng/tháng (tương đương 186 triệu đồng/năm).
- Giảm trừ cho mỗi người phụ thuộc: 6,2 triệu đồng/tháng.
Điều này có nghĩa là, thu nhập chịu thuế sẽ được xác định sau khi đã trừ đi các khoản này. Nếu tổng thu nhập từ tiền lương, tiền công (sau khi trừ các khoản được miễn thuế và các khoản đóng bảo hiểm, quỹ hưu trí tự nguyện, đóng góp từ thiện, khuyến học, nhân đạo) vượt quá ngưỡng được giảm trừ, bạn sẽ phải nộp thuế TNCN.
Để làm rõ hơn, nếu bạn là người lao động không có người phụ thuộc, thu nhập từ tiền lương, tiền công trên 15,5 triệu đồng/tháng sẽ bắt đầu phải chịu thuế. Ngưỡng này sẽ cao hơn nếu bạn có người phụ thuộc.
Xác định thu nhập chịu thuế TNCN
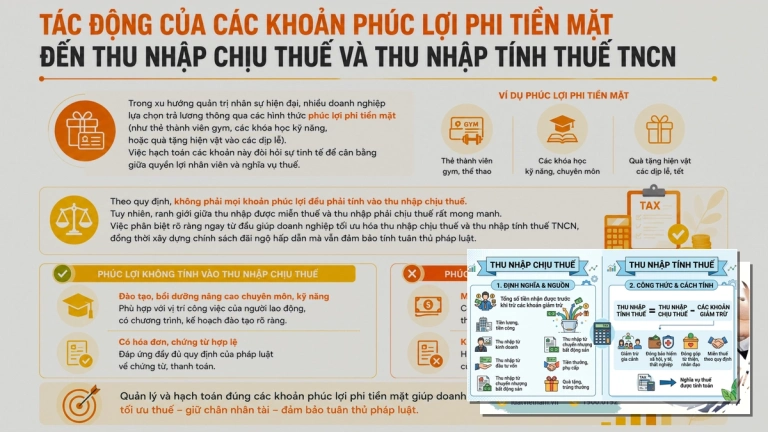
Thu nhập chịu thuế là cơ sở để tính toán số thuế TNCN phải nộp. Theo quy định, thu nhập chịu thuế từ tiền lương, tiền công được xác định bằng tổng thu nhập nhận được trừ đi các khoản thu nhập được miễn thuế. Một số khoản thu nhập được miễn thuế TNCN bao gồm:
- Phần tiền lương làm việc ban đêm, làm thêm giờ được trả cao hơn so với tiền lương làm việc ban ngày, làm trong giờ theo quy định pháp luật.
- Thu nhập từ tiền lương, tiền công của thuyền viên là người Việt Nam làm việc cho các hãng tàu nước ngoài hoặc hãng tàu Việt Nam vận tải quốc tế.
Ngoài ra, cần lưu ý rằng một số khoản phụ cấp, trợ cấp, tiền ăn trưa... cũng có thể không tính vào thu nhập chịu thuế TNCN theo quy định.
Cách tính thuế thu nhập cá nhân chi tiết
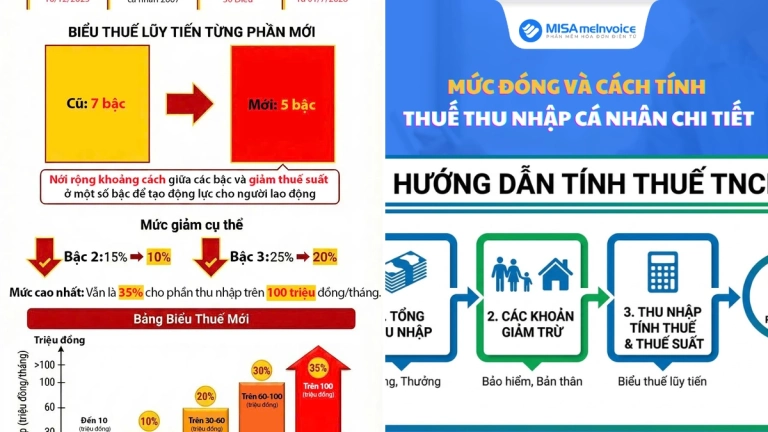
Thuế thu nhập cá nhân đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công được tính theo công thức sau:
Thuế thu nhập cá nhân phải nộp = Thu nhập tính thuế x Thuế suất
Trong đó:
- Thu nhập tính thuế = Thu nhập chịu thuế thu nhập cá nhân - Các khoản giảm trừ.
- Thu nhập chịu thuế thu nhập cá nhân = Tổng thu nhập - Các khoản thu nhập được miễn thuế.
Để xác định chính xác mình có phải nộp thuế hay không và số thuế cụ thể, bạn cần thực hiện các bước sau:
- Bước 1: Tính tổng thu nhập từ tiền lương, tiền công trong kỳ.
- Bước 2: Xác định các khoản thu nhập được miễn thuế (nếu có).
- Bước 3: Tính thu nhập chịu thuế bằng cách lấy tổng thu nhập trừ đi các khoản miễn thuế.
- Bước 4: Xác định các khoản giảm trừ (giảm trừ gia cảnh cho bản thân và người phụ thuộc, các khoản đóng bảo hiểm, quỹ hưu trí tự nguyện, đóng góp từ thiện, khuyến học, nhân đạo).
- Bước 5: Tính thu nhập tính thuế bằng cách lấy thu nhập chịu thuế trừ đi tổng các khoản giảm trừ.
- Bước 6: Áp dụng biểu thuế lũy tiến từng phần để tính số thuế TNCN phải nộp.
Mức lương bao nhiêu không phải đóng thuế TNCN?
Dựa trên các quy định về giảm trừ gia cảnh cho năm 2026, có thể xác định các mức lương mà người lao động không phải đóng thuế TNCN như sau:

Cụ thể:
- Không có người phụ thuộc: Thu nhập từ tiền lương, tiền công dưới 15,5 triệu đồng/tháng (tương đương dưới 186 triệu đồng/năm) thì không phải đóng thuế.
- Có 01 người phụ thuộc: Thu nhập từ tiền lương, tiền công dưới 21,7 triệu đồng/tháng (tương đương dưới 260,4 triệu đồng/năm) thì không phải đóng thuế.
- Có 02 người phụ thuộc: Thu nhập từ tiền lương, tiền công dưới 27,9 triệu đồng/tháng (tương đương dưới 334,8 triệu đồng/năm) thì không phải đóng thuế.
- Có 03 người phụ thuộc: Thu nhập từ tiền lương, tiền công dưới 34,1 triệu đồng/tháng (tương đương dưới 409,2 triệu đồng/năm) thì không phải đóng thuế.
- Có 04 người phụ thuộc: Thu nhập từ tiền lương, tiền công dưới 40,3 triệu đồng/tháng (tương đương dưới 483,6 triệu đồng/năm) thì không phải đóng thuế.
- Có n người phụ thuộc: Thu nhập từ tiền lương, tiền công dưới 15,5 triệu đồng + (n x 6,2 triệu đồng) thì không phải đóng thuế.
Lưu ý quan trọng là các con số này được tính dựa trên thu nhập đã trừ đi các khoản đóng bảo hiểm, quỹ hưu trí tự nguyện, đóng góp từ thiện, khuyến học, nhân đạo, các khoản thu nhập được miễn thuế, cũng như các khoản không tính thuế như phụ cấp, trợ cấp, tiền ăn trưa.
Ai được xem là người phụ thuộc?
Việc xác định người phụ thuộc đóng vai trò quan trọng trong việc tính toán giảm trừ gia cảnh. Theo Điều 10 Luật Thuế thu nhập cá nhân năm 2025, người phụ thuộc bao gồm:
- Con chưa thành niên; con là người mất năng lực hành vi dân sự, người khuyết tật, không có khả năng lao động.
- Các cá nhân không có thu nhập hoặc có thu nhập không vượt quá mức do Bộ trưởng Bộ Tài chính quy định, bao gồm: con thành niên đang học đại học, cao đẳng, trung học chuyên nghiệp hoặc học nghề; vợ hoặc chồng không có khả năng lao động; bố, mẹ đã hết tuổi lao động hoặc không có khả năng lao động; những người khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng.
Việc hiểu rõ các quy định này sẽ giúp bạn tính toán chính xác nghĩa vụ thuế của mình.
Tổng kết về lương bao nhiêu phải đóng thuế TNCN
Nắm vững các quy định về thuế thu nhập cá nhân, đặc biệt là các mức giảm trừ gia cảnh mới áp dụng từ năm 2026, là điều cần thiết cho mỗi người lao động. Bằng cách hiểu rõ thu nhập chịu thuế, các khoản được miễn giảm và công thức tính thuế, bạn có thể chủ động quản lý tài chính cá nhân và đảm bảo tuân thủ pháp luật. Hãy thường xuyên cập nhật các quy định thuế mới nhất để có sự chuẩn bị tốt nhất cho bản thân và gia đình.
Bình luận