Hợp đồng vay ngân hàng: Hướng dẫn chi tiết và những điều cần biết năm 2026
Tìm hiểu chi tiết về hợp đồng vay ngân hàng, các yếu tố cần có và những lưu ý quan trọng để đảm bảo giao dịch an toàn và đúng pháp luật. Khám phá ngay!
Mục lục
Nhu cầu vay vốn để phục vụ mục đích cá nhân hoặc kinh doanh ngày càng tăng, và hợp đồng vay ngân hàng chính là công cụ pháp lý không thể thiếu. Đây là bản cam kết ràng buộc, quy định rõ ràng trách nhiệm và quyền lợi của cả bên cho vay (ngân hàng) và bên vay. Việc nắm vững nội dung hợp đồng giúp người vay tránh được những rủi ro không đáng có và bảo vệ quyền lợi chính đáng của mình.
Bản chất và vai trò của hợp đồng vay ngân hàng
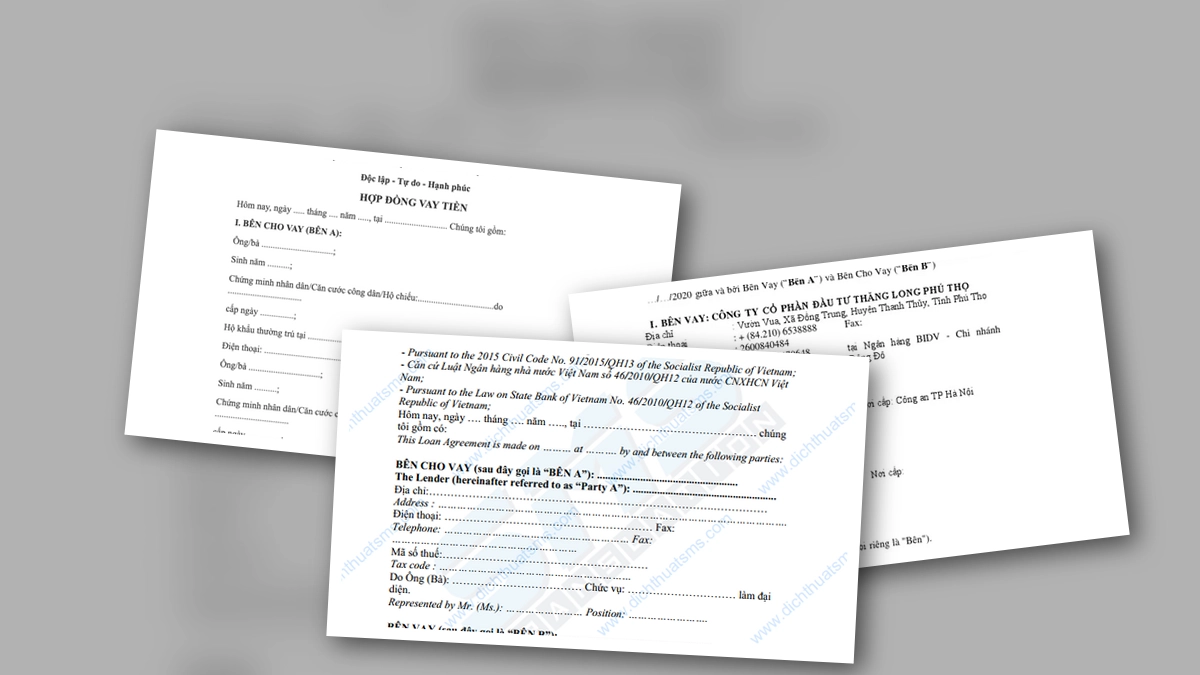
Theo quy định của pháp luật, hợp đồng vay tiền là sự thỏa thuận giữa các bên, theo đó bên cho vay giao cho bên vay một khoản tiền hoặc vật để sử dụng trong một thời gian nhất định. Khi đến hạn, bên vay phải hoàn trả đúng số lượng, chất lượng và trả thêm lãi nếu có thỏa thuận.
Đối với lĩnh vực ngân hàng, hợp đồng vay ngân hàng (thường gọi là hợp đồng tín dụng) đóng vai trò là bằng chứng pháp lý quan trọng nhất. Nó xác lập mối quan hệ vay mượn, nêu rõ các điều khoản và điều kiện mà hai bên phải tuân thủ trong suốt quá trình thực hiện.
Vai trò của hợp đồng vay ngân hàng bao gồm:
- Xác lập quyền và nghĩa vụ: Định rõ trách nhiệm của ngân hàng trong việc giải ngân và các nghĩa vụ của người vay như trả nợ gốc, lãi đúng hạn.
- Bảo vệ quyền lợi: Đảm bảo quyền lợi hợp pháp cho cả hai bên, tránh tranh chấp xảy ra.
- Cơ sở pháp lý: Là căn cứ để giải quyết các tranh chấp nếu có phát sinh, tuân thủ theo quy định của Bộ luật Dân sự và các văn bản pháp luật liên quan.
- Minh bạch giao dịch: Cung cấp một cái nhìn rõ ràng, minh bạch về toàn bộ quá trình vay và trả nợ.
Việc hiểu rõ các loại hợp đồng vay tiền khác nhau cũng rất cần thiết. Có ba dạng hợp đồng vay tiền phổ biến hiện nay: hợp đồng vay tín chấp, hợp đồng vay thế chấp và hợp đồng vay cá nhân. Trong đó, hợp đồng vay ngân hàng thế chấp sổ đỏ là một hình thức phổ biến, yêu cầu tài sản đảm bảo là bất động sản.
Các thông tin quan trọng cần có trong hợp đồng vay ngân hàng
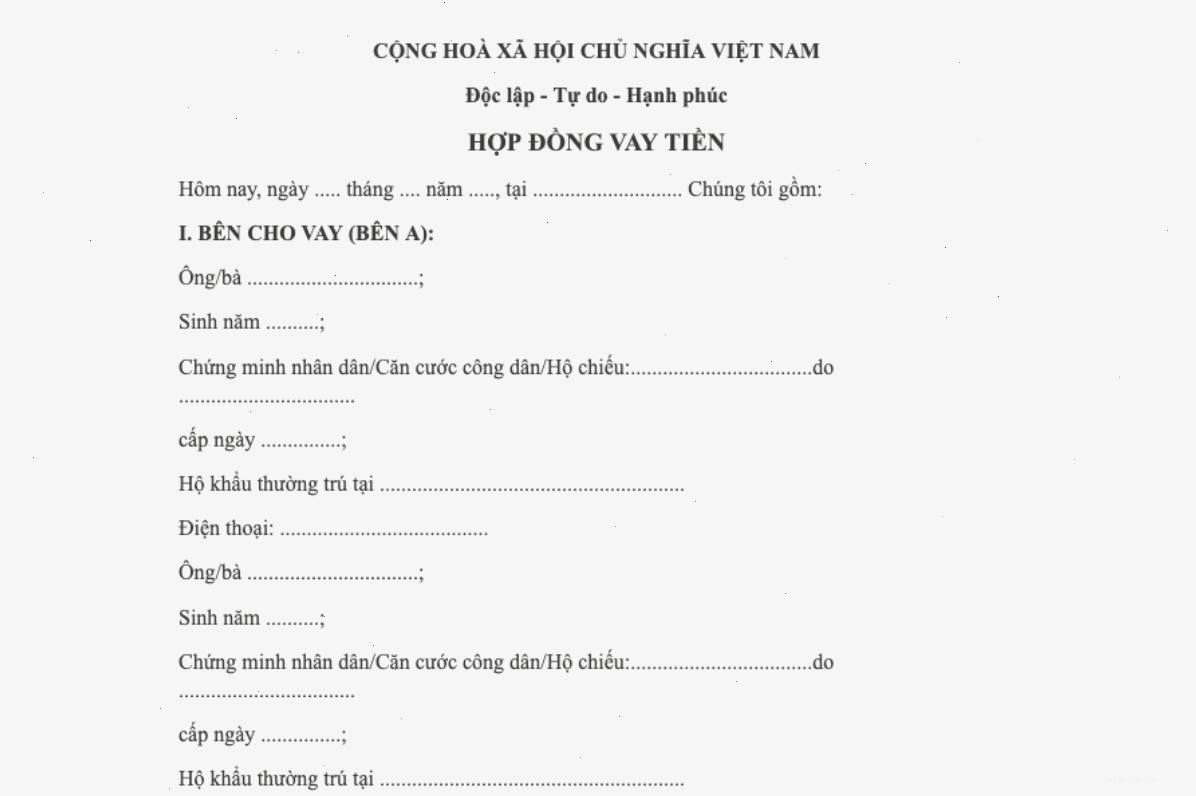
Một bản hợp đồng vay ngân hàng chuẩn mực cần đảm bảo cung cấp đầy đủ và chính xác các thông tin sau:
1. Thông tin chi tiết của các bên
Bao gồm:
- Bên cho vay (Ngân hàng): Tên đầy đủ của ngân hàng, địa chỉ trụ sở chính, thông tin người đại diện hợp pháp (chức vụ, họ tên), mã số đăng ký kinh doanh.
- Bên vay: Nếu là cá nhân, cần có họ tên, năm sinh, số CMND/CCCD hoặc hộ chiếu, địa chỉ thường trú, số điện thoại liên lạc. Nếu người vay đã kết hôn, thông tin của vợ/chồng cũng cần được ghi nhận. Nếu là tổ chức, cần có tên công ty, địa chỉ, thông tin người đại diện và mã số thuế.
2. Nội dung và số tiền vay
Điều khoản này ghi rõ tổng số tiền vay bằng số và bằng chữ, đơn vị tiền tệ. Trường hợp hợp đồng vay ngân hàng 3 bên hoặc nhiều hơn, cần nêu rõ vai trò và nghĩa vụ của từng bên.
3. Mục đích sử dụng tiền vay
Bên vay phải nêu rõ mục đích sử dụng khoản vay. Các dự án hoặc phương án sản xuất kinh doanh đính kèm (nếu có) sẽ được coi là một phần không tách rời của hợp đồng. Ngân hàng có quyền kiểm tra việc sử dụng vốn vay đúng mục đích.
4. Thời hạn cho vay
Thời hạn vay được quy định rõ ràng, bao gồm ngày bắt đầu và ngày kết thúc khoản vay. Ngày trả nợ cuối cùng cũng cần được nêu cụ thể.
5. Lãi suất cho vay và cách tính
Đây là một trong những điều khoản quan trọng nhất:
- Lãi suất cho vay: Ghi rõ mức lãi suất theo tháng hoặc năm (bằng số và bằng chữ).
- Cách tính lãi: Lãi suất được tính trên tổng số tiền vay, theo công thức đã thỏa thuận.
- Lãi suất nợ quá hạn: Quy định rõ mức lãi suất áp dụng khi bên vay không trả nợ gốc và lãi đúng hạn. Thông thường, lãi suất nợ quá hạn sẽ cao hơn lãi suất cho vay thông thường, có thể lên tới 150% lãi suất cho vay ban đầu.
Đối với hợp đồng vay ngân hàng agribank hoặc bất kỳ ngân hàng nào khác, lãi suất và cách tính lãi luôn là thông tin cần được người vay đặc biệt lưu tâm.
6. Phương thức và lịch trả nợ
Hợp đồng cần quy định rõ phương thức thanh toán (tiền mặt, chuyển khoản) và lịch trình trả nợ gốc, lãi chi tiết (theo kỳ hạn, ngày cụ thể).
7. Quyền và nghĩa vụ của các bên
Nêu chi tiết quyền và nghĩa vụ của bên cho vay (ngân hàng) và bên vay, bao gồm quyền yêu cầu, quyền cung cấp thông tin, nghĩa vụ bảo mật, nghĩa vụ trả nợ, nghĩa vụ cung cấp tài liệu...
8. Các thỏa thuận khác
Bao gồm các điều khoản về xử lý vi phạm hợp đồng, chấm dứt hợp đồng, giải quyết tranh chấp, phạt vi phạm, các điều khoản bảo mật thông tin, và các quy định khác mà hai bên đồng ý.
Lưu ý quan trọng khi ký kết hợp đồng vay ngân hàng
Để đảm bảo an toàn và tránh rủi ro pháp lý, người vay cần đặc biệt lưu ý các điểm sau:
1. Đọc kỹ và hiểu rõ từng điều khoản
Tuyệt đối không bỏ qua bất kỳ điều khoản nào, ngay cả những chi tiết nhỏ nhất. Nếu có bất kỳ điểm nào chưa rõ, hãy yêu cầu nhân viên ngân hàng giải thích cặn kẽ hoặc tham khảo ý kiến luật sư. Điều này đặc biệt quan trọng với các hợp đồng vay phức tạp như hợp đồng vay ngân hàng có cần công chứng hay các hợp đồng liên quan đến tài sản đảm bảo.
2. Kiểm tra tính pháp lý của hợp đồng
Hợp đồng cần được lập theo đúng quy định của pháp luật, không chứa các điều khoản vi phạm pháp luật hoặc trái với đạo đức xã hội.
3. Lưu giữ bản gốc hợp đồng cẩn thận
Bản hợp đồng vay là tài liệu pháp lý quan trọng. Hãy giữ gìn cẩn thận và sao lưu nếu cần thiết.
4. Tìm hiểu về lãi suất và các loại phí
Ngoài lãi suất cho vay, cần làm rõ các loại phí liên quan khác như phí thẩm định, phí trả nợ trước hạn, phí quản lý tài khoản... để có cái nhìn toàn diện về chi phí vay.
Đối với hợp đồng vay ngân hàng acb hay bất kỳ tổ chức tín dụng nào, việc minh bạch về lãi suất và các loại phí luôn là yếu tố được người vay quan tâm hàng đầu.
5. Cân nhắc khả năng tài chính
Trước khi ký kết, hãy đánh giá thật kỹ khả năng tài chính của bản thân để đảm bảo có thể trả nợ gốc và lãi đúng hạn, tránh rơi vào tình trạng nợ xấu.
Việc tìm hiểu kỹ lưỡng và tuân thủ các quy định trong hợp đồng vay là bước đi thông minh, giúp bạn quản lý tài chính hiệu quả và đạt được mục tiêu vay vốn của mình.
Bình luận