Cách tính tỷ lệ nợ xấu và ý nghĩa trong quản lý tài chính ngân hàng năm 2026
Tìm hiểu chi tiết về cách tính tỷ lệ nợ xấu (NPL), phân loại các nhóm nợ và tác động của nó đến sức khỏe tài chính ngân hàng. Bài viết cung cấp kiến thức chuyên sâu cho năm 2026

Mục lục
Tỷ lệ nợ xấu là gì và vì sao cần nắm rõ?
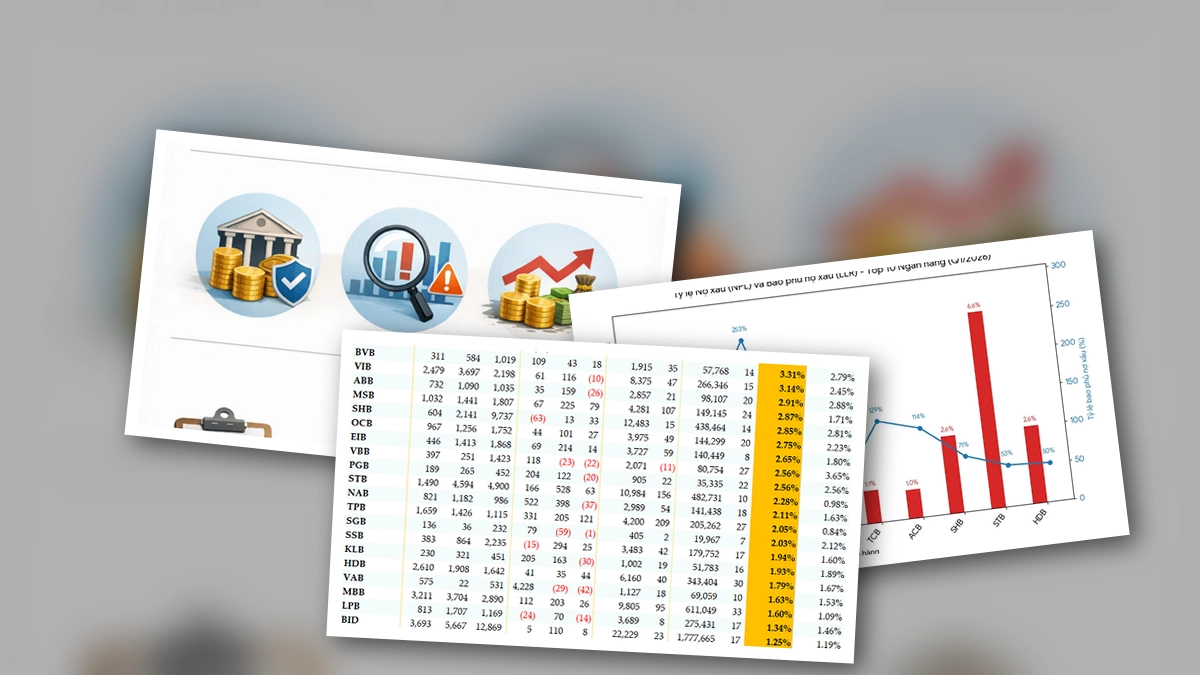
Trong lĩnh vực tài chính ngân hàng, tỷ lệ nợ xấu (Non-Performing Loan ratio - NPL) là một chỉ số quan trọng phản ánh chất lượng tín dụng và sức khỏe tài chính của một tổ chức tín dụng. Hiểu rõ cách tính và ý nghĩa của tỷ lệ này giúp các nhà phân tích, nhà đầu tư cũng như bản thân các ngân hàng đánh giá được mức độ rủi ro trong danh mục cho vay. Trong bối cảnh năm 2026, việc nắm bắt các yếu tố này càng trở nên thiết yếu.
Hiểu rõ bản chất của Nợ xấu
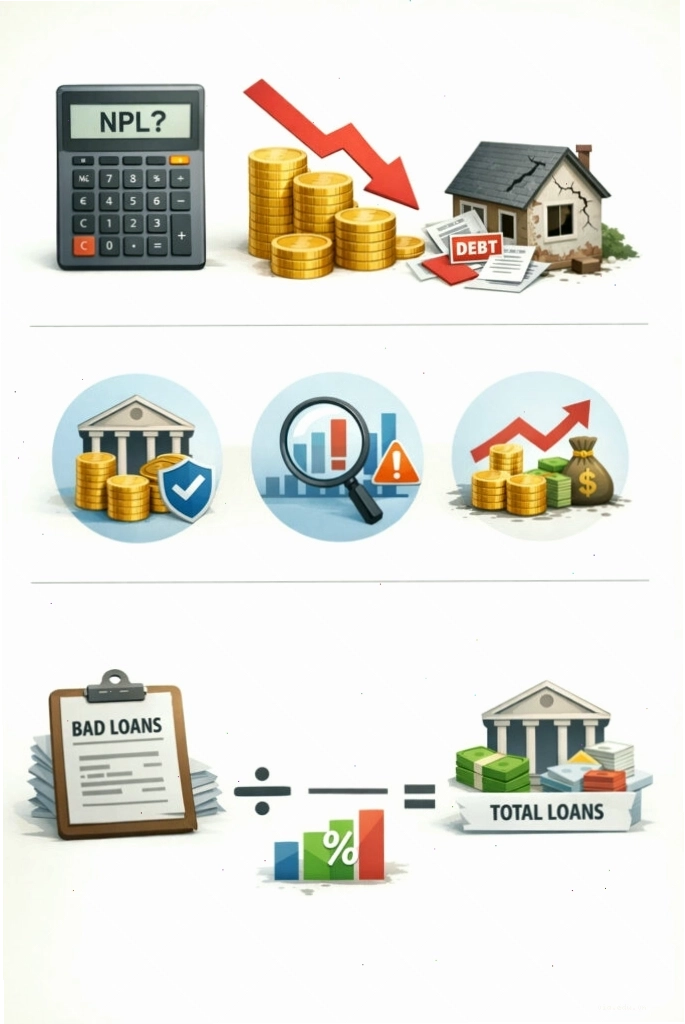
Nợ xấu, hay còn gọi là bad debt, là những khoản nợ khó đòi, đã quá hạn thanh toán và có khả năng cao không thể thu hồi được cả gốc lẫn lãi. Nguyên nhân dẫn đến nợ xấu thường xuất phát từ tình hình kinh doanh thua lỗ, phá sản hoặc các yếu tố khách quan khác ảnh hưởng đến khả năng trả nợ của khách hàng vay.
Theo quy định của Ngân hàng Nhà nước Việt Nam, các khoản nợ được phân loại thành 5 nhóm dựa trên mức độ rủi ro. Trong đó, các nhóm từ 3 đến 5 được xem là nợ xấu:
- Nhóm 1: Nợ đủ tiêu chuẩn (trong hạn, có khả năng thu hồi cả gốc và lãi đúng hạn).
- Nhóm 2: Nợ cần chú ý (quá hạn từ 10 đến 90 ngày, hoặc lần đầu cơ cấu lại thời hạn trả nợ).
- Nhóm 3: Nợ dưới tiêu chuẩn (nợ xấu, quá hạn từ 91 đến 180 ngày, hoặc lần đầu cơ cấu lại thời hạn trả nợ bị quá hạn).
- Nhóm 4: Nợ nghi ngờ (nợ xấu, quá hạn từ 181 đến 360 ngày, hoặc cơ cấu lại nợ lần thứ hai).
- Nhóm 5: Nợ có khả năng mất vốn (nợ xấu, quá hạn trên 360 ngày, hoặc cơ cấu lại nợ lần thứ hai trở lên bị quá hạn).
Công thức tính tỷ lệ nợ xấu
Việc tính toán tỷ lệ nợ xấu là yếu tố then chốt để đánh giá hiệu quả quản lý rủi ro tín dụng của ngân hàng. Công thức chuẩn được áp dụng như sau:
Tỷ lệ nợ xấu = (Tổng dư nợ nợ xấu / Tổng dư nợ) x 100%
Chỉ số này cho biết, trên mỗi 100 đồng tổng dư nợ mà ngân hàng đang có, có bao nhiêu đồng là nợ xấu, tiềm ẩn nguy cơ tổn thất. Theo thông lệ quốc tế và quy định của Ngân hàng Nhà nước Việt Nam (ví dụ: Thông tư 11/2021/TT-NHNN có hiệu lực thay thế các quy định trước đó như Thông tư 31/2017/TT-NHNN về phân loại tài sản có), tỷ lệ nợ xấu an toàn thường được duy trì ở mức dưới 3%.
Ý nghĩa và Tác động của tỷ lệ nợ xấu
Tỷ lệ nợ xấu cao hơn mức an toàn cho thấy ngân hàng đang gặp vấn đề trong quản lý danh mục cho vay, tiềm ẩn rủi ro mất khả năng thanh toán. Ngược lại, tỷ lệ nợ xấu thấp và có xu hướng giảm thể hiện năng lực quản trị rủi ro hiệu quả, danh mục tín dụng lành mạnh.
Các nhà phân tích tài chính, nhà đầu tư thường dựa vào chỉ số này để:
- So sánh chất lượng cho vay giữa các ngân hàng.
- Dự đoán những bất ổn tiềm ẩn trên thị trường tài chính.
- Ra quyết định đầu tư, lựa chọn các ngân hàng có rủi ro thấp.
Việc gia tăng tỷ lệ nợ xấu có thể dẫn đến nhiều hệ lụy tiêu cực, ảnh hưởng đến lợi nhuận, uy tín và khả năng huy động vốn của ngân hàng, thậm chí có thể dẫn đến khủng hoảng tài chính nếu không được kiểm soát kịp thời.
Tác động của việc gia tăng tỷ lệ nợ xấu
Khi tỷ lệ nợ xấu tăng cao, ngân hàng phải đối mặt với nhiều thách thức:
- Giảm lợi nhuận: Các khoản nợ không sinh lời, chi phí trích lập dự phòng rủi ro tăng cao làm giảm lợi nhuận gộp.
- Ảnh hưởng uy tín: Nợ xấu cao làm giảm niềm tin của khách hàng, nhà đầu tư và đối tác đối với sự ổn định của ngân hàng.
- Hạn chế khả năng cho vay mới: Nguồn vốn dành cho hoạt động cho vay mới bị thu hẹp do phải tập trung xử lý nợ xấu và trích lập dự phòng.
- Rủi ro hệ thống: Nếu nhiều ngân hàng cùng đối mặt với tỷ lệ nợ xấu cao, nó có thể gây ra bất ổn cho toàn bộ hệ thống tài chính quốc gia.
Làm sao để kiểm soát tỷ lệ nợ xấu?
Để duy trì tỷ lệ nợ xấu ở mức an toàn, các ngân hàng cần tập trung vào các giải pháp sau:
- Thẩm định tín dụng chặt chẽ: Quy trình đánh giá khách hàng vay phải kỹ lưỡng, dựa trên khả năng tài chính thực tế và phương án sử dụng vốn hiệu quả.
- Theo dõi và quản lý danh mục cho vay: Thường xuyên rà soát, đánh giá tình hình tài chính của khách hàng để phát hiện sớm các dấu hiệu rủi ro.
- Cơ cấu lại nợ hợp lý: Đối với những khách hàng gặp khó khăn tạm thời, ngân hàng có thể xem xét cơ cấu lại thời hạn trả nợ, lãi suất để hỗ trợ khách hàng phục hồi.
- Xử lý nợ hiệu quả: Áp dụng các biện pháp thu hồi nợ, bán nợ hoặc xử lý tài sản đảm bảo một cách nhanh chóng và hiệu quả.
- Đầu tư công nghệ: Ứng dụng công nghệ để tự động hóa quy trình thẩm định, theo dõi và cảnh báo rủi ro.
Kết luận: Tầm quan trọng của việc tính toán và quản lý tỷ lệ nợ xấu
Việc cách tính tỷ lệ nợ xấu và cách tính tỷ lệ nợ xấu của ngân hàng một cách chính xác không chỉ là yêu cầu bắt buộc theo quy định mà còn là công cụ quản trị cốt lõi. Nó giúp các tổ chức tín dụng đánh giá đúng mức độ rủi ro, đưa ra các quyết định kinh doanh sáng suốt, bảo vệ sức khỏe tài chính của mình và đóng góp vào sự ổn định của hệ thống ngân hàng. Đặc biệt trong năm 2026, với nhiều biến động kinh tế tiềm ẩn, việc kiểm soát chặt chẽ tỷ lệ nợ xấu là yếu tố sống còn để đảm bảo sự phát triển bền vững.

Bình luận