Hướng dẫn chi tiết cách tính thuế thu nhập cá nhân theo năm 2026
Nắm vững cách tính thuế thu nhập cá nhân theo năm 2026 để đảm bảo tuân thủ pháp luật. Bài viết cung cấp công thức, ví dụ minh họa và các khoản giảm trừ cần thiết. Tìm hiểu ngay!

Mục lục
Việc hiểu rõ cách tính thuế thu nhập cá nhân theo năm là vô cùng quan trọng đối với mỗi cá nhân có thu nhập chịu thuế. Bài viết này sẽ đi sâu vào quy định pháp luật về thuế thu nhập cá nhân, đặc biệt là những cập nhật cho năm 2026, giúp bạn đọc có cái nhìn toàn diện và áp dụng chính xác.
Thuế thu nhập cá nhân là gì và đối tượng áp dụng
Thuế thu nhập cá nhân (TNCN) là một loại thuế trực thu, đánh vào thu nhập của mỗi cá nhân phát sinh trong kỳ tính thuế. Mục đích chính của thuế TNCN là góp phần điều tiết thu nhập, tạo nguồn thu cho ngân sách nhà nước và thúc đẩy công bằng xã hội. Theo quy định, đối tượng nộp thuế TNCN bao gồm cá nhân cư trú và cá nhân không cư trú có thu nhập chịu thuế phát sinh tại Việt Nam.
Thu nhập chịu thuế bao gồm nhiều loại khác nhau, từ tiền lương, tiền công, thu nhập từ kinh doanh, đầu tư vốn, chuyển nhượng bất động sản, trúng thưởng, bản quyền, thừa kế, cho đến quà tặng. Tuy nhiên, không phải mọi khoản thu nhập đều chịu thuế TNCN. Các quy định về thu nhập chịu thuế được nêu rõ tại Điều 3 Luật Thuế TNCN và các văn bản sửa đổi, bổ sung.
Cách tính thuế thu nhập cá nhân theo năm 2026: Công thức và quy trình
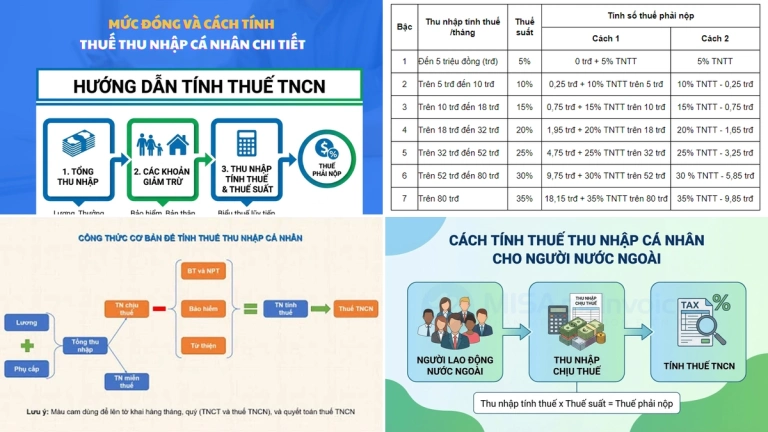
Việc tính thuế thu nhập cá nhân theo năm được thực hiện dựa trên công thức cốt lõi và các quy định chi tiết tại Luật Thuế Thu nhập cá nhân. Theo Điều 8 của Luật, thuế TNCN đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú được xác định như sau:
Thuế thu nhập cá nhân từ tiền lương = Thu nhập tính thuế x Thuế suất (theo biểu thuế lũy tiến)
Để áp dụng công thức này, chúng ta cần xác định rõ hai yếu tố chính: thu nhập tính thuế và thuế suất.
1. Xác định Thu nhập tính thuế
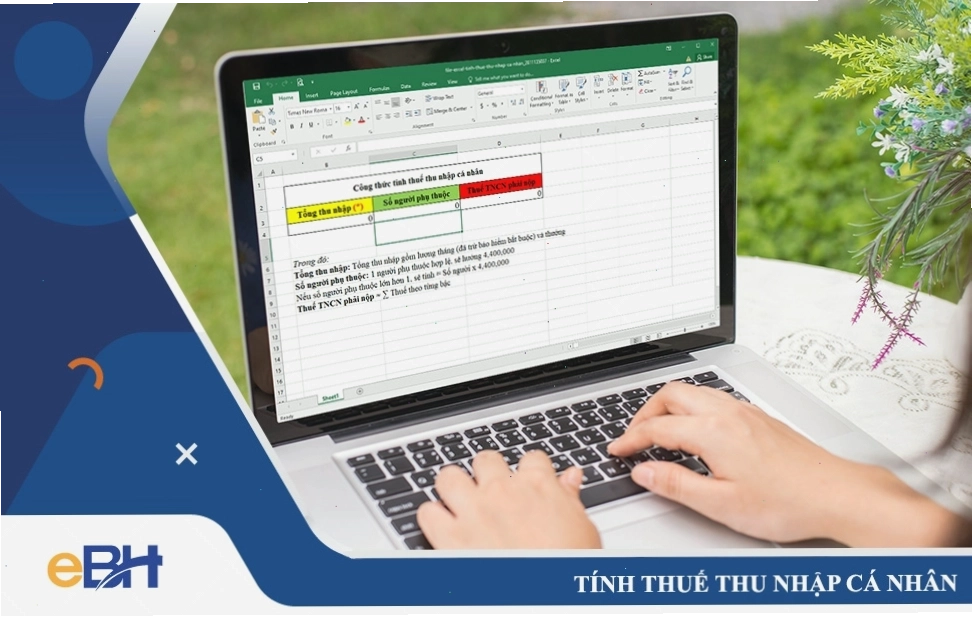
Thu nhập tính thuế là khoản thu nhập còn lại sau khi đã trừ đi các khoản đóng góp bắt buộc và các khoản giảm trừ khác. Cụ thể, theo khoản 2 Điều 8, công thức tính như sau:
Thu nhập tính thuế = Tổng thu nhập chịu thuế - Các khoản đóng góp bảo hiểm bắt buộc - Các khoản giảm trừ gia cảnh và giảm trừ khác.
- Tổng thu nhập chịu thuế: Là toàn bộ thu nhập mà người nộp thuế nhận được trong kỳ, bao gồm tiền lương, tiền công và các khoản thu nhập khác theo quy định.
- Các khoản đóng góp bảo hiểm: Bao gồm bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp (nếu có), và các khoản đóng góp hưu trí bổ sung (tự nguyện hoặc bắt buộc theo quy định).
- Các khoản giảm trừ: Bao gồm giảm trừ gia cảnh cho bản thân người nộp thuế và cho mỗi người phụ thuộc, theo quy định tại Điều 10 và Điều 11 của Luật.
Thời điểm xác định thu nhập tính thuế là thời điểm tổ chức, cá nhân trả thu nhập cho người nộp thuế hoặc thời điểm người nộp thuế nhận được thu nhập.
2. Biểu thuế lũy tiến từng phần
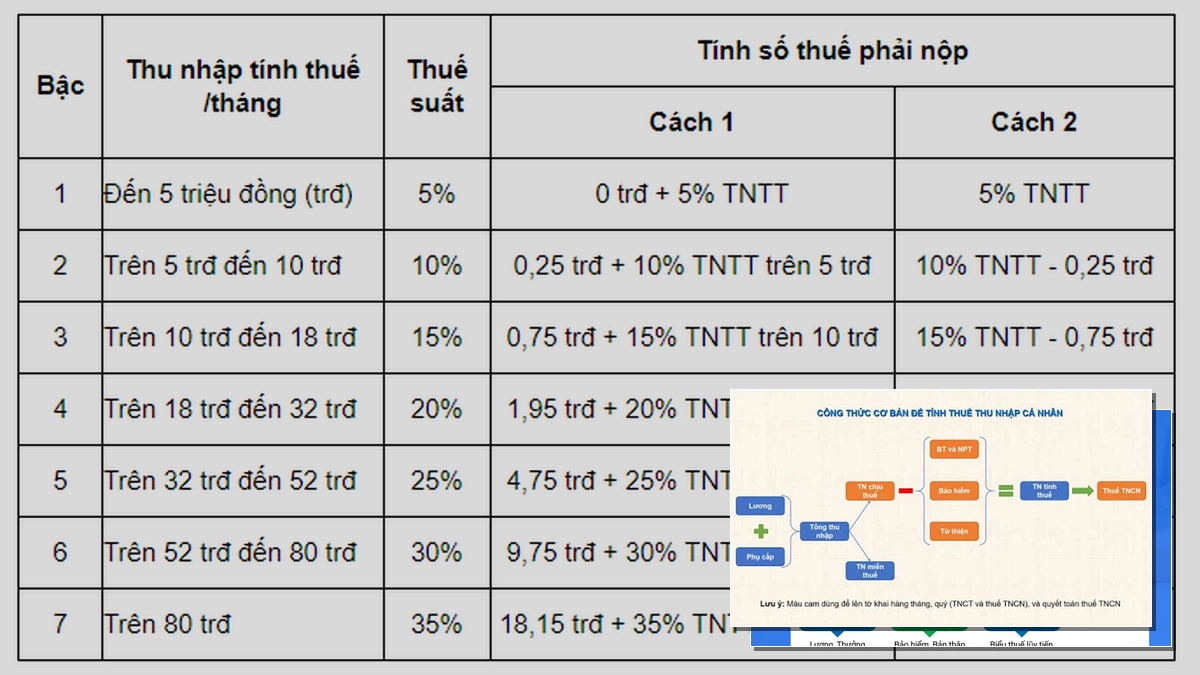
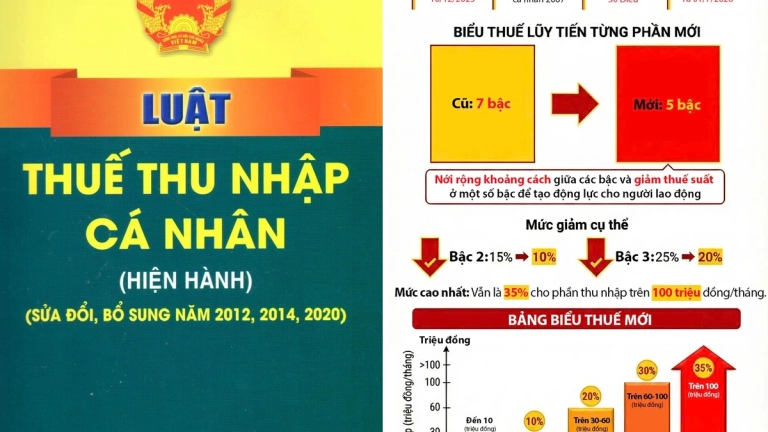
Theo Điều 9 của Luật Thuế Thu nhập cá nhân, biểu thuế lũy tiến từng phần được áp dụng cho thu nhập tính thuế từ tiền lương, tiền công. Biểu thuế này phân chia thu nhập thành các bậc và áp dụng mức thuế suất tương ứng, đảm bảo người có thu nhập cao hơn sẽ đóng thuế theo tỷ lệ cao hơn.
| Bậc thuế | Phần thu nhập tính thuế/năm (triệu đồng) | Phần thu nhập tính thuế/tháng (triệu đồng) | Thuế suất (%) |
|---|---|---|---|
| 1 | Đến 120 | Đến 10 | 5 |
| 2 | Trên 120 đến 360 | Trên 10 đến 30 | 10 |
| 3 | Trên 360 đến 720 | Trên 30 đến 60 | 20 |
| 4 | Trên 720 đến 1.200 | Trên 60 đến 100 | 30 |
| 5 | Trên 1.200 | Trên 100 | 35 |
Đây là biểu thuế áp dụng cho cách tính thuế thu nhập cá nhân theo năm 2025 và các năm tiếp theo, bao gồm cả năm 2026, trừ khi có quy định mới thay đổi.
3. Giảm trừ gia cảnh
Điều 10 của Luật Thuế Thu nhập cá nhân quy định về giảm trừ gia cảnh, một yếu tố quan trọng giúp giảm gánh nặng thuế cho người nộp thuế. Theo đó:
- Mức giảm trừ cho bản thân người nộp thuế: 15,5 triệu đồng/tháng (tương đương 186 triệu đồng/năm).
- Mức giảm trừ cho mỗi người phụ thuộc: 6,2 triệu đồng/tháng.
Người phụ thuộc được xác định là người mà người nộp thuế có trách nhiệm nuôi dưỡng, bao gồm con cái (chưa thành niên, mất năng lực hành vi dân sự, khuyết tật, không có khả năng lao động), con thành niên đang học đại học, cao đẳng, trung học chuyên nghiệp hoặc học nghề, vợ hoặc chồng không có khả năng lao động, bố mẹ đã hết tuổi lao động hoặc không có khả năng lao động, và những người khác không nơi nương tựa mà người nộp thuế đang nuôi dưỡng.
Việc xác định người phụ thuộc phải tuân thủ nguyên tắc mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế.
Ví dụ minh họa cách tính thuế thu nhập cá nhân theo năm 2026
Để hiểu rõ hơn về cách tính thuế thu nhập cá nhân theo năm 2024 và áp dụng cho năm 2026, chúng ta hãy xem xét một ví dụ:
Ông An là cá nhân cư trú, có thu nhập chịu thuế từ tiền lương là 30 triệu đồng/tháng. Ông An có 1 con phụ thuộc và đóng các khoản bảo hiểm bắt buộc là 2 triệu đồng/tháng.
- Thu nhập chịu thuế/năm: 30 triệu/tháng x 12 tháng = 360 triệu đồng.
- Các khoản đóng góp bảo hiểm/năm: 2 triệu/tháng x 12 tháng = 24 triệu đồng.
- Giảm trừ bản thân: 186 triệu đồng/năm.
- Giảm trừ người phụ thuộc: 6,2 triệu/tháng x 12 tháng x 1 người = 74,4 triệu đồng.
- Tổng giảm trừ: 186 triệu + 74,4 triệu = 260,4 triệu đồng.
- Thu nhập tính thuế/năm: 360 triệu - 24 triệu - 260,4 triệu = 75,6 triệu đồng.
Áp dụng biểu thuế lũy tiến:
- Bậc 1 (5%): 120 triệu đồng x 5% = 6 triệu đồng.
- Thu nhập còn lại sau Bậc 1: 75,6 triệu - 120 triệu (không đủ để tính bậc 2, vì thu nhập tính thuế chỉ 75,6 triệu)
Do đó, thu nhập tính thuế của ông An chỉ nằm ở Bậc 1. Tuy nhiên, cách tính lũy tiến yêu cầu tính toán theo từng bậc. Vì 75.6 triệu đồng/năm nhỏ hơn 120 triệu đồng/năm, nên toàn bộ thu nhập tính thuế sẽ áp dụng thuế suất 5%.
Thuế TNCN phải nộp/năm: 75,6 triệu đồng x 5% = 3,78 triệu đồng.

Các khoản giảm trừ và cách tối ưu thuế thu nhập cá nhân
Ngoài các khoản giảm trừ gia cảnh cơ bản, người nộp thuế có thể được hưởng thêm các khoản giảm trừ khác như đóng góp vào quỹ hưu trí tự nguyện, bảo hiểm nhân thọ (trong hạn mức quy định của Chính phủ). Việc tìm hiểu kỹ lưỡng các quy định này sẽ giúp bạn tối ưu hóa số thuế phải nộp một cách hợp pháp.
Cần lưu ý rằng, theo Nghị quyết số 954/2020/UBTVQH14, mức giảm trừ gia cảnh cho bản thân người nộp thuế là 11 triệu đồng/tháng (132 triệu đồng/năm) và cho mỗi người phụ thuộc là 4,4 triệu đồng/người/tháng (thông tin này có thể đã thay đổi theo luật mới nhất). Tuy nhiên, với Luật Thuế TNCN có hiệu lực từ 1/7/2026, mức giảm trừ đã được cập nhật như nêu trên (15.5 triệu/tháng cho bản thân, 6.2 triệu/tháng cho người phụ thuộc). Việc theo dõi các văn bản pháp luật mới nhất là rất cần thiết.
Để đảm bảo tính chính xác và tuân thủ pháp luật, bạn nên tham khảo ý kiến của các chuyên gia thuế hoặc sử dụng các phần mềm khai thuế uy tín. Việc cách tính thuế thu nhập cá nhân theo năm 2026 cần được thực hiện cẩn trọng, tránh các sai sót có thể dẫn đến phạt vi phạm hành chính.
Lời khuyên từ chuyên gia
Nắm vững quy trình tính thuế thu nhập cá nhân không chỉ giúp bạn hoàn thành nghĩa vụ công dân mà còn là một kỹ năng tài chính cá nhân thiết yếu. Hãy chủ động cập nhật các quy định mới về thuế và tận dụng tối đa các khoản giảm trừ hợp pháp để giảm thiểu số thuế phải nộp. Đừng ngần ngại tìm kiếm sự hỗ trợ từ các chuyên gia nếu bạn gặp khó khăn trong quá trình tính toán hoặc khai báo thuế. Khai báo trung thực và chính xác là nền tảng quan trọng để xây dựng uy tín tài chính cá nhân vững chắc.

Bình luận