Adverse Selection là gì? Phân tích chuyên sâu và giải pháp cho năm 2026
Tìm hiểu chi tiết Adverse Selection là gì, các biểu hiện, tác động đến thị trường tài chính và bảo hiểm. Khám phá giải pháp hiệu quả được cập nhật cho năm 2026
Mục lục
Trong lĩnh vực kinh tế học, đặc biệt là các thị trường như tài chính, bảo hiểm và lao động, khái niệm adverse selection (lựa chọn đối nghịch) đóng vai trò cực kỳ quan trọng. Hiện tượng này phát sinh từ sự bất cân xứng thông tin giữa các bên tham gia giao dịch, dẫn đến những hệ lụy không mong muốn, có thể gây thiệt hại đáng kể. Bài viết này sẽ đi sâu phân tích adverse selection là gì, các biểu hiện, tác động và giải pháp ứng phó.
Adverse selection, hay lựa chọn đối nghịch, là một hiện tượng trong kinh tế học, bảo hiểm và quản trị rủi ro, xảy ra khi có sự bất đối xứng thông tin giữa các bên. Điều này khiến những cá nhân hoặc tổ chức có rủi ro cao hơn có xu hướng tham gia vào giao dịch nhiều hơn, trong khi những người có thông tin đầy đủ hơn có thể thực hiện các hành động không mong muốn để trục lợi.
Adverse selection là gì?
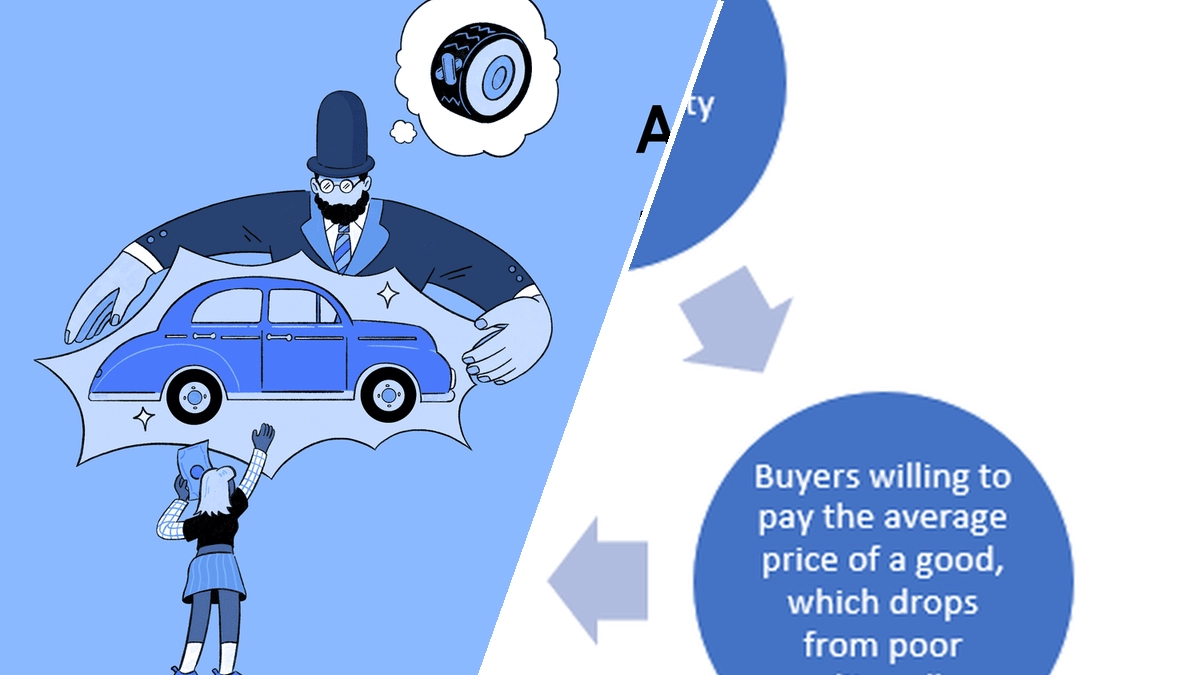
Adverse selection là gì? Thuật ngữ này mô tả một tình huống mà thông tin không cân xứng (asymmetric information) dẫn đến kết quả giao dịch không tối ưu. Cụ thể, một bên tham gia giao dịch có nhiều thông tin hơn bên còn lại, và họ có thể lợi dụng sự chênh lệch thông tin này để đưa ra quyết định có lợi cho mình, bất chấp tổn thất có thể xảy ra cho đối phương. Điều này thường xảy ra trong các thị trường mà người mua hoặc người bán không thể biết đầy đủ về chất lượng, rủi ro hoặc ý định của bên kia.
Ví dụ điển hình cho adverse selection là trong thị trường bảo hiểm. Những người có nguy cơ mắc bệnh cao hơn hoặc có lối sống rủi ro hơn thường có xu hướng mua bảo hiểm nhiều hơn so với những người khỏe mạnh. Nếu công ty bảo hiểm không thể phân biệt được mức độ rủi ro của từng khách hàng, họ có thể phải định giá bảo hiểm dựa trên mức trung bình, dẫn đến việc thu phí của những người ít rủi ro để bù đắp cho những người có rủi ro cao hơn. Điều này có thể khiến những người ít rủi ro rời bỏ thị trường, làm tăng tỷ lệ rủi ro trung bình và có thể dẫn đến sự sụp đổ của thị trường bảo hiểm đó.
Biểu hiện của Adverse Selection trong các thị trường khác nhau
Hiện tượng lựa chọn đối nghịch không chỉ giới hạn trong lĩnh vực bảo hiểm mà còn thể hiện rõ rệt ở nhiều thị trường khác:
1. Thị trường tín dụng
Trong thị trường tín dụng, adverse selection and moral hazard là gì? Lựa chọn đối nghịch xảy ra khi ngân hàng không thể phân biệt được khách hàng nào có khả năng trả nợ tốt (khách hàng tốt) và khách hàng nào có khả năng vỡ nợ cao (khách hàng xấu). Nếu ngân hàng tăng lãi suất để hạn chế nhu cầu vay, những khách hàng tốt có thể sẽ không vay vì lãi suất quá cao hoặc tìm được nơi vay khác với chi phí thấp hơn. Ngược lại, những khách hàng xấu, những người có khả năng vỡ nợ cao, vẫn có thể chấp nhận mức lãi suất cao đó vì họ biết rằng khả năng trả nợ của họ là thấp và có thể không vay được ở đâu khác hoặc vay chợ đen với lãi suất còn cao hơn.
Kết quả là, ngân hàng có nguy cơ tích lũy một lượng lớn khách hàng có rủi ro cao và đuổi đi những khách hàng tốt. Điều này làm tăng rủi ro cho ngân hàng. Bên cạnh đó, moral hazard (rủi ro đạo đức) cũng phát sinh sau khi khoản vay đã được giải ngân. Khách hàng có thể thay đổi mục đích sử dụng vốn vay sang các dự án có rủi ro cao hơn để tìm kiếm lợi nhuận lớn hơn, nhằm bù đắp cho phần lãi suất cao, làm tăng khả năng vỡ nợ.
2. Thị trường lao động
Tương tự, trên thị trường lao động, nếu doanh nghiệp đối phó với tình trạng dư thừa lao động bằng cách giảm lương, hiện tượng lựa chọn đối nghịch có thể xảy ra. Những nhân viên giỏi, có nhiều lựa chọn nghề nghiệp khác, có thể sẽ nghỉ việc. Những nhân viên còn lại có thể là những người có ít lựa chọn hơn hoặc năng suất không cao. Điều này dẫn đến việc doanh nghiệp tích lũy nhân lực tồi. Đồng thời, adverse selection meaning cũng có thể liên quan đến việc người lao động còn lại có thể tìm cách hành động vì lợi ích cá nhân mà không quan tâm đến quyền lợi của người thuê lao động để bù đắp lại mức lương thấp mà họ nhận được (rủi ro đạo đức).
3. Thị trường bảo hiểm y tế
Trong lĩnh vực bảo hiểm y tế, adverse selection ảnh hưởng đến các gia đình thu nhập thấp tìm kiếm các lựa chọn bảo hiểm y tế giá cả phải chăng. Những người có tiền sử bệnh tật hoặc có nguy cơ mắc bệnh cao hơn có nhiều khả năng mua bảo hiểm y tế hơn. Nếu các nhà cung cấp bảo hiểm không thể định giá rủi ro một cách chính xác, họ có thể phải tăng phí bảo hiểm cho tất cả mọi người, khiến những người khỏe mạnh cảm thấy không còn phù hợp để mua bảo hiểm, từ đó làm méo mó thị trường.
Tác động của Adverse Selection đến thị trường tài chính
Tình trạng lựa chọn đối nghịch gây ra những tác động tiêu cực sâu sắc đến thị trường tài chính:
- Giảm hiệu quả phân bổ nguồn vốn: Khi các khoản vay có rủi ro cao chiếm ưu thế, nguồn vốn có thể không được phân bổ đến các dự án hiệu quả và có tiềm năng tăng trưởng thực sự.
- Tăng chi phí giao dịch: Các tổ chức tài chính phải đầu tư nhiều nguồn lực hơn vào việc thu thập và phân tích thông tin để giảm thiểu rủi ro do bất đối xứng thông tin.
- Gây bất ổn thị trường: Trong những trường hợp cực đoan, adverse selection có thể dẫn đến sự sụp đổ của thị trường, tương tự như những gì đã xảy ra trong một số thị trường bảo hiểm hoặc tín dụng trong quá khứ.
- Ảnh hưởng đến niềm tin của nhà đầu tư: Khi nhà đầu tư nhận thức được rủi ro của lựa chọn đối nghịch, họ có thể trở nên thận trọng hơn, giảm hoạt động đầu tư và làm chậm lại sự phát triển kinh tế.
Giải pháp cho Adverse Selection
Để đối phó với adverse selection làf gif (một cách diễn đạt không chuẩn nhưng ám chỉ vấn đề), các tổ chức và nhà quản lý cần áp dụng nhiều biện pháp đồng bộ:
1. Cải thiện luồng thông tin
Nâng cao tính minh bạch và khả năng tiếp cận thông tin là yếu tố then chốt. Các tổ chức tài chính cần:
- Phân tích tín dụng chặt chẽ: Xây dựng các mô hình chấm điểm tín dụng hiệu quả, thu thập đầy đủ lịch sử tín dụng và thông tin tài chính của khách hàng.
- Sử dụng công nghệ: Ứng dụng trí tuệ nhân tạo (AI) và máy học (Machine Learning) để phân tích dữ liệu lớn, nhận diện các mẫu hành vi và đánh giá rủi ro chính xác hơn.
- Hợp tác và chia sẻ thông tin: Giữa các tổ chức tài chính (trong khuôn khổ pháp luật cho phép) để có cái nhìn toàn diện hơn về khách hàng.
2. Thiết kế sản phẩm và cơ chế thị trường phù hợp
Các biện pháp bao gồm:
- Phân cấp rủi ro (Risk Tiering): Tạo ra các sản phẩm với mức phí và điều khoản khác nhau dựa trên mức độ rủi ro được đánh giá của từng khách hàng. Ví dụ, trong bảo hiểm, có thể có các gói bảo hiểm với mức chi trả khác nhau hoặc yêu cầu khám sức khỏe chi tiết hơn đối với các gói cao cấp.
- Cơ chế sàng lọc (Screening Mechanisms): Áp dụng các quy trình kiểm tra, thẩm định nghiêm ngặt để loại bỏ các đối tượng có rủi ro cao không mong muốn.
- Cơ chế giám sát (Monitoring Mechanisms): Sau khi giao dịch diễn ra, cần có cơ chế theo dõi để phát hiện và ngăn chặn các hành vi rủi ro đạo đức.
- Tăng cường giáo dục tài chính: Nâng cao nhận thức của người tiêu dùng và doanh nghiệp về tầm quan trọng của thông tin minh bạch và hậu quả của bất đối xứng thông tin.
3. Vai trò của cơ quan quản lý
Các cơ quan quản lý nhà nước có vai trò quan trọng trong việc:
- Thiết lập khung pháp lý rõ ràng: Quy định về công bố thông tin, bảo vệ dữ liệu cá nhân và các hành vi cạnh tranh không lành mạnh.
- Giám sát và xử lý vi phạm: Đảm bảo các tổ chức tuân thủ quy định, xử lý các hành vi trục lợi bất hợp pháp.
- Thúc đẩy các chương trình phúc lợi xã hội: Ví dụ, các chương trình bảo hiểm y tế quốc gia có thể giúp giảm thiểu tác động của adverse selection đối với các nhóm dân cư dễ bị tổn thương.
Ví dụ về Adverse Selection ảnh hưởng đến quyết định
Một ví dụ thực tế về adverse selection là khi các công ty cho thuê xe hơi. Họ có thể gặp phải tình trạng những người lái xe có xu hướng lái xe cẩu thả hoặc có lịch sử tai nạn nhiều hơn có nhiều khả năng thuê xe hơn. Để đối phó, các công ty cho thuê xe thường yêu cầu đặt cọc cao, kiểm tra bằng lái xe và có thể áp dụng phí bảo hiểm bổ sung cho những người thuê xe có hồ sơ rủi ro cao. Ngược lại, những người lái xe cẩn thận có thể thấy chi phí thuê xe quá cao và chọn các phương tiện di chuyển khác.
Kết luận
Hiểu rõ adverse selection là gì và cách nó tác động đến các thị trường là bước đầu tiên để xây dựng các chiến lược đối phó hiệu quả. Sự bất cân xứng thông tin là một đặc điểm cố hữu của nhiều giao dịch kinh tế, nhưng thông qua việc cải thiện luồng thông tin, thiết kế sản phẩm thông minh và sự quản lý chặt chẽ, chúng ta có thể giảm thiểu những tác động tiêu cực và hướng tới các thị trường hoạt động hiệu quả và công bằng hơn. Hãy chủ động trang bị kiến thức và áp dụng các biện pháp phòng ngừa để bảo vệ quyền lợi của bạn trong mọi giao dịch.
Bình luận