Xuất Hóa Đơn Sai Thuế Suất Có Bị Phạt Không? Hướng Dẫn Xử Lý Chi Tiết
Tìm hiểu chi tiết về quy định xử phạt khi xuất hóa đơn sai thuế suất. Hướng dẫn cách khắc phục hóa đơn sai sót đúng quy định pháp luật. Liên hệ HTDNV Group để được tư vấn

Mục lục
Xuất hóa đơn sai thuế suất là một trong những sai sót thường gặp trong quá trình hoạt động của các doanh nghiệp. Lỗi này không chỉ ảnh hưởng đến việc kê khai thuế mà còn tiềm ẩn nguy cơ bị xử phạt hành chính nếu không được xử lý kịp thời và đúng quy định. Vậy, hành vi xuất hóa đơn sai thuế suất có bị phạt không? Cách điều chỉnh hóa đơn như thế nào để đảm bảo tuân thủ pháp luật?
Xác định mức phạt khi xuất hóa đơn sai thuế suất
Theo quy định hiện hành của pháp luật Việt Nam, chưa có điều khoản nào xử phạt trực tiếp đối với hành vi xuất hóa đơn sai thuế suất. Tuy nhiên, điều này không có nghĩa là doanh nghiệp có thể bỏ qua sai sót này. Thực tế, việc ghi nhận sai thuế suất trên hóa đơn điện tử hoặc hóa đơn giấy sẽ dẫn đến tình trạng kê khai sai số tiền thuế giá trị gia tăng (GTGT) phải nộp.
Hành vi kê khai sai thuế, dù có dẫn đến thiếu tiền thuế hay không, đều có thể bị xử phạt vi phạm hành chính theo quy định của pháp luật về thuế. Do đó, mặc dù không có mức phạt cụ thể cho việc xuất sai thuế suất có bị phạt không theo cách hiểu thông thường, nhưng hậu quả gián tiếp là rủi ro bị phạt do kê khai sai thuế.

Quy định về thuế suất trên hóa đơn
Để hiểu rõ hơn về sai sót thuế suất, cần nắm vững các quy định về thuế suất GTGT được thể hiện trên hóa đơn. Căn cứ theo quy định tại điểm b khoản 6 Điều 10 Nghị định 123/2020/NĐ-CP, thuế suất thuế GTGT thể hiện trên hóa đơn phải là thuế suất tương ứng với từng loại hàng hóa, dịch vụ theo quy định của pháp luật về thuế GTGT.
Một hóa đơn hợp pháp cần đảm bảo các thông tin thiết yếu như: tên, đơn vị tính, số lượng, đơn giá hàng hóa, dịch vụ; thành tiền chưa có thuế GTGT; thuế suất thuế GTGT; tổng số tiền thuế GTGT theo từng loại thuế suất; tổng cộng tiền thuế GTGT; và tổng tiền thanh toán đã bao gồm thuế GTGT.
Theo Điều 9, Điều 10 và Điều 11 Thông tư 219/2013/TT-BTC, có ba mức thuế suất GTGT phổ thông là 0%, 5% và 10%. Tuy nhiên, do ảnh hưởng của dịch bệnh và tình hình kinh tế, Nhà nước đã có chính sách giảm thuế GTGT từ năm 2022 đến hết ngày 30/06/2025. Cụ thể, các hàng hóa, dịch vụ chịu thuế suất 10% sẽ được giảm xuống còn 8%, trừ một số nhóm hàng hóa, dịch vụ đặc biệt như viễn thông, tài chính, bất động sản, kim loại, sản phẩm khai khoáng, sản phẩm hóa chất, hàng hóa chịu thuế tiêu thụ đặc biệt và công nghệ thông tin.
Cách xử lý khi xuất hóa đơn sai thuế suất
Tùy thuộc vào từng trường hợp sai sót cụ thể, quy trình xử lý hóa đơn xuất hóa đơn bị sai thuế suất sẽ khác nhau. Dưới đây là các phương án xử lý phổ biến:
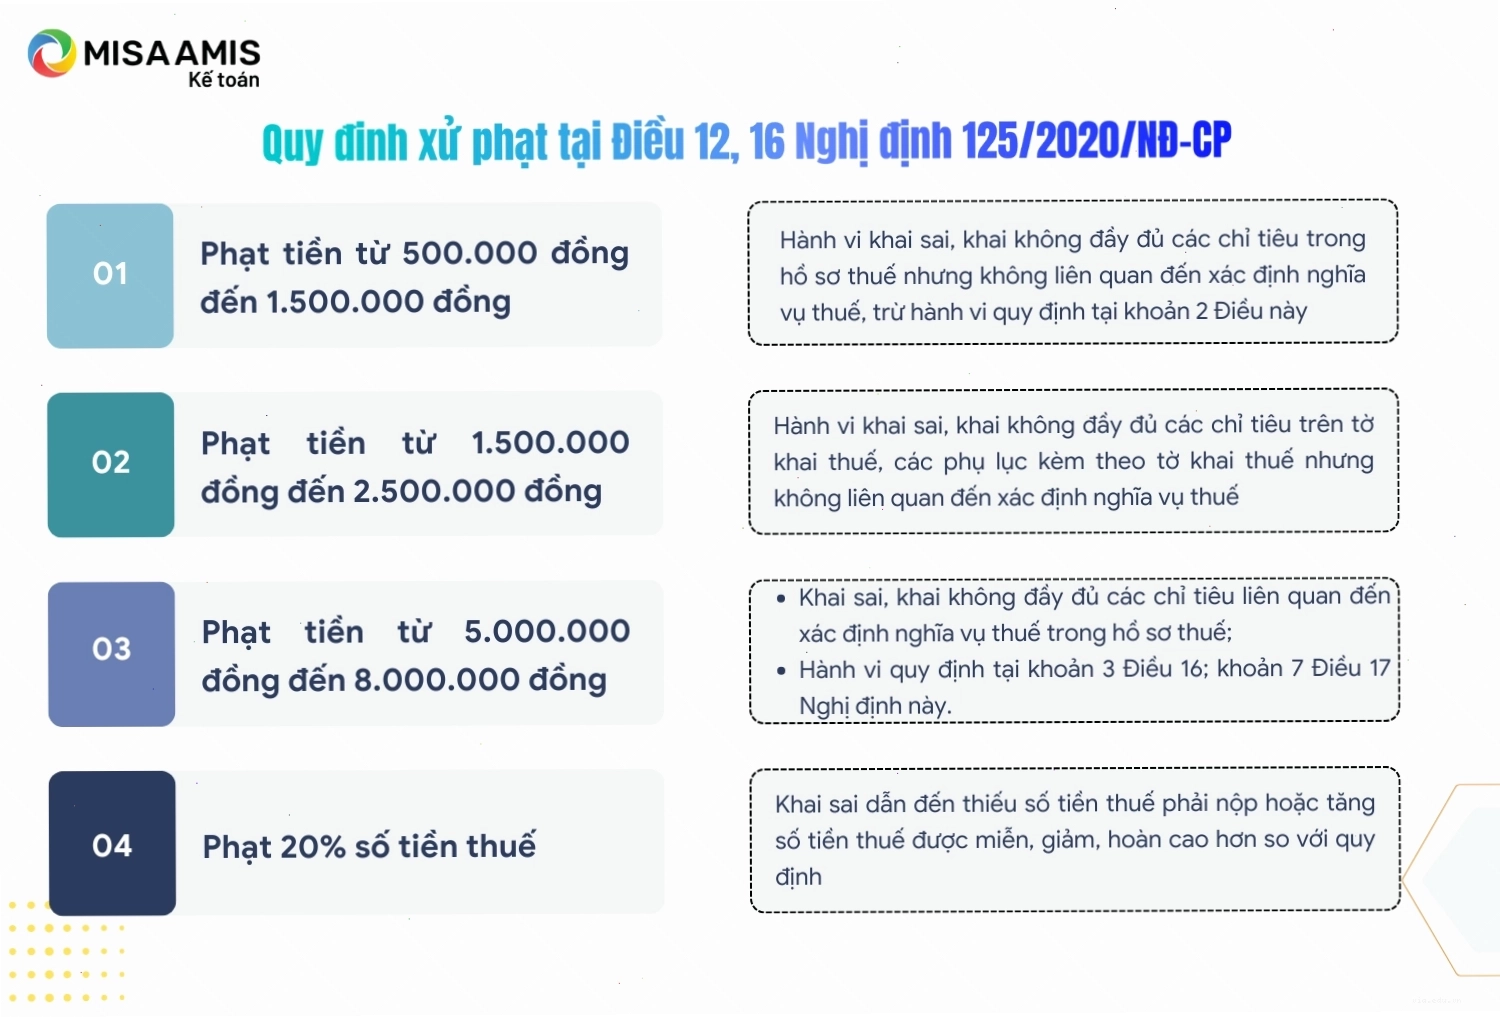
Trường hợp 1: Hóa đơn điện tử đã cấp mã của cơ quan thuế nhưng chưa gửi cho người mua
Trong trường hợp này, người bán cần thực hiện thông báo với cơ quan thuế theo Mẫu số 04/SS-HĐĐT ban hành kèm theo Nghị định 123/2020/NĐ-CP. Thông báo này nhằm mục đích hủy hóa đơn điện tử đã lập có sai sót. Sau đó, người bán sẽ lập một hóa đơn điện tử mới, ký số và gửi cơ quan thuế để cấp mã hóa đơn mới, thay thế cho hóa đơn cũ đã bị hủy. Hóa đơn mới này sẽ được gửi cho người mua.
Trường hợp 2: Hóa đơn điện tử đã được gửi cho người mua
Nếu hóa đơn điện tử đã được gửi cho người mua, doanh nghiệp có hai lựa chọn để xử lý:
- Lập hóa đơn điện tử điều chỉnh:
Bước 1: Nếu có thỏa thuận trước giữa hai bên, lập văn bản thỏa thuận ghi rõ sai sót.
Bước 2: Người bán lập hóa đơn điện tử điều chỉnh. Trên hóa đơn này, phải ghi rõ dòng chữ “Điều chỉnh cho hóa đơn Mẫu số... ký hiệu... số... ngày... tháng... năm”. - Lập hóa đơn điện tử mới thay thế:
Người bán lập hóa đơn điện tử mới để thay thế hóa đơn cũ có sai sót. Hóa đơn điện tử thay thế phải có dòng chữ “Thay thế cho hóa đơn Mẫu số... ký hiệu... số... ngày... tháng... năm”.
Sau khi lập hóa đơn điều chỉnh hoặc thay thế, người bán ký số và gửi cho người mua (đối với hóa đơn điện tử không có mã của cơ quan thuế) hoặc gửi cơ quan thuế để cấp mã cho hóa đơn mới rồi gửi cho người mua (đối với hóa đơn điện tử có mã của cơ quan thuế).

Lưu ý quan trọng là trong trường hợp có thỏa thuận về việc lập văn bản thỏa thuận trước khi lập hóa đơn thay thế cho hóa đơn có sai sót, các bên cần lập văn bản này ghi rõ sai sót trước khi người bán tiến hành lập hóa đơn điện tử thay thế.
Các loại thuế suất GTGT phổ biến
Để đảm bảo việc xuất hóa đơn chính xác, doanh nghiệp cần nắm vững các quy định về thuế suất GTGT:
- Thuế suất 0%: Áp dụng cho hàng hóa, dịch vụ xuất khẩu và các đối tượng khác theo quy định.
- Thuế suất 5%: Áp dụng cho hàng hóa, dịch vụ thiết yếu, đầu vào cho sản xuất nông nghiệp, lâm nghiệp, thủy sản, làm muối, và một số dịch vụ y tế, giáo dục.
- Thuế suất 10%: Áp dụng cho các hàng hóa, dịch vụ thông thường còn lại không thuộc các trường hợp áp dụng thuế suất 0% và 5%.

Việc áp dụng sai các mức thuế suất này sẽ dẫn đến tình trạng xuất hóa đơn sai thuế suất, gây ảnh hưởng đến việc kê khai và nộp thuế.
Lời khuyên từ chuyên gia
Để hạn chế tối đa rủi ro liên quan đến sai sót hóa đơn, doanh nghiệp nên:
- Thường xuyên cập nhật các quy định mới nhất về hóa đơn, chứng từ và thuế.
- Đào tạo, tập huấn nghiệp vụ cho nhân viên kế toán, bán hàng về quy trình xuất hóa đơn và các quy định liên quan.
- Sử dụng phần mềm hóa đơn điện tử uy tín, có tính năng tự động kiểm tra và cảnh báo sai sót.
- Xây dựng quy trình kiểm soát nội bộ chặt chẽ trong việc phát hành và quản lý hóa đơn.
Nếu doanh nghiệp đang tìm kiếm giải pháp hóa đơn điện tử hiệu quả, đừng ngần ngại liên hệ với HTDNV Group để được tư vấn và hỗ trợ tốt nhất.

Bình luận