Vay ngắn hạn là bao lâu? Thời hạn và quy định chi tiết 2026
Vay ngắn hạn là khoản vay có thời hạn tối đa 12 tháng, đáp ứng nhu cầu vốn gấp hoặc vốn lưu động. Tìm hiểu chi tiết về quy định, điều kiện và cách thức vay hiệu quả nhất

Mục lục
Nhu cầu về nguồn vốn nhanh chóng để giải quyết các vấn đề tài chính cấp bách hoặc bổ sung vốn kinh doanh tạm thời ngày càng phổ biến. Trong bối cảnh đó, vay ngắn hạn nổi lên như một giải pháp tài chính linh hoạt. Tuy nhiên, vay ngắn hạn là bao lâu và các quy định liên quan là điều mà nhiều người còn băn khoăn. Bài viết này sẽ làm rõ các khía cạnh của khoản vay ngắn hạn, từ định nghĩa, đặc điểm đến cách thức vay phù hợp.
Thông tin cốt lõi về vay ngắn hạn:
- Thời hạn tối đa 12 tháng.
- Mục đích: Bù đắp thiếu hụt vốn lưu động, nhu cầu tiêu dùng cấp bách.
- Ưu điểm: Thủ tục đơn giản, xét duyệt nhanh, giải ngân sớm.
- Phù hợp cho cá nhân và doanh nghiệp cần vốn gấp.
Thời hạn cho vay là gì và phân loại theo kỳ hạn
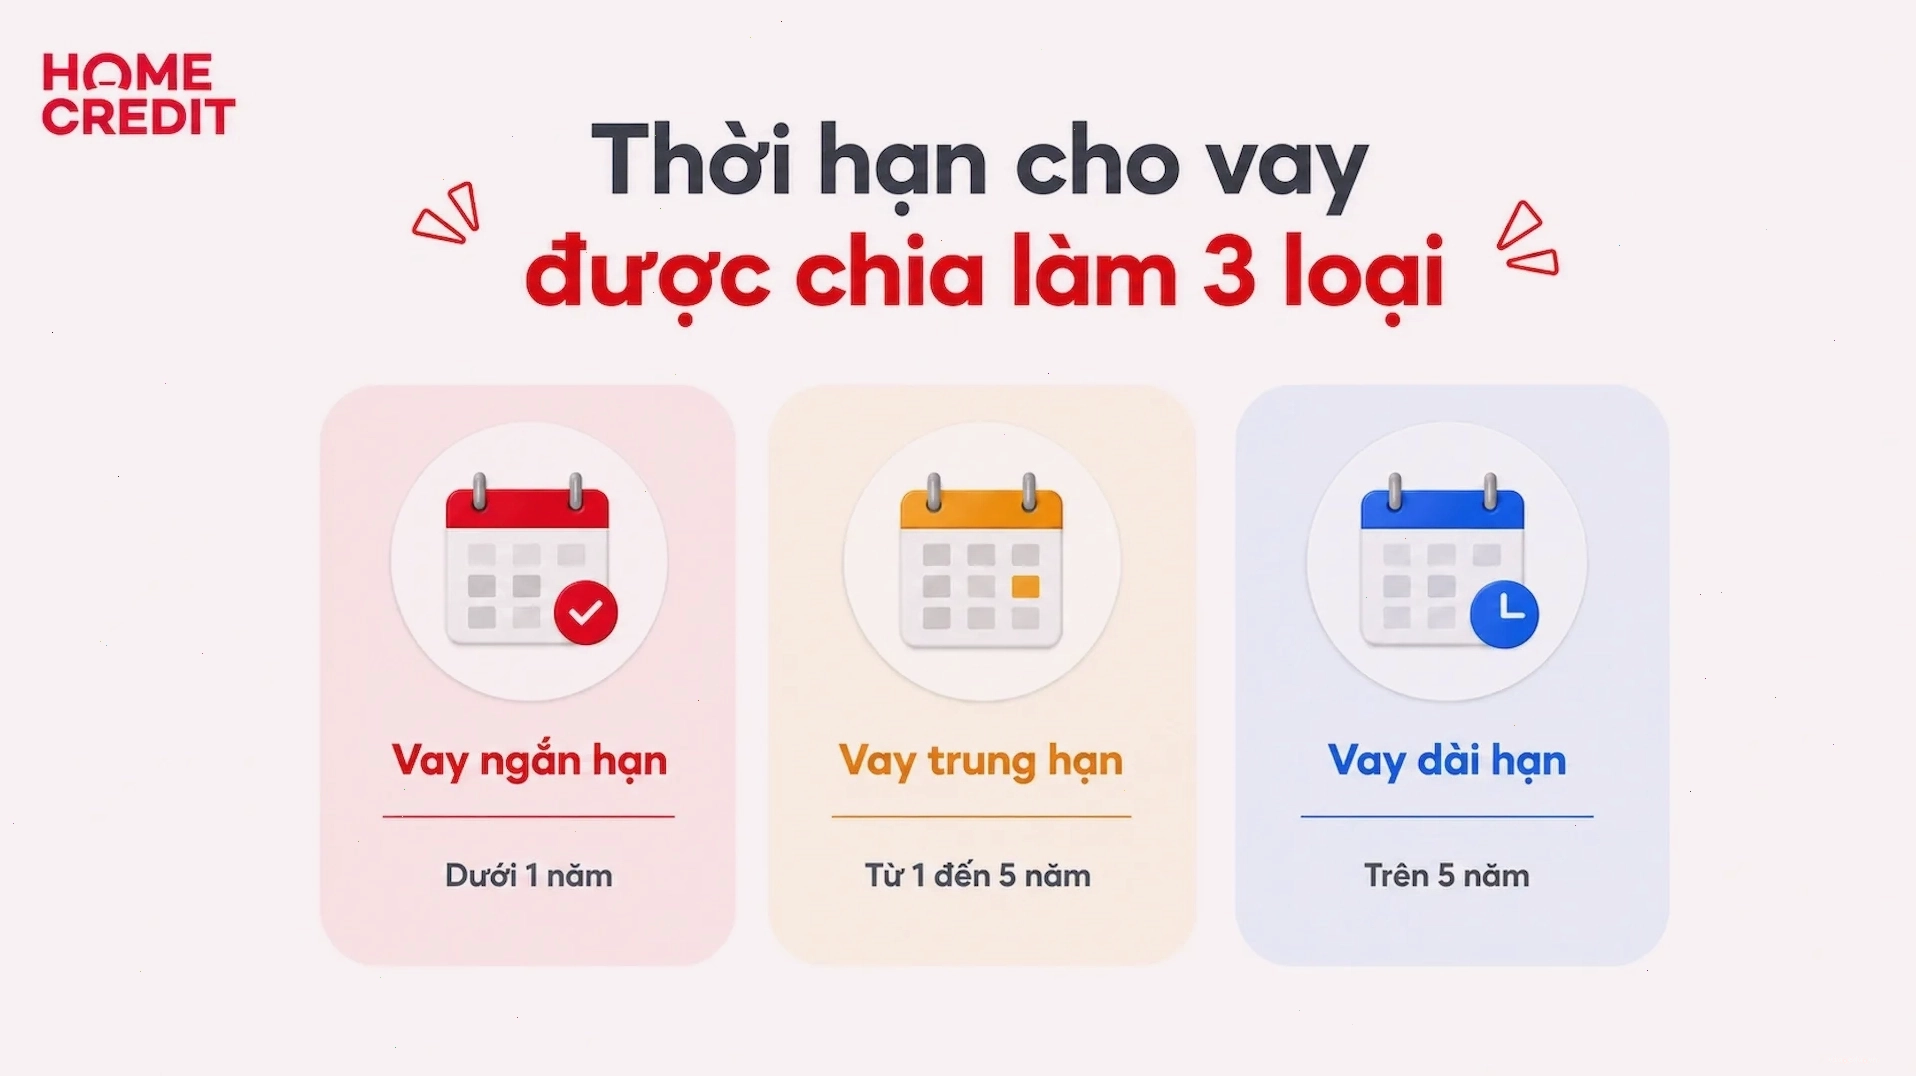
Thời hạn cho vay là khoảng thời gian mà người vay được phép sử dụng khoản tiền vay, tính từ ngày giải ngân cho đến khi hoàn trả toàn bộ gốc và lãi theo thỏa thuận. Đây là một trong những yếu tố quan trọng ảnh hưởng trực tiếp đến số tiền trả góp hàng tháng và tổng số tiền lãi phải trả. Dựa trên thời hạn cho vay, các khoản vay thường được chia thành ba nhóm chính:
- Vay ngắn hạn
- Vay trung hạn
- Vay dài hạn
Vay ngắn hạn là gì và đặc điểm nhận biết
Theo quy định pháp luật hiện hành, vay ngắn hạn là khoản vay có thời hạn tối đa 12 tháng (1 năm). Hình thức vay này thường nhắm đến việc đáp ứng các nhu cầu tài chính đột xuất, chi tiêu cá nhân cấp bách hoặc bổ sung vốn lưu động cho hoạt động kinh doanh trong thời gian ngắn. Khoản vay ngắn hạn nước ngoài là bao lâu cũng tuân thủ nguyên tắc tương tự, tùy thuộc vào quy định của quốc gia và thỏa thuận giữa các bên.
Các đặc điểm nổi bật của vay ngắn hạn bao gồm:
- Thời gian vay linh hoạt: Phù hợp với các kế hoạch tài chính ngắn hạn.
- Điều kiện vay thường đơn giản: So với các khoản vay dài hạn, thủ tục vay ngắn hạn thường ít phức tạp hơn.
- Lãi suất có thể cao hơn: Do thời gian vay ngắn, lãi suất có thể cao hơn so với vay trung và dài hạn để bù đắp chi phí quản lý rủi ro cho bên cho vay.
- Giải ngân nhanh: Nhiều sản phẩm vay ngắn hạn được thiết kế để giải ngân nhanh chóng, đáp ứng nhu cầu tiền mặt tức thời.
Ví dụ về nhu cầu vay ngắn hạn:
- Đối với cá nhân: Thanh toán chi phí y tế đột xuất, học phí học kỳ, chi phí sửa chữa nhà cửa, hoặc các chuyến đi ngắn ngày.
- Đối với doanh nghiệp: Bổ sung vốn mua nguyên vật liệu, chi trả lương nhân viên, thanh toán các khoản nợ ngắn hạn, duy trì vòng quay vốn lưu động.

Vay trung hạn và vay dài hạn khác gì?
Bên cạnh vay ngắn hạn, các hình thức vay trung hạn và dài hạn cũng đóng vai trò quan trọng trong hệ thống tài chính, phục vụ các mục đích đầu tư và mua sắm lớn hơn:
- Vay trung hạn: Có thời hạn từ 1 đến 5 năm, thường dùng cho các dự án đầu tư quy mô vừa, mua sắm tài sản có giá trị trung bình.
- Vay dài hạn: Có thời hạn trên 5 năm, chủ yếu phục vụ các mục đích như mua nhà, mua xe, hoặc các dự án đầu tư dài hạn, đòi hỏi tài sản bảo đảm lớn.
So sánh chi tiết các hình thức vay theo thời hạn
Việc hiểu rõ sự khác biệt giữa các kỳ hạn vay giúp người dùng đưa ra quyết định tài chính sáng suốt. Bảng dưới đây sẽ tóm tắt các tiêu chí chính:
| Tiêu chí | Vay ngắn hạn | Vay trung hạn | Vay dài hạn |
|---|---|---|---|
| Thời hạn | ≤ 12 tháng | 1 – 5 năm | Trên 5 năm |
| Mục đích sử dụng | Chi tiêu ngắn hạn, vốn lưu động, nhu cầu gấp | Đầu tư kinh doanh vừa, mua sắm tài sản | Mua nhà, mua xe, đầu tư tài sản lớn |
| Lãi suất | Thường cao hơn do thời gian vay ngắn | Mức trung bình | Thường thấp hơn nhưng tổng chi phí lãi có thể cao hơn |
| Hình thức bảo đảm | Chủ yếu tín chấp hoặc hạn mức tín dụng | Tín chấp hoặc thế chấp | Chủ yếu yêu cầu tài sản bảo đảm |
Như vậy, thời hạn vay ngắn hạn là bao lâu chỉ nên được lựa chọn khi bạn có khả năng hoàn trả nợ gốc và lãi trong vòng 12 tháng.
Lựa chọn sản phẩm vay ngắn hạn tại MB
Ngân hàng MB cung cấp đa dạng các giải pháp cho vay ngắn hạn, đáp ứng nhiều nhu cầu khác nhau của khách hàng cá nhân và doanh nghiệp. Khách hàng có thể tiếp cận các gói vay như:
- Vay thấu chi
- Vay sản xuất kinh doanh
- Vay tiêu dùng nhanh
Điểm nổi bật khi vay ngắn hạn tại MB là quy trình đăng ký và hoàn tất thủ tục trực tiếp trên App MBBank, giúp tiết kiệm thời gian và công sức. Lãi suất cạnh tranh, quy trình xét duyệt nhanh chóng và khả năng giải ngân sớm là những lợi ích mà khách hàng nhận được.
Để được tư vấn chi tiết hơn về các gói vay ngắn hạn phù hợp, quý khách hàng có thể liên hệ hotline 1900 545 426.
Câu hỏi thường gặp về thời hạn vay ngắn hạn
Thời hạn cho vay có ảnh hưởng đến lãi suất và số tiền trả hàng tháng không?
Có, thời hạn cho vay có ảnh hưởng trực tiếp. Kỳ hạn vay càng dài, số tiền trả góp hàng tháng thường nhỏ hơn, nhưng tổng số tiền lãi phải trả trong suốt khoản vay lại có xu hướng cao hơn. Ngược lại, kỳ hạn vay ngắn sẽ có số tiền trả góp hàng tháng lớn hơn nhưng tổng chi phí lãi thường thấp hơn.
Chọn thời hạn vay tín chấp dài hay ngắn sẽ có lợi hơn?
Việc lựa chọn thời hạn vay dài hay ngắn phụ thuộc vào khả năng tài chính và mục đích sử dụng vốn của bạn. Nếu bạn cần vốn gấp và có khả năng tài chính ổn định, vay ngắn hạn với tổng chi phí lãi thấp hơn có thể là lựa chọn tốt. Tuy nhiên, nếu muốn giảm áp lực tài chính hàng tháng, vay dài hạn với số tiền trả góp nhỏ hơn sẽ phù hợp hơn, miễn là bạn có kế hoạch tài chính vững chắc.
Vay ngắn hạn là vay bao lâu?
Vay ngắn hạn là các khoản vay có thời hạn tối đa là 12 tháng.
Vay ngắn hạn Agribank là bao lâu?
Các sản phẩm vay ngắn hạn tại Agribank thường tuân thủ quy định chung về thời hạn tối đa là 12 tháng, tuy nhiên, tùy thuộc vào từng sản phẩm vay cụ thể và mục đích sử dụng vốn, thời hạn có thể được điều chỉnh theo chính sách của ngân hàng.
Bình luận