Value at Risk là gì? Hướng dẫn tính toán và ứng dụng hiệu quả 2026
Tìm hiểu Value at Risk là gì, các phương pháp tính VaR phổ biến và ứng dụng thực tế trong quản lý rủi ro tài chính. Khám phá ngay!
Mục lục
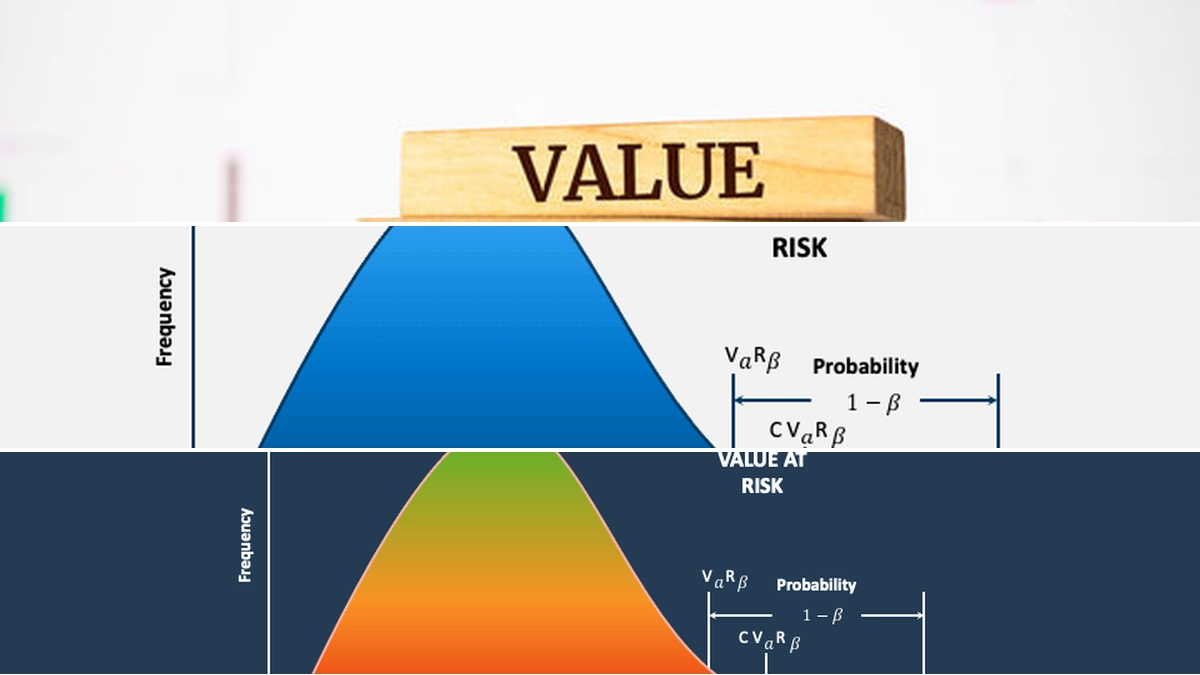
Trong thế giới tài chính đầy biến động, việc đo lường và kiểm soát rủi ro là yếu tố sống còn đối với sự phát triển bền vững của mọi tổ chức. Value at Risk (VaR) nổi lên như một công cụ thống kê mạnh mẽ, giúp định lượng mức độ tổn thất tài chính tiềm năng có thể xảy ra trong một khoảng thời gian nhất định với một xác suất xác định. Bài viết này sẽ đi sâu vào phân tích value at risk là gì, những phương pháp tính toán phổ biến và cách ứng dụng hiệu quả trong thực tiễn.
Value at Risk là gì và tầm quan trọng trong tài chính
Value at Risk, hay còn gọi là value at risk (var), là một con số cụ thể thể hiện mức lỗ tối đa mà một nhà đầu tư hoặc một tổ chức có thể phải đối mặt trong một khung thời gian nhất định với một độ tin cậy nhất định. Ví dụ, một VaR 1 triệu USD với độ tin cậy 95% trong một ngày có nghĩa là có 95% khả năng khoản lỗ sẽ không vượt quá 1 triệu USD trong ngày hôm đó, và chỉ có 5% khả năng khoản lỗ sẽ lớn hơn con số này.
Tầm quan trọng của VaR nằm ở khả năng cung cấp một thước đo rủi ro duy nhất, dễ hiểu và có thể so sánh được. Nó giúp các nhà quản lý tài chính:
- Đánh giá và kiểm soát mức độ rủi ro của danh mục đầu tư hoặc toàn bộ hoạt động kinh doanh.
- Thiết lập giới hạn rủi ro phù hợp cho các bộ phận hoặc cá nhân.
- Tuân thủ các quy định pháp lý về an toàn vốn, đặc biệt là trong ngành ngân hàng.
- Đưa ra quyết định đầu tư và phân bổ nguồn lực hiệu quả hơn.
Những điều cần biết về Value at Risk
Việc hiểu rõ các khía cạnh của Value at Risk sẽ giúp bạn áp dụng công cụ này một cách tối ưu.
Ưu điểm của Value at Risk
Value at Risk the new benchmark for managing financial risk được nhiều tổ chức tin dùng nhờ vào các ưu điểm nổi bật:
- Dễ hiểu và diễn giải: VaR cung cấp một con số duy nhất (thường bằng tiền hoặc tỷ lệ phần trăm) để đo lường rủi ro, giúp mọi người dễ dàng nắm bắt mà không cần kiến thức chuyên sâu về thống kê phức tạp.
- Tính ứng dụng cao: VaR có thể áp dụng cho nhiều loại tài sản khác nhau như cổ phiếu, trái phiếu, ngoại hối, hàng hóa và các công cụ phái sinh, cũng như cho toàn bộ danh mục đầu tư.
- Tiêu chuẩn ngành: VaR đã trở thành một tiêu chuẩn được chấp nhận rộng rãi trong ngành tài chính, được các cơ quan quản lý khuyến khích và sử dụng trong báo cáo tài chính.
Nhược điểm của Value at Risk
Bên cạnh những ưu điểm, VaR cũng tồn tại một số hạn chế cần lưu ý:
- Phức tạp với danh mục lớn: Việc tính toán VaR cho các danh mục đầu tư đa dạng và lớn đòi hỏi phải phân tích rủi ro và mối tương quan giữa từng tài sản, dẫn đến độ phức tạp tăng lên đáng kể.
- Sự khác biệt trong phương pháp tính: Các phương pháp tính VaR khác nhau có thể đưa ra kết quả không giống nhau, ngay cả với cùng một danh mục đầu tư.
- Dựa trên giả định: Kết quả VaR phụ thuộc nhiều vào các giả định đầu vào. Nếu các giả định này không chính xác hoặc không còn phù hợp, kết quả VaR sẽ bị sai lệch.
- Bỏ qua rủi ro đuôi (Tail Risk): VaR chỉ đo lường rủi ro trong một giới hạn xác suất nhất định (ví dụ 95%), do đó nó có thể không phản ánh hết các sự kiện cực đoan, hiếm gặp nhưng có tác động lớn (rủi ro đuôi).
Ứng dụng của Value at Risk trong thực tế
Value at Risk đóng vai trò là công cụ quản lý rủi ro quan trọng cho nhiều loại hình tổ chức tài chính.
Các ngân hàng đầu tư và thương mại sử dụng VaR để xác định mức độ tổn thất tiềm năng có thể xảy ra đối với các vị thế giao dịch của họ. Dựa trên kết quả VaR, họ có thể quyết định có đủ vốn dự phòng để bù đắp các khoản lỗ có thể xảy ra hay không, từ đó đưa ra các quyết định đầu tư hợp lý hơn và quản lý rủi ro trên toàn tổ chức hiệu quả.
VaR cũng được áp dụng để đo lường rủi ro tích lũy từ các vị thế mà tổ chức nắm giữ, giúp hiểu rõ hơn về mức độ phơi nhiễm với các tài sản có hệ số tương quan cao.
Các phương pháp xác định Value at Risk
Có ba phương pháp chính thường được sử dụng để tính toán Value at Risk, mỗi phương pháp có ưu và nhược điểm riêng về độ phức tạp và cách tiếp cận.

Phương pháp lịch sử
Đây là phương pháp đơn giản và trực quan nhất để tính toán VaR. Phương pháp này dựa trên giả định rằng sự phân bổ lợi suất trong quá khứ sẽ có khả năng lặp lại trong tương lai.
Quy trình thực hiện bao gồm các bước cơ bản:
- Thu thập dữ liệu lịch sử: Tập hợp dữ liệu về tỷ suất sinh lợi của các tài sản trong danh mục đầu tư trong một khoảng thời gian nhất định (ví dụ: 250 ngày giao dịch gần nhất).
- Tính toán lợi suất hàng ngày: Xác định tỷ suất sinh lợi của danh mục đầu tư cho mỗi ngày trong giai đoạn lịch sử.
- Sắp xếp lợi suất: Sắp xếp các tỷ suất sinh lợi này theo thứ tự từ thấp đến cao.
- Xác định VaR: Tìm giá trị lợi suất tương ứng với mức độ tin cậy mong muốn. Ví dụ, với độ tin cậy 95%, bạn sẽ tìm giá trị lợi suất ở vị trí thứ 5% trong danh sách đã sắp xếp (tức là 5% các khoản lỗ tồi tệ nhất). Giá trị này, khi áp dụng cho giá trị hiện tại của danh mục, sẽ cho ra VaR.
Phương pháp tham số (Variance-Covariance)
Phương pháp này giả định rằng tỷ suất sinh lợi của các tài sản tuân theo một phân phối chuẩn. Nó sử dụng phương sai và hiệp phương sai của các tài sản để ước tính rủi ro.
Value at Risk formula theo phương pháp này được tính toán dựa trên giá trị kỳ vọng, độ lệch chuẩn và hệ số tin cậy. Ưu điểm là tính toán nhanh chóng, nhưng nhược điểm là yêu cầu các giả định về phân phối chuẩn và không hiệu quả với các tài sản có phân phối phi chuẩn.
Phương pháp Monte Carlo
Phương pháp Monte Carlo là kỹ thuật mô phỏng tiên tiến, sử dụng các thuật toán ngẫu nhiên để tạo ra hàng ngàn hoặc hàng triệu kịch bản có thể xảy ra cho các yếu tố thị trường. Sau đó, nó tính toán lợi suất của danh mục đầu tư cho từng kịch bản và xác định VaR dựa trên sự phân bổ kết quả.
Ưu điểm của phương pháp này là khả năng mô hình hóa các mối quan hệ phức tạp và phi tuyến tính, cũng như các phân phối lợi suất đa dạng. Tuy nhiên, nó đòi hỏi năng lực tính toán lớn và sự hiểu biết sâu sắc về mô hình hóa.
Ví dụ cụ thể về Value at Risk
Giả sử bạn có một danh mục đầu tư trị giá 100.000 USD. Sử dụng phương pháp lịch sử với dữ liệu 100 ngày giao dịch gần nhất, bạn tìm thấy rằng 5% các ngày tồi tệ nhất có tỷ suất sinh lợi trung bình là -2%. Khi đó, Value at Risk (VaR) cho danh mục này trong một ngày với độ tin cậy 95% sẽ là:
VaR = 100.000 USD * 2% = 2.000 USD
Điều này có nghĩa là có 95% khả năng bạn sẽ không lỗ quá 2.000 USD trong một ngày giao dịch.
Việc hiểu rõ cách tính và ý nghĩa của VaR giúp nhà đầu tư đưa ra các quyết định tỉnh táo hơn, tránh những rủi ro không đáng có và tối ưu hóa lợi nhuận trong dài hạn.
Lời kết
Value at Risk (VaR) là một công cụ không thể thiếu trong bộ công cụ quản lý rủi ro tài chính hiện đại. Mặc dù có những hạn chế nhất định, khả năng cung cấp một thước đo rủi ro duy nhất và dễ hiểu của VaR mang lại lợi ích to lớn cho các tổ chức tài chính và nhà đầu tư cá nhân. Bằng cách lựa chọn phương pháp tính toán phù hợp và hiểu rõ ý nghĩa của kết quả, bạn có thể chủ động hơn trong việc đối phó với sự biến động của thị trường và bảo vệ tài sản của mình.
Bạn đã sẵn sàng áp dụng Value at Risk vào chiến lược quản lý rủi ro của mình chưa? Hãy bắt đầu ngay hôm nay để bảo vệ và gia tăng giá trị tài sản của bạn!

Bình luận