Hướng dẫn tra cứu nợ thuế tờ khai hải quan chi tiết 2026
Tìm hiểu cách tra cứu nợ thuế tờ khai hải quan online nhanh chóng và chính xác. Nắm rõ quy định về nợ thuế để tránh bị cưỡng chế. Đọc ngay để bảo vệ doanh nghiệp!

Mục lục
Tổng quan về nợ thuế hải quan và vai trò trong quản lý xuất nhập khẩu
Nợ thuế hải quan là khoản tiền thuế và các khoản thu khác thuộc ngân sách nhà nước mà người nộp thuế chưa thực hiện nghĩa vụ thanh toán khi đến hạn. Việc chậm nộp thuế không chỉ gây ảnh hưởng đến tình hình tài chính của doanh nghiệp mà còn tiềm ẩn nguy cơ bị cơ quan hải quan áp dụng các biện pháp cưỡng chế. Do đó, việc nắm vững các quy định và biết cách tra cứu nợ thuế tờ khai hải quan là vô cùng quan trọng.
Các yếu tố cần nắm về nợ thuế hải quan:
- Điều kiện phát sinh: Nợ thuế quá hạn (>90 ngày), nợ dưới mức tối thiểu (<10.000 đồng), hoặc nợ nhỏ kéo dài.
- Biện pháp cưỡng chế: Trích tài khoản, phong tỏa tài khoản, khấu trừ thu nhập, dừng làm thủ tục hải quan, ngừng hóa đơn, kê biên tài sản.
- Thứ tự ưu tiên thanh toán: Nợ quá hạn thuộc đối tượng cưỡng chế > Nợ quá hạn chưa thuộc đối tượng cưỡng chế > Phát sinh mới.
- Tiền chậm nộp: 0.03% mỗi ngày trên số tiền chậm nộp.
1. Quy định chung về nợ thuế hải quan
1.1 Điều kiện phát sinh nợ thuế hải quan
Một khoản nợ thuế được xác định là phát sinh khi người nộp thuế chưa hoàn thành nghĩa vụ thanh toán vào ngân sách nhà nước trong các trường hợp sau:
- Nợ thuế quá hạn: Nếu quá thời hạn 90 ngày kể từ ngày hết hạn nộp theo quy định hoặc hết thời hạn được gia hạn, khoản nợ này sẽ được coi là nợ quá hạn.
- Nợ dưới mức tối thiểu: Theo quy định mới, các khoản nợ quá hạn dưới 10.000 đồng cũng sẽ được chuyển sang trạng thái nợ thuế quá hạn và có thể phải chịu các biện pháp cưỡng chế.
- Nợ thuế nhỏ nhưng kéo dài: Dù số tiền nhỏ, nếu doanh nghiệp chưa nộp đúng hạn, vẫn thuộc đối tượng giám sát của cơ quan hải quan.
1.2 Biện pháp cưỡng chế đối với nợ thuế hải quan
Khi phát hiện doanh nghiệp có nợ thuế quá hạn, cơ quan hải quan có thẩm quyền áp dụng các biện pháp cưỡng chế sau:
- Trích tiền từ tài khoản ngân hàng: Sử dụng số dư có trong tài khoản của người nộp thuế để khấu trừ khoản nợ.
- Phong tỏa tài khoản: Ngăn chặn mọi giao dịch phát sinh từ tài khoản cho đến khi khoản nợ được thanh toán đầy đủ.
- Khấu trừ thu nhập: Trích một phần lương hoặc thu nhập của người nộp thuế để bù đắp khoản nợ thuế.
- Dừng làm thủ tục hải quan: Tạm ngưng toàn bộ các thủ tục xuất nhập khẩu đối với doanh nghiệp có nợ thuế.
- Ngừng sử dụng hóa đơn: Người nộp thuế không được phép phát hành hóa đơn cho đến khi hoàn tất nghĩa vụ tài chính.
- Kê biên tài sản: Cơ quan hải quan có quyền tiến hành kê biên hoặc tổ chức bán đấu giá tài sản của người nộp thuế theo quy định của pháp luật.
Lưu ý: Các biện pháp cưỡng chế này không áp dụng đối với hàng hóa xuất nhập khẩu phục vụ mục đích quốc phòng, an ninh, phòng chống thiên tai, dịch bệnh, cứu trợ khẩn cấp, viện trợ nhân đạo hoặc viện trợ không hoàn lại.
1.3 Thứ tự ưu tiên thanh toán nợ thuế
Khi doanh nghiệp thực hiện thanh toán, thứ tự ưu tiên thanh toán nợ thuế được quy định như sau:
- Ưu tiên thanh toán các khoản nợ thuế, tiền phạt và tiền chậm nộp đã quá hạn và thuộc đối tượng bị cưỡng chế.
- Tiếp theo là thanh toán các khoản nợ thuế, tiền phạt và tiền chậm nộp đã quá hạn nhưng chưa thuộc đối tượng bị cưỡng chế.
- Cuối cùng là thanh toán các khoản tiền thuế, tiền phạt và tiền chậm nộp mới phát sinh.
1.4 Quy định về tiền chậm nộp
Mức tính tiền chậm nộp thuế được quy định là 0,03% mỗi ngày trên số tiền chậm nộp. Thời gian tính tiền chậm nộp được tính từ ngày tiếp theo sau ngày phát sinh khoản chậm nộp cho đến ngày liền kề trước ngày nộp đủ số tiền vào ngân sách nhà nước.
2. Các loại nợ thuế hải quan
Việc phân loại nợ thuế hải quan theo thời gian và mức độ xử lý giúp cơ quan quản lý và doanh nghiệp dễ dàng xác định rõ trách nhiệm và biện pháp cần áp dụng. Các loại nợ chính bao gồm:
2.1 Nợ trong hạn
Là các khoản nợ phát sinh nhưng chưa quá hạn nộp theo quy định. Bao gồm các trường hợp:
- Nợ trong hạn: Các khoản nợ phát sinh nhưng chưa quá hạn.
- Nợ trong hạn chuyển quá hạn trong phạm vi 5 ngày: Các khoản nợ sắp quá hạn nhưng vẫn còn thời gian xử lý trước khi chính thức chuyển sang trạng thái nợ quá hạn.
- Nợ trong hạn của hàng nộp thuế ngay: Áp dụng cho các lô hàng yêu cầu nộp thuế ngay khi làm thủ tục nhưng chưa phát sinh quá hạn.
2.2 Nợ quá hạn
Là các khoản nợ đã quá thời hạn nộp theo quy định. Bao gồm:
- Nợ quá hạn từ 1 đến 30 ngày: Khoản nợ chưa đến mức quá nghiêm trọng nhưng cần được theo dõi chặt chẽ để tránh chuyển sang các mức độ xử lý cao hơn.
- Nợ quá hạn từ 31 đến 60 ngày: Mức độ nợ đã cao hơn, cần có biện pháp xử lý kịp thời.
- Nợ quá hạn từ 61 đến 90 ngày: Gần đến ngưỡng bị cưỡng chế.
- Nợ quá hạn trên 90 ngày: Đây là các khoản nợ đã thuộc diện cưỡng chế theo quy định pháp luật.
3. Hướng dẫn cách tra cứu nợ thuế hải quan
Trong hoạt động xuất nhập khẩu, việc tra cứu nợ thuế tờ khai hải quan đóng vai trò then chốt, giúp doanh nghiệp không chỉ theo dõi sát sao nghĩa vụ thuế mà còn là cơ sở quan trọng để đối chiếu, phòng tránh rủi ro về nợ đọng, chậm thông quan hay sai sót chứng từ. Với sự phát triển của công nghệ, quy trình tra cứu đã trở nên đơn giản và minh bạch hơn bao giờ hết.
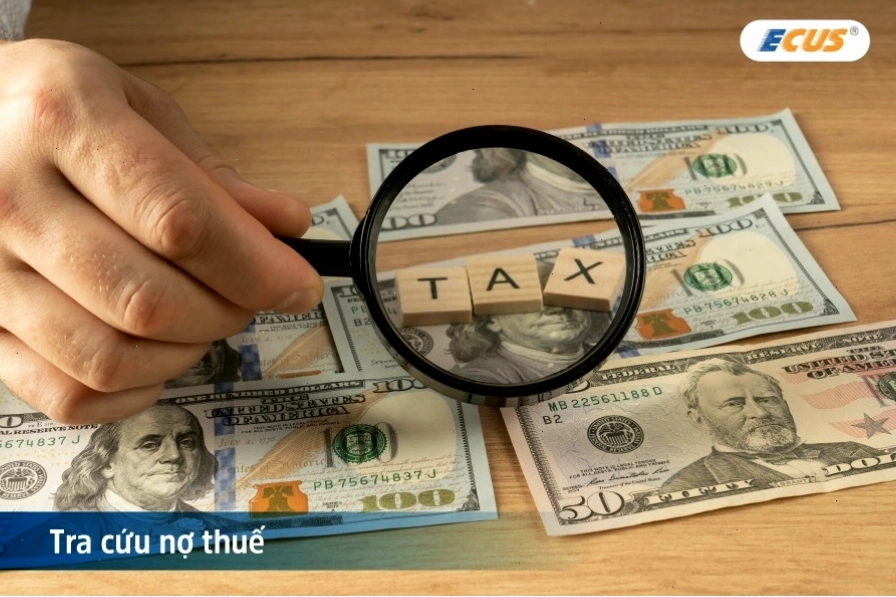
3.1 Tra cứu nợ thuế tờ khai hải quan trên Cổng thông tin Tổng cục Hải quan
Để kiểm tra tình trạng nộp thuế của tờ khai hải quan, doanh nghiệp hoặc cá nhân có thể thực hiện trực tiếp trên Cổng thông tin điện tử của Tổng cục Hải quan theo các bước sau:
- Bước 1: Truy cập vào website chính thức của Tổng cục Hải quan tại địa chỉ: https://www.customs.gov.vn/
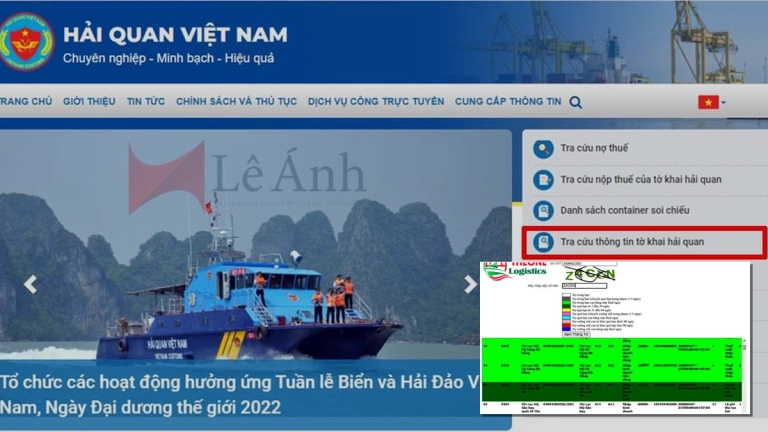
- Bước 2: Tại giao diện trang chủ, tìm và chọn mục “Tra cứu nộp thuế của tờ khai hải quan” hoặc tương tự trên thanh công cụ hoặc cột chức năng bên phải.
- Bước 3: Nhập đầy đủ và chính xác các thông tin được yêu cầu. Thông thường bao gồm: Số tờ khai, Mã doanh nghiệp (Mã số thuế), Mã số thuế người nộp thuế, Mã địa điểm làm thủ tục hải quan, Ngày đăng ký tờ khai.
- Bước 4: Nhấn nút “Tra cứu”. Hệ thống sẽ trả về kết quả về tình trạng nộp thuế, bao gồm các khoản thuế đã nộp, còn nợ và các thông tin liên quan khác.
3.2 Tra cứu nợ thuế doanh nghiệp
Ngoài việc tra cứu theo từng tờ khai, doanh nghiệp cũng có thể kiểm tra tổng quát tình hình nợ thuế của mình:
- Truy cập vào Cổng thông tin của Tổng cục Hải quan hoặc các cổng thanh toán điện tử liên kết.
- Tìm mục “Tra cứu thông tin người nộp thuế” hoặc “Tra cứu nợ thuế doanh nghiệp”.
- Nhập Mã số thuế (MST) của doanh nghiệp.
- Hệ thống sẽ hiển thị các khoản nợ thuế, tiền chậm nộp (nếu có) của doanh nghiệp.
3.3 Tờ khai hải quan có giá trị sử dụng trong bao lâu?
Thời hạn hiệu lực của tờ khai hải quan thường phụ thuộc vào loại hình tờ khai và quy định cụ thể tại thời điểm khai báo. Tuy nhiên, thông thường, tờ khai hải quan điện tử có giá trị sử dụng khi được cơ quan hải quan tiếp nhận và truyền thông tin phản hồi theo quy định.
3.4 Tờ khai hải quan được phân luồng như thế nào?
Quy trình phân luồng tờ khai hải quan nhằm xác định mức độ kiểm tra cần thiết. Có ba luồng chính:
- Luồng Xanh: Miễn kiểm tra thực tế hồ sơ và hàng hóa.
- Luồng Vàng: Kiểm tra hồ sơ.
- Luồng Đỏ: Kiểm tra thực tế cả hồ sơ và hàng hóa.
Việc phân luồng dựa trên các tiêu chí về rủi ro, lịch sử tuân thủ của doanh nghiệp và thông tin khai báo.
4. Lời khuyên để tránh nợ thuế và chậm nộp
Để tránh những rắc rối không đáng có liên quan đến nợ thuế hải quan, doanh nghiệp cần lưu ý những điểm sau:
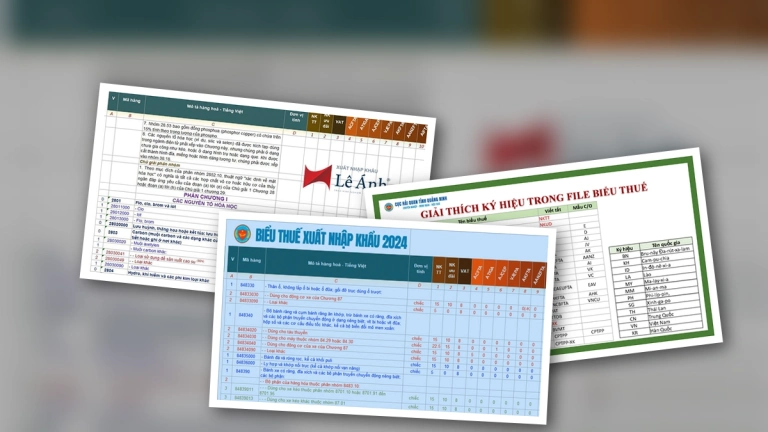
- Nắm vững quy định: Luôn cập nhật các quy định mới nhất về thuế, phí và lệ phí hải quan.
- Khai báo chính xác: Đảm bảo thông tin khai báo trên tờ khai hải quan là trung thực, đầy đủ và chính xác.
- Nộp thuế đúng hạn: Lập kế hoạch tài chính hợp lý để đảm bảo thanh toán đầy đủ các khoản thuế, phí, lệ phí đúng thời hạn quy định. Sử dụng các dịch vụ ngân hàng điện tử để thuận tiện cho việc thanh toán.
- Sử dụng dịch vụ hỗ trợ: Cân nhắc sử dụng dịch vụ khai báo hải quan của các công ty logistics uy tín để được hỗ trợ tối đa, giảm thiểu sai sót.
- Tra cứu thường xuyên: Thường xuyên tra cứu nợ thuế tờ khai hải quan để phát hiện sớm các vấn đề phát sinh và có biện pháp xử lý kịp thời.
Việc chủ động quản lý và thực hiện tốt nghĩa vụ thuế không chỉ giúp doanh nghiệp hoạt động thông suốt mà còn xây dựng uy tín và hình ảnh chuyên nghiệp trong mắt cơ quan quản lý và đối tác kinh doanh.
Bình luận