Thuế tài nguyên là gì? Quy định và đối tượng chịu thuế mới nhất 2026
Tìm hiểu chi tiết thuế tài nguyên là gì, đối tượng nào phải chịu thuế và cách tính thuế tài nguyên theo quy định pháp luật mới nhất 2026. Đọc ngay để nắm vững thông tin!
Mục lục
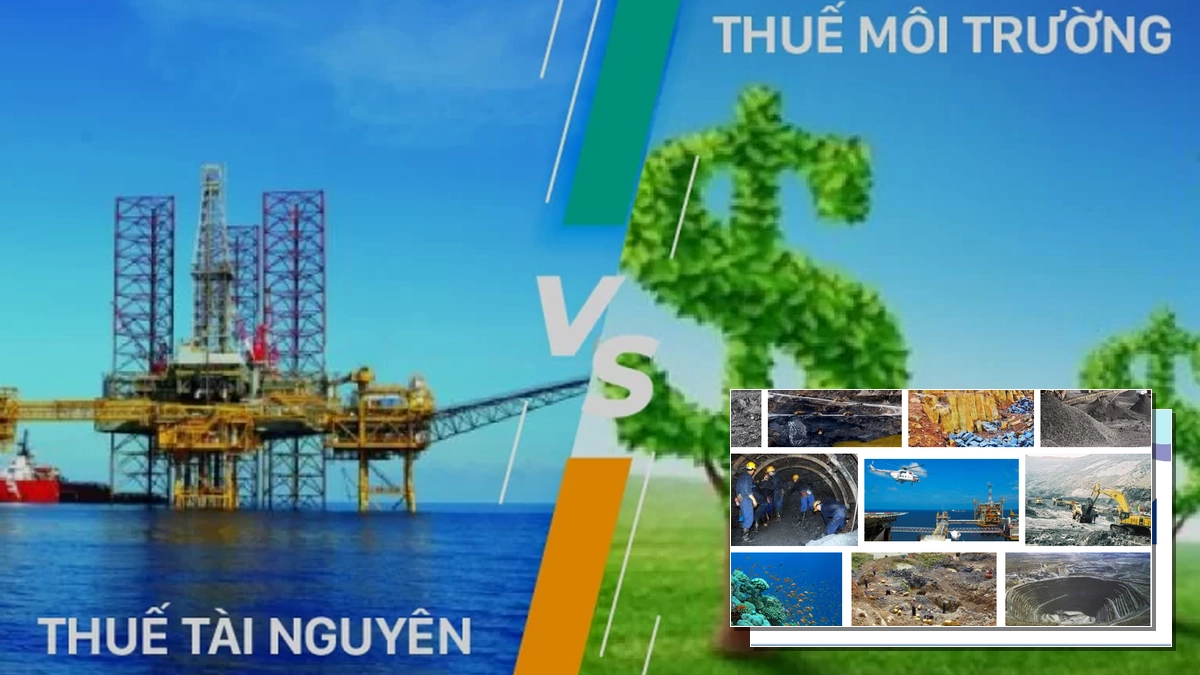
Trong bối cảnh Việt Nam đẩy mạnh khai thác và sử dụng tài nguyên thiên nhiên một cách bền vững, việc hiểu rõ về thuế tài nguyên trở nên vô cùng quan trọng. Bài viết này sẽ phân tích sâu sắc thuế tài nguyên là gì, các quy định liên quan và đối tượng chịu thuế theo luật pháp hiện hành, đặc biệt là những cập nhật cho năm 2026.
Điểm cốt lõi về thuế tài nguyên:
- Thuế tài nguyên là khoản thu ngân sách Nhà nước đối với hoạt động khai thác tài nguyên thiên nhiên.
- Đối tượng chịu thuế bao gồm khoáng sản, dầu thô, khí, sản phẩm rừng tự nhiên, hải sản, nước thiên nhiên, yến sào và các tài nguyên khác theo quy định.
- Người nộp thuế là tổ chức, cá nhân trực tiếp khai thác tài nguyên.
- Căn cứ tính thuế gồm sản lượng, giá tính thuế và thuế suất.
Thuế tài nguyên là gì và vai trò của nó
Hiện nay, pháp luật Việt Nam chưa có một định nghĩa chính thức, trực tiếp giải thích thuế tài nguyên là gì. Tuy nhiên, dựa trên các quy định và thực tiễn, có thể hiểu thuế tài nguyên là một loại thuế gián thu mà các tổ chức, cá nhân phải nộp cho Nhà nước khi thực hiện hoạt động khai thác các loại tài nguyên thiên nhiên được quy định trong danh mục đối tượng chịu thuế. Khoản thuế này mang bản chất của việc điều tiết hoạt động khai thác, thể hiện quyền sở hữu của Nhà nước đối với tài nguyên quốc gia và đóng góp quan trọng vào ngân sách nhà nước, đồng thời góp phần quản lý, bảo vệ và sử dụng tài nguyên một cách hiệu quả, bền vững.
Vai trò của thuế tài nguyên rất đa dạng:
- Công cụ điều tiết kinh tế: Giúp định hướng hoạt động khai thác tài nguyên theo hướng hiệu quả, bền vững, tránh khai thác bừa bãi.
- Nguồn thu ngân sách: Đóng góp một phần quan trọng vào nguồn thu của Nhà nước để tái đầu tư phát triển kinh tế - xã hội.
- Bảo vệ môi trường: Góp phần nâng cao ý thức của người dân và doanh nghiệp trong việc bảo vệ môi trường, tài nguyên thiên nhiên.
Đối tượng nào phải chịu thuế tài nguyên?
Theo quy định tại Điều 2 của Luật Thuế tài nguyên năm 2009, có hiệu lực và được sửa đổi, bổ sung bởi các văn bản pháp luật khác, các đối tượng chịu thuế tài nguyên bao gồm:
- Khoáng sản kim loại: Bao gồm các loại kim loại như sắt, đồng, nhôm, vàng, bạc, thiếc, uranium, v.v.
- Khoáng sản không kim loại: Bao gồm đá, cát, sỏi, đất sét, than bùn, kaolin, đá quý, v.v.
- Dầu thô.
- Khí thiên nhiên, khí than.
- Sản phẩm của rừng tự nhiên: Bao gồm gỗ, lâm sản ngoài gỗ (trừ động vật).
- Hải sản tự nhiên: Bao gồm động vật và thực vật biển được khai thác từ môi trường tự nhiên.
- Nước thiên nhiên: Bao gồm nước mặt (sông, hồ, suối) và nước dưới đất. Tuy nhiên, có một số trường hợp ngoại lệ, ví dụ như nước thiên nhiên dùng cho nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp có thể được miễn hoặc giảm thuế theo quy định.
- Yến sào thiên nhiên.
- Tài nguyên khác: Những loại tài nguyên khác do Ủy ban Thường vụ Quốc hội quy định.
Việc xác định thuế tài nguyên nước là gì và các quy định cụ thể áp dụng cho nước thiên nhiên là một phần quan trọng trong nhóm đối tượng này, nhằm đảm bảo nguồn nước được sử dụng hợp lý và bảo vệ môi trường nước.
Ai là người nộp thuế tài nguyên?
Theo Điều 3 của Luật Thuế tài nguyên, người nộp thuế tài nguyên là các tổ chức, cá nhân thực hiện khai thác tài nguyên thuộc đối tượng chịu thuế. Pháp luật cũng quy định cụ thể hơn trong một số trường hợp:
- Doanh nghiệp liên doanh khai thác tài nguyên: Doanh nghiệp liên doanh sẽ là người nộp thuế.
- Hợp đồng hợp tác kinh doanh: Trách nhiệm nộp thuế của các bên tham gia hợp đồng hợp tác kinh doanh phải được xác định rõ trong hợp đồng.
- Tổ chức, cá nhân khai thác tài nguyên nhỏ, lẻ: Nếu họ bán tài nguyên cho tổ chức, cá nhân làm đầu mối thu mua và đầu mối thu mua này cam kết bằng văn bản về việc kê khai, nộp thuế thay, thì tổ chức, cá nhân làm đầu mối thu mua sẽ là người nộp thuế.
Việc xác định người nộp thuế một cách rõ ràng đảm bảo tính tuân thủ pháp luật và nghĩa vụ tài chính đối với Nhà nước.
Giá tính thuế tài nguyên như thế nào?
Theo Điều 4 và Điều 5 của Luật Thuế tài nguyên, căn cứ để tính thuế tài nguyên bao gồm ba yếu tố chính: sản lượng tài nguyên tính thuế, giá tính thuế và thuế suất.
Sản lượng tài nguyên tính thuế
Sản lượng tài nguyên tính thuế được xác định như sau:
- Đối với tài nguyên khai thác mà xác định được số lượng, trọng lượng hoặc khối lượng thực tế khai thác trong kỳ tính thuế thì sản lượng này sẽ được sử dụng để tính thuế.
- Đối với tài nguyên khai thác chưa xác định được số lượng, trọng lượng hoặc khối lượng thực tế do chứa nhiều tạp chất, thì việc xác định sản lượng sẽ tuân theo các quy định chi tiết hơn.
Giá tính thuế tài nguyên
Giá tính thuế tài nguyên là giá bán của đơn vị tài nguyên, hoặc giá tiêu dùng của đơn vị tài nguyên, hoặc giá tính thuế của cơ quan nhà nước có thẩm quyền quy định. Giá tính thuế này phải được quy định cụ thể cho từng loại tài nguyên chịu thuế và có sự điều chỉnh định kỳ để phù hợp với biến động của thị trường. Giá tính thuế tài nguyên sẽ được quy định theo đơn vị sản phẩm tài nguyên.
Ví dụ, để xác định giá tính thuế tài nguyên là gì đối với một loại khoáng sản, cơ quan thuế sẽ dựa vào giá bán thực tế trên thị trường, hoặc giá tham chiếu do Bộ Tài chính quy định, sau đó quy đổi ra đơn vị tính thuế (ví dụ: tấn, mét khối).
Thuế suất
Mỗi loại tài nguyên chịu thuế sẽ có một mức thuế suất riêng, được quy định cụ thể trong Luật Thuế tài nguyên và các văn bản hướng dẫn thi hành. Thuế suất được quy định theo tỷ lệ phần trăm (%) trên giá tính thuế.
Để tìm hiểu thuế tài nguyên tiếng anh là gì, đó là "Natural Resource Tax".
Địa điểm nộp thuế tài nguyên
Người nộp thuế tài nguyên thực hiện nộp thuế tại cơ quan quản lý thuế nơi có tài nguyên khai thác. Cụ thể:
- Đối với tài nguyên khai thác tại địa bàn tỉnh, thành phố nào thì nộp thuế tại cơ quan thuế cấp tỉnh, thành phố đó.
- Trường hợp tài nguyên khai thác tại các khu vực có sự quản lý đặc thù, việc nộp thuế sẽ tuân theo quy định riêng của cơ quan nhà nước có thẩm quyền.
Năm 2026, các quy định về khai thuế và nộp thuế tài nguyên tiếp tục được thực hiện theo Luật Thuế tài nguyên và các văn bản hướng dẫn, đảm bảo sự minh bạch và hiệu quả trong quản lý tài chính công.
Việc hiểu rõ thuế tài nguyên là gì và các quy định liên quan là bước đầu tiên để đảm bảo tuân thủ pháp luật và đóng góp vào sự phát triển chung của đất nước.


Bình luận