Thuế bảo vệ môi trường là gì? Quy định và đối tượng áp dụng năm 2026
Tìm hiểu chi tiết về thuế bảo vệ môi trường là gì, các đối tượng chịu thuế, người nộp thuế và quy định liên quan. Cập nhật thông tin mới nhất cho năm 2026


Mục lục
Thuế bảo vệ môi trường là gì? Khái niệm và bản chất
Thuế bảo vệ môi trường là một loại thuế gián thu, đánh vào các sản phẩm, hàng hóa khi sử dụng có khả năng gây ra những tác động tiêu cực đến môi trường tự nhiên. Loại thuế này không chỉ nhằm mục đích tạo nguồn thu cho ngân sách nhà nước mà còn là một công cụ kinh tế quan trọng để điều chỉnh hành vi của tổ chức, cá nhân, khuyến khích sản xuất và tiêu dùng các sản phẩm thân thiện với môi trường, đồng thời hạn chế việc sử dụng các sản phẩm gây ô nhiễm.
Theo quy định tại khoản 1 Điều 2 Luật Thuế bảo vệ môi trường 2010, thuế bảo vệ môi trường là loại thuế gián thu, thu vào sản phẩm, hàng hóa khi sử dụng gây tác động xấu đến môi trường. Điều này có nghĩa là người nộp thuế (nhà sản xuất, kinh doanh) và người thực tế gánh chịu chi phí thuế (người tiêu dùng) là hai đối tượng khác nhau. Thuế bảo vệ môi trường tiếng anh là gì? Thuế này được gọi là Environmental Protection Tax.
Điểm cốt lõi về thuế bảo vệ môi trường:
- Là thuế gián thu, đánh vào hàng hóa gây hại môi trường.
- Người nộp thuế và người chịu thuế khác nhau.
- Mục tiêu kép: Tăng thu ngân sách và bảo vệ môi trường.
Các mặt hàng nào thuộc đối tượng chịu thuế bảo vệ môi trường?
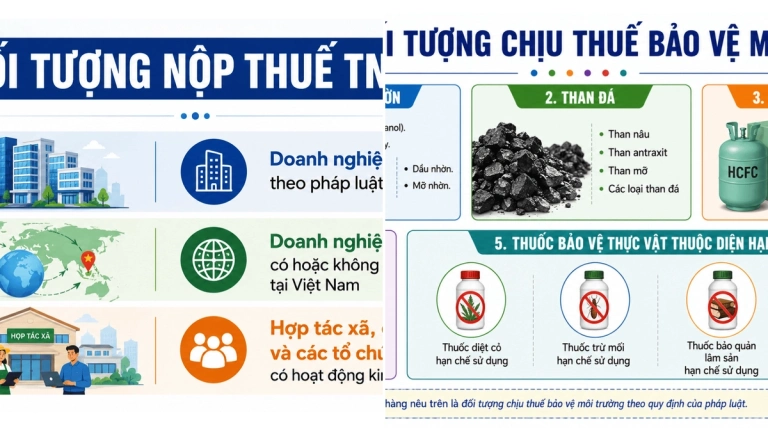
Việc xác định rõ đối tượng chịu thuế bảo vệ môi trường là vô cùng quan trọng để đảm bảo tính chính xác và công bằng trong việc thực thi pháp luật. Căn cứ vào các quy định hiện hành, các mặt hàng sau đây thuộc đối tượng chịu thuế bảo vệ môi trường:
1. Xăng, dầu, mỡ nhờn
Đây là nhóm hàng hóa chịu tác động trực tiếp và rõ rệt nhất đến môi trường khi sử dụng. Danh sách cụ thể bao gồm:
- Xăng (trừ etanol)
- Nhiên liệu bay
- Dầu diezel
- Dầu hỏa
- Dầu mazut
- Dầu nhờn
- Mỡ nhờn
Lưu ý quan trọng: Thuế chỉ áp dụng đối với xăng, dầu, mỡ nhờn gốc hóa thạch xuất bán tại Việt Nam. Các chế phẩm sinh học như etanol, dầu thực phẩm, mỡ động vật không thuộc đối tượng này. Đối với nhiên liệu hỗn hợp, thuế chỉ tính trên phần xăng dầu gốc hóa thạch. Các trường hợp nhập khẩu xăng, dầu, mỡ nhờn để sử dụng cho mục đích khác không phải để bán sẽ được cơ quan hải quan thu thuế cùng với thuế nhập khẩu.
2. Than đá
Than đá, với các loại như than nâu, than an-tra-xít, than mỡ và các loại than đá khác, cũng là một trong những đối tượng chịu thuế bảo vệ môi trường do quá trình khai thác và sử dụng có thể gây ô nhiễm môi trường.
3. Dung dịch Hydro-Chloro-Fluoro-Carbon (HCFC)
HCFC là nhóm chất gây suy giảm tầng ô zôn, được sử dụng phổ biến làm môi chất lạnh trong các thiết bị làm lạnh và trong công nghiệp bán dẫn. Việc sử dụng và thải ra môi trường các chất này sẽ phải chịu thuế bảo vệ môi trường.

4. Túi ni lông thuộc diện chịu thuế
Đây là loại túi, bao bì nhựa mỏng được làm từ màng nhựa đơn HDPE, LDPE hoặc LLDPE. Tuy nhiên, trừ các loại bao bì đóng gói sẵn hàng hóa và túi ni lông đáp ứng tiêu chí thân thiện với môi trường, các loại túi ni lông thông thường được xem là nguyên nhân gây ô nhiễm môi trường và phải chịu thuế.
Người nộp thuế bảo vệ môi trường
Theo quy định pháp luật, người nộp thuế bảo vệ môi trường là các tổ chức, hộ gia đình, cá nhân sản xuất, nhập khẩu hàng hóa thuộc đối tượng chịu thuế. Căn cứ tính thuế bảo vệ môi trường là dựa trên số lượng hàng hóa chịu thuế nhân với mức thuế tuyệt đối quy định cho từng loại hàng hóa. Mức thuế này có thể thay đổi theo từng thời kỳ và quy định của nhà nước nhằm đảm bảo hiệu quả bảo vệ môi trường.
Thuế bảo vệ môi trường là loại thuế gì? Như đã phân tích, đây là công cụ tài chính nhằm bù đắp chi phí khắc phục ô nhiễm và bảo vệ môi trường. Mức thuế tuyệt đối là mức thuế được quy định bằng số tiền tính trên một đơn vị hàng hóa chịu thuế.
Quy định về thuế bảo vệ môi trường năm 2026
Luật Thuế bảo vệ môi trường 2010 và các văn bản hướng dẫn thi hành là cơ sở pháp lý quan trọng. Đến năm 2026, các quy định này tiếp tục được áp dụng, có thể có những điều chỉnh nhỏ để phù hợp với tình hình thực tế và mục tiêu bảo vệ môi trường. Việc cập nhật các quy định mới nhất, đặc biệt là về mức thuế bảo vệ môi trường năm 2026, là cần thiết cho các doanh nghiệp và cá nhân liên quan.
Để hiểu rõ hơn về thuế bảo vệ môi trường tiếng trung là gì, cần tham khảo các văn bản pháp luật và thuật ngữ chuyên ngành của Trung Quốc, tuy nhiên, về cơ bản, nguyên tắc đánh thuế vào các sản phẩm gây hại môi trường là tương đồng.
Kết luận và lời khuyên
Thuế bảo vệ môi trường đóng vai trò thiết yếu trong việc cân bằng giữa phát triển kinh tế và bảo vệ tài nguyên thiên nhiên. Việc hiểu rõ thuế bảo vệ môi trường là loại thuế gì, đối tượng áp dụng và người nộp thuế giúp các tổ chức, cá nhân tuân thủ pháp luật, đồng thời góp phần xây dựng một môi trường sống trong lành hơn cho thế hệ tương lai. Hãy cân nhắc sử dụng các sản phẩm thân thiện với môi trường để giảm thiểu gánh nặng thuế và chung tay bảo vệ hành tinh.

Bình luận