Phụ lục Giảm thuế GTGT 2026: Hướng dẫn chi tiết theo Nghị định 174/2025/NĐ-CP
Tìm hiểu chi tiết về phụ lục giảm thuế GTGT năm 2026, đối tượng áp dụng, mức giảm và thủ tục thực hiện theo Nghị định 174/2025/NĐ-CP. Hỗ trợ kế toán kê khai chính xác

Mục lục
Phụ lục giảm thuế GTGT là gì và vai trò của nó?
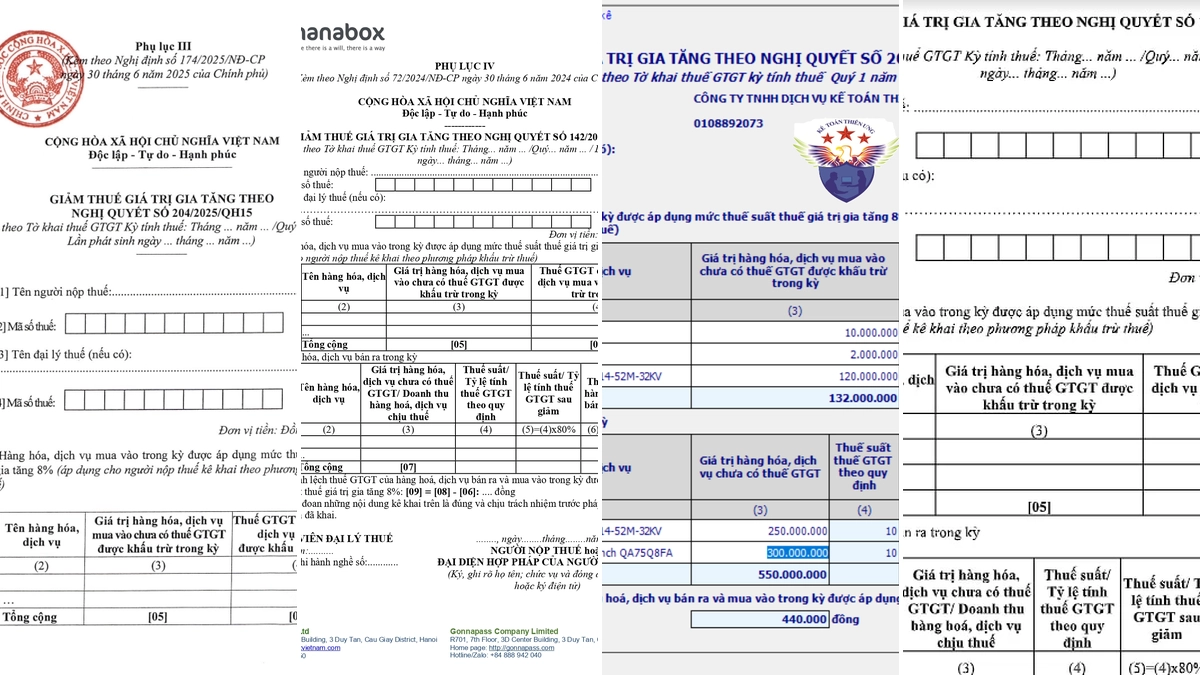
Phụ lục giảm thuế GTGT là một biểu mẫu đi kèm với tờ khai thuế GTGT. Mục đích chính của phụ lục này là kê khai chi tiết các hàng hóa và dịch vụ thuộc đối tượng được hưởng chính sách giảm thuế theo quy định của Nhà nước. Theo đó, phụ lục giảm thuế GTGT 2025 và 2026 được ban hành kèm theo Nghị định 174/2025/NĐ-CP, áp dụng cho giai đoạn từ ngày 01/7/2025 đến hết ngày 31/12/2026. Việc sử dụng phụ lục này giúp cơ quan thuế kiểm soát và xác minh việc áp dụng đúng mức thuế suất giảm từ 10% xuống 8% đối với các mặt hàng đủ điều kiện. Đây là công cụ thiết yếu để đảm bảo tính minh bạch và chính xác trong kê khai thuế.
Ai là đối tượng được hưởng lợi từ chính sách giảm thuế GTGT?
Theo quy định tại khoản 1 Điều 1 của Nghị định 174/2025/NĐ-CP, chính sách giảm thuế GTGT được áp dụng từ ngày 01/7/2025 đến hết ngày 31/12/2026. Các hàng hóa và dịch vụ đang chịu thuế suất GTGT 10% sẽ được giảm thuế, trừ một số nhóm cụ thể. Phụ lục giảm thuế GTGT từ 1/7/2025 liệt kê rõ các trường hợp loại trừ:
- Các dịch vụ thuộc lĩnh vực viễn thông, tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại và sản phẩm khai khoáng (trừ than). Danh mục chi tiết được quy định tại Phụ lục I ban hành kèm theo Nghị định 174/2025/NĐ-CP.
- Hàng hóa, dịch vụ thuộc diện chịu thuế tiêu thụ đặc biệt (trừ xăng). Danh mục này được chi tiết hóa tại Phụ lục II của Nghị định.
Quan trọng cần lưu ý, việc giảm thuế GTGT được áp dụng đồng nhất trên mọi khâu của chuỗi cung ứng, từ nhập khẩu, sản xuất, gia công cho đến kinh doanh thương mại. Tuy nhiên, nếu hàng hóa, dịch vụ thuộc danh mục được giảm thuế nhưng lại thuộc đối tượng không chịu thuế GTGT hoặc chịu thuế suất 5% theo Luật Thuế GTGT hiện hành, thì sẽ tiếp tục áp dụng theo quy định của Luật đó và không thuộc diện giảm thuế theo Nghị định 174/2025/NĐ-CP.

Mức giảm thuế GTGT áp dụng trong năm 2026
Căn cứ vào khoản 2 Điều 1 của Nghị định 174/2025/NĐ-CP, mức giảm thuế GTGT từ ngày 01/7/2025 đến hết ngày 31/12/2026 được quy định như sau:
- Đối với cơ sở kinh doanh áp dụng phương pháp khấu trừ: Các doanh nghiệp kê khai thuế GTGT theo phương pháp này sẽ được áp dụng thuế suất GTGT 8% cho các hàng hóa, dịch vụ thuộc diện được giảm thuế.
- Đối với hộ kinh doanh, cá nhân kinh doanh và cơ sở kinh doanh áp dụng phương pháp tính thuế theo tỷ lệ % trên doanh thu: Các đối tượng này sẽ được giảm 20% trên tỷ lệ % dùng để tính thuế GTGT khi xuất hóa đơn cho hàng hóa, dịch vụ thuộc diện được giảm thuế.
Việc hiểu rõ mức giảm thuế tương ứng với phương pháp kê khai sẽ giúp doanh nghiệp áp dụng đúng và tránh sai sót. Phụ lục giảm thuế GTGT 2026 cần phản ánh chính xác mức giảm này.
Thủ tục thực hiện giảm thuế GTGT chi tiết
Theo quy định tại khoản 3 Điều 1 của Nghị định 174/2025/NĐ-CP, thủ tục lập hóa đơn đối với hàng hóa, dịch vụ được giảm thuế GTGT được thực hiện như sau:
Đối với cơ sở kinh doanh áp dụng phương pháp khấu trừ
- Khi lập hóa đơn GTGT cho hàng hóa, dịch vụ thuộc diện được giảm thuế, tại chỉ tiêu thuế suất GTGT phải ghi rõ “8%”.
- Ghi đầy đủ số tiền thuế GTGT và tổng số tiền thanh toán theo mức thuế suất đã được giảm.
Đối với cơ sở kinh doanh áp dụng phương pháp tỷ lệ % trên doanh thu
Cơ sở kinh doanh áp dụng phương pháp này phải thực hiện giảm thuế tương ứng với tỷ lệ phần trăm trên doanh thu khi xuất hóa đơn. Việc ghi nhận trên hóa đơn cần tuân thủ hướng dẫn của cơ quan thuế để đảm bảo tính minh bạch.
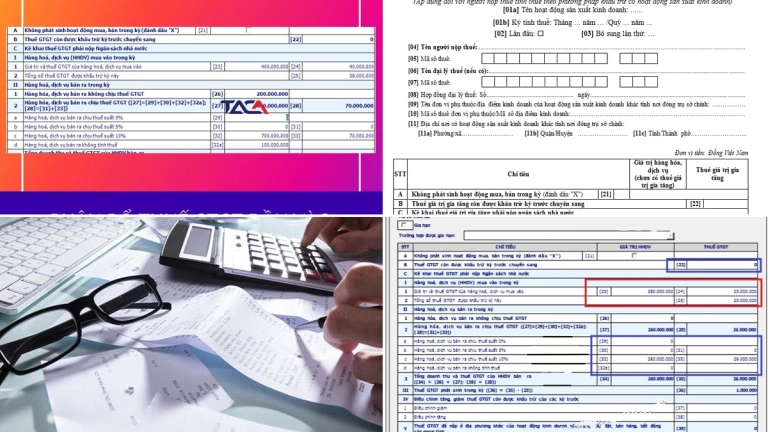
Mẫu tờ khai giảm thuế GTGT năm 2026
Mẫu tờ khai giảm thuế GTGT năm 2026 sẽ tiếp tục tuân theo quy định của Nghị định 174/2025/NĐ-CP. Phụ lục I, II, III ban hành kèm theo Nghị định này cung cấp các danh mục chi tiết và mẫu số tờ khai cần sử dụng. Cụ thể:
- Phụ lục I: Danh mục hàng hóa, dịch vụ không được giảm thuế suất thuế GTGT.
- Phụ lục II: Danh mục hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt không được giảm thuế GTGT.
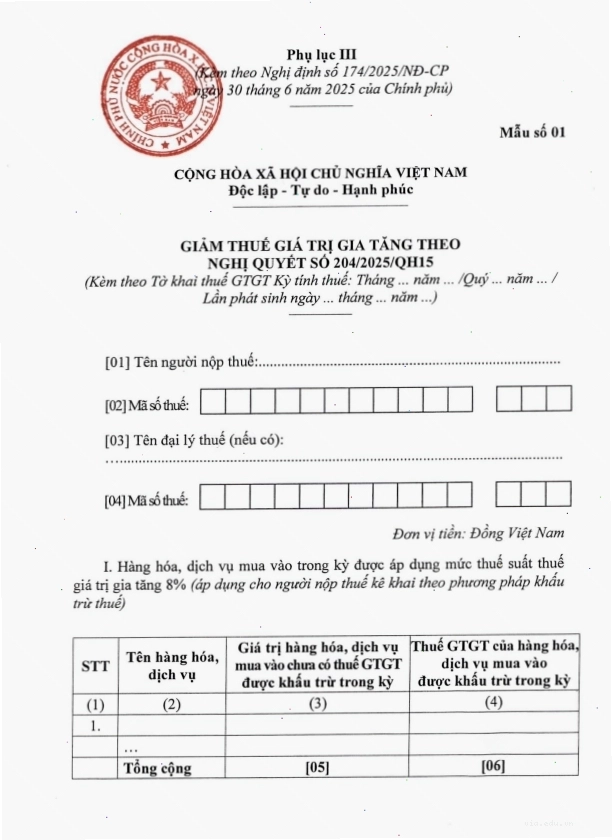
- Phụ lục III: Mẫu số 01 - Giảm thuế giá trị gia tăng theo Nghị quyết 204/2025/QH15.
Các doanh nghiệp cần tải về và sử dụng đúng mẫu biểu được ban hành để đảm bảo việc kê khai tuân thủ pháp luật.

Việc áp dụng đúng phụ lục giảm thuế GTGT và các quy định liên quan đến giảm thuế GTGT là điều kiện tiên quyết để doanh nghiệp hoạt động hiệu quả và tuân thủ pháp luật. Hãy luôn cập nhật các quy định mới nhất để đảm bảo kê khai chính xác, tránh các sai sót không đáng có.

Bình luận