Nghị định 180/2024/NĐ-CP: Giảm thuế GTGT 2% từ 01/01/2025
Chính phủ ban hành Nghị định 180/2024/NĐ-CP giảm thuế GTGT 2% từ 01/01/2025 đến hết 30/06/2025. Tìm hiểu chi tiết quy định và các đối tượng áp dụng ngay

Mục lục
Ngày 31 tháng 12 năm 2024, Chính phủ đã chính thức ban hành Nghị định 180/2024/NĐ-CP, quy định về chính sách giảm thuế giá trị gia tăng (GTGT) theo tinh thần của Nghị quyết số 174/2024/QH15 ngày 30 tháng 11 năm 2024 của Quốc hội. Theo đó, kể từ ngày 01 tháng 01 năm 2025, mức thuế suất GTGT sẽ được điều chỉnh giảm 2% đối với nhiều loại hàng hóa và dịch vụ, mang lại lợi ích thiết thực cho cả doanh nghiệp và người tiêu dùng. Việc giảm thuế GTGT 2024 này là một trong những biện pháp quan trọng nhằm kích cầu tiêu dùng và hỗ trợ phục hồi nền kinh tế.
- Thời gian áp dụng: Từ ngày 01/01/2025 đến hết ngày 30/06/2025.
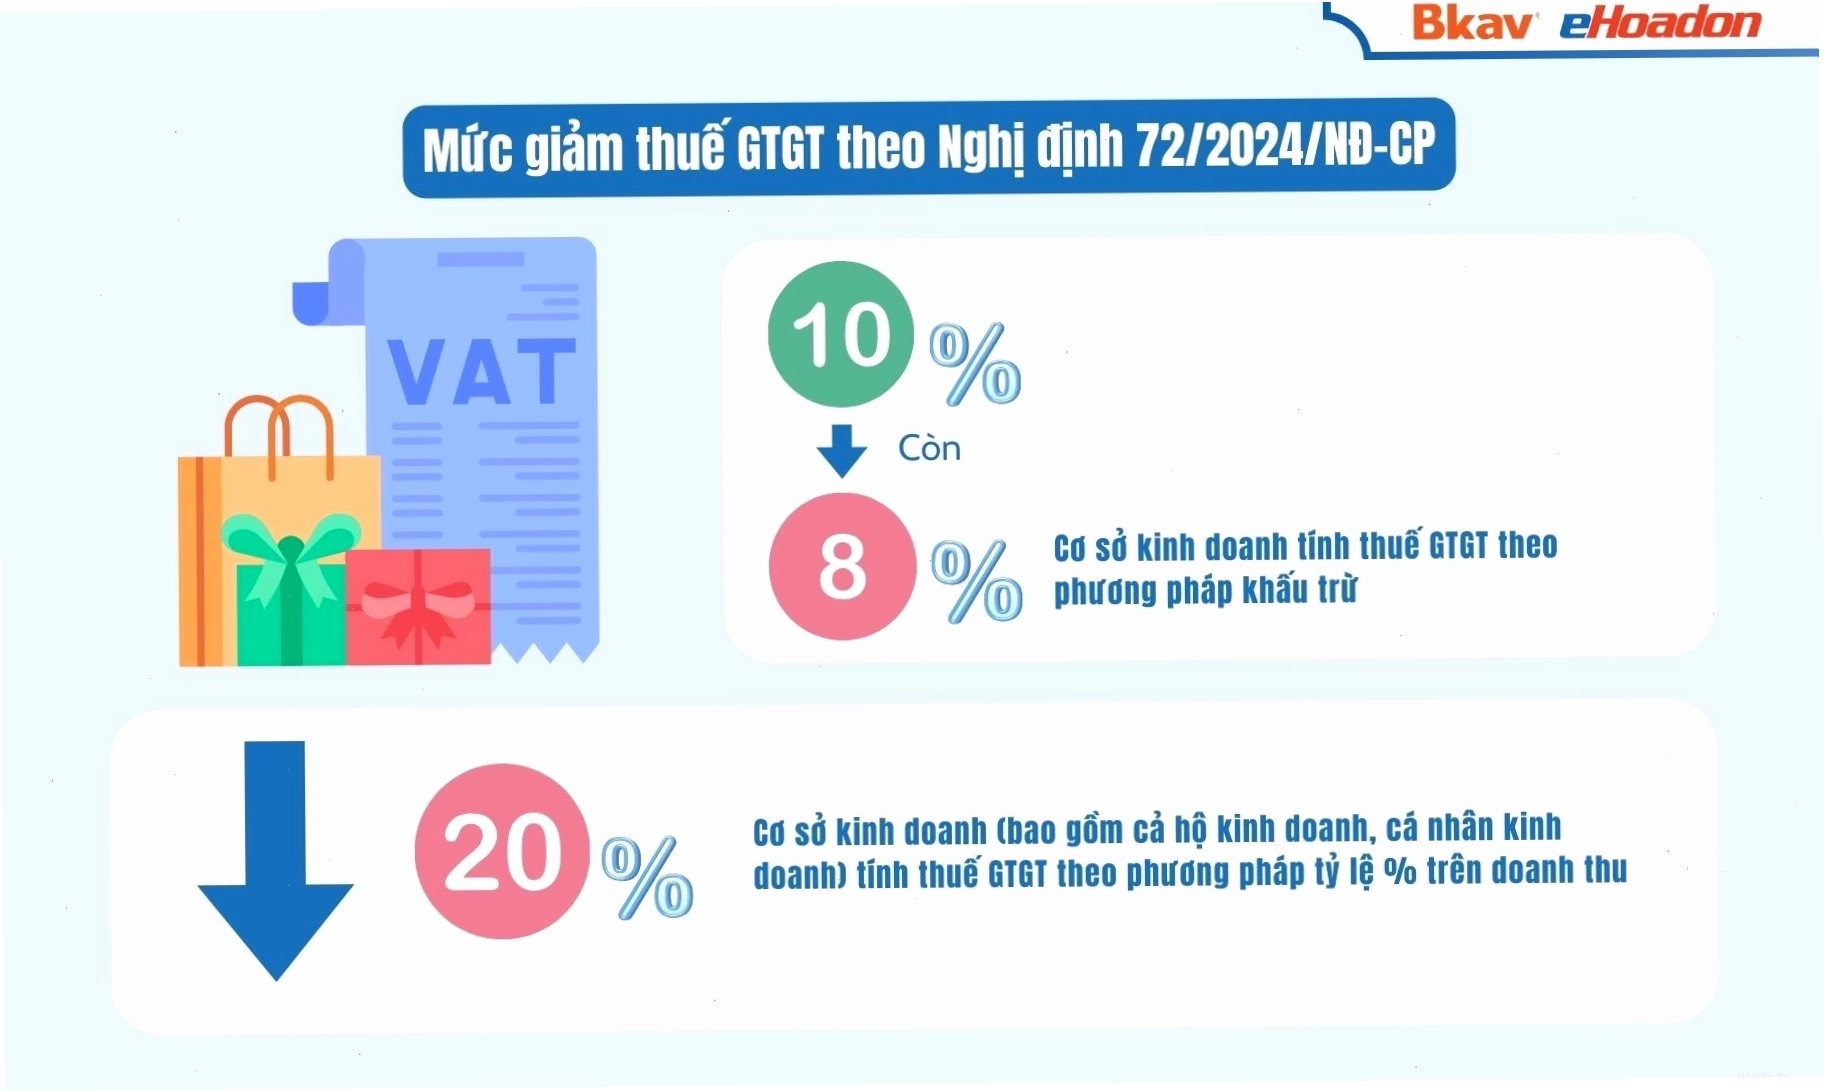
- Mức giảm: 2% cho các hàng hóa, dịch vụ đang áp dụng thuế suất 10%.
- Cơ sở pháp lý: Nghị định 180/2024/NĐ-CP.
- Đối tượng áp dụng: Hàng hóa, dịch vụ thuộc nhóm áp dụng thuế suất 10% (trừ một số ngành nghề quy định).
Thời gian và phạm vi áp dụng giảm thuế GTGT theo Nghị định 180/2024/NĐ-CP
Nghị định 180/2024/NĐ-CP đã quy định rõ ràng về khung thời gian thực hiện chính sách ưu đãi thuế này. Theo Điều 2 của Nghị định, thời gian giảm thuế GTGT được áp dụng từ ngày 01 tháng 01 năm 2025 và kéo dài cho đến hết ngày 30 tháng 06 năm 2025. Khoảng thời gian 6 tháng đầu năm 2025 này được kỳ vọng sẽ tạo động lực mạnh mẽ cho hoạt động sản xuất kinh doanh và tiêu dùng.
Chính phủ chỉ đạo các bộ, ngành và địa phương đẩy mạnh công tác tuyên truyền, hướng dẫn để người dân và doanh nghiệp nắm bắt đầy đủ thông tin, cũng như thụ hưởng lợi ích từ việc giảm thuế giá trị gia tăng. Trọng tâm là các giải pháp bình ổn cung cầu, giữ vững mặt bằng giá cả thị trường đối với các mặt hàng thuộc diện được giảm thuế.
Các nhóm hàng hóa, dịch vụ đủ điều kiện giảm thuế GTGT 2%
Khoản 1, Điều 1 của Nghị định 180/2024/NĐ-CP đã xác định rõ các nhóm hàng hóa, dịch vụ được hưởng lợi từ việc giảm thuế suất GTGT 2%. Cụ thể, chính sách này áp dụng cho các đối tượng đang chịu mức thuế suất 10%, ngoại trừ một số lĩnh vực được liệt kê chi tiết tại Phụ lục I và Phụ lục II của Nghị định. Việc áp dụng giảm thuế này được thực hiện thống nhất ở mọi khâu từ nhập khẩu, sản xuất đến kinh doanh thương mại.
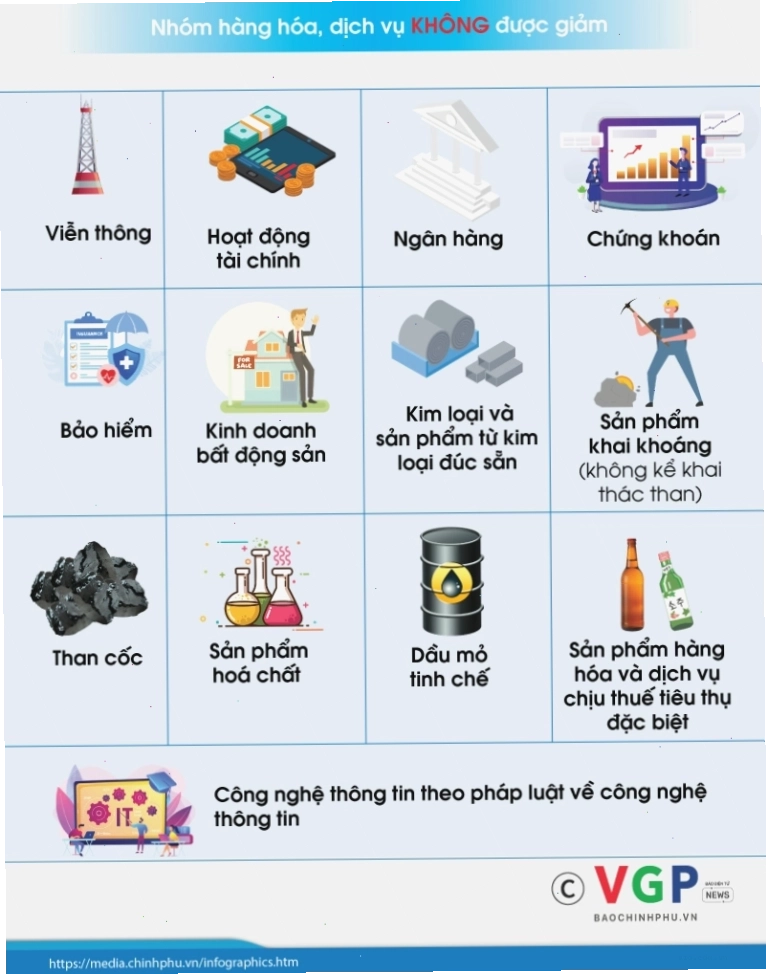
Các lĩnh vực không thuộc diện giảm thuế bao gồm:
- Dịch vụ viễn thông, tài chính ngân hàng, chứng khoán, bảo hiểm.
- Hoạt động kinh doanh bất động sản.
- Sản xuất, kinh doanh kim loại và các sản phẩm từ kim loại đúc sẵn.
- Sản phẩm khai khoáng (trừ hoạt động khai thác than).
- Dầu mỏ tinh chế, than cốc, sản phẩm hóa chất.
- Hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt.
Mặt hàng than khai thác bán ra (bao gồm cả các công đoạn sàng, tuyển, phân loại) thuộc đối tượng được giảm thuế GTGT. Tuy nhiên, các khâu khác ngoài khai thác bán ra đối với mặt hàng than sẽ không được áp dụng giảm thuế.
Thủ tục và quy trình xuất hóa đơn giảm thuế GTGT
Việc xuất hóa đơn giảm thuế GTGT theo Nghị định 180/2024/NĐ-CP cần tuân thủ đúng các quy định để đảm bảo tính pháp lý và tránh sai sót. Mặc dù Nghị định không nêu chi tiết về thủ tục hành chính cụ thể, nhưng doanh nghiệp cần lưu ý những điểm sau:
- Xác định đúng đối tượng: Chỉ áp dụng giảm thuế cho các hàng hóa, dịch vụ thuộc danh mục được quy định.
- Ghi nhận trên hóa đơn: Hóa đơn cần thể hiện rõ mức thuế suất đã giảm. Theo quy định, mức thuế suất 10% sẽ được giảm trừ 2% (còn 8%), hoặc ghi nhận mức thuế suất mới là 8%.
- Tham khảo hướng dẫn chi tiết: Các doanh nghiệp có thể tham khảo thêm các công văn hướng dẫn hoặc văn bản của cơ quan thuế địa phương về quy trình xuất hóa đơn cụ thể.
Bên cạnh đó, các quy định về việc tính thuế GTGT theo phương pháp khấu trừ hay trực tiếp vẫn được áp dụng song song. Đối với các mặt hàng không chịu thuế GTGT hoặc chịu thuế suất 5%, chính sách giảm thuế theo Nghị định 180/2024/NĐ-CP sẽ không áp dụng, mà tuân theo Luật Thuế GTGT hiện hành.
Lợi ích của chính sách giảm thuế GTGT 2%
Chính sách giảm thuế GTGT 2% mang lại nhiều lợi ích thiết thực, góp phần thúc đẩy tăng trưởng kinh tế bền vững:
- Giảm gánh nặng tài chính cho doanh nghiệp: Chi phí thuế giảm giúp doanh nghiệp có thêm nguồn vốn để tái đầu tư, mở rộng sản xuất hoặc duy trì hoạt động kinh doanh.
- Kích cầu tiêu dùng: Giá cả hàng hóa, dịch vụ hợp lý hơn sẽ khuyến khích người tiêu dùng tăng cường chi tiêu, từ đó thúc đẩy doanh số bán hàng.
- Hỗ trợ phục hồi kinh tế: Đây là một trong những công cụ chính sách tài khóa quan trọng giúp chính phủ ứng phó với những biến động của thị trường và hỗ trợ các ngành nghề đang gặp khó khăn.
- Tăng cường khả năng cạnh tranh: Việc giảm thuế GTGT có thể giúp các doanh nghiệp trong nước có lợi thế cạnh tranh hơn so với hàng nhập khẩu.
Việc nắm vững các quy định trong Nghị định 180/2024/NĐ-CP không chỉ giúp doanh nghiệp áp dụng đúng chính sách mà còn tận dụng tối đa các cơ hội để phát triển kinh doanh. Chính sách giảm thuế GTGT 2024 này, kéo dài sang năm 2025, hứa hẹn sẽ tạo ra những tác động tích cực cho nền kinh tế Việt Nam.
Tải về Nghị định 180/2024/NĐ-CP
Để tra cứu và hiểu rõ hơn các quy định chi tiết, quý độc giả có thể tải về bản đầy đủ của Nghị định 180/2024/NĐ-CP thông qua các nguồn chính thức. Việc tham khảo văn bản gốc giúp đảm bảo tính chính xác và đầy đủ thông tin về chính sách giảm thuế GTGT.
Ngoài ra, các doanh nghiệp cũng cần cập nhật những thay đổi liên quan đến quy trình và thủ tục hành chính để việc áp dụng chính sách giảm thuế GTGT năm 2025 diễn ra thuận lợi nhất.


Bình luận