Mức thuế thu nhập cá nhân 2026: Cập nhật quy định mới và cách tính chi tiết
Tìm hiểu về mức thuế thu nhập cá nhân 2026 với những thay đổi quan trọng về giảm trừ gia cảnh và biểu thuế. Bài viết cung cấp hướng dẫn cách tính thuế TNCN 2026 chi tiết, giúp bạn tối ưu hóa nghĩa vụ thuế


Mục lục
Luật Thuế thu nhập cá nhân (TNCN) năm 2026 mang đến những điều chỉnh đáng kể, đặc biệt là sự thay đổi trong mức giảm trừ gia cảnh và cấu trúc biểu thuế. Việc nắm vững các quy định mới này là yếu tố then chốt để mỗi cá nhân có thể tính toán và thực hiện nghĩa vụ thuế một cách chính xác, đồng thời tối ưu hóa ngân sách cá nhân. Bài viết này sẽ phân tích chi tiết những điểm mới và hướng dẫn cách tính thuế TNCN 2026 chuẩn xác nhất.
Những điểm chính về thuế TNCN 2026:
- Giảm trừ gia cảnh cá nhân tăng: Lên 15,5 triệu đồng/tháng (186 triệu đồng/năm).
- Giảm trừ người phụ thuộc tăng: Lên 6,2 triệu đồng/tháng/người.
- Biểu thuế rút gọn: Từ 7 bậc xuống còn 5 bậc lũy tiến.
- Thời điểm áp dụng: Quy định về giảm trừ gia cảnh áp dụng từ 01/01/2026; Luật sửa đổi có hiệu lực từ 01/07/2026.
Luật Thuế thu nhập cá nhân 2026 và thời điểm áp dụng
Luật Thuế Thu nhập cá nhân sửa đổi năm 2025 (Luật số 109/2025/QH15) đã được Quốc hội thông qua và dự kiến có hiệu lực từ ngày 01 tháng 07 năm 2026, thay thế Luật Thuế thu nhập cá nhân 2007. Tuy nhiên, các quy định quan trọng liên quan đến thu nhập từ tiền lương, tiền công, bao gồm biểu thuế lũy tiến từng phần và mức giảm trừ gia cảnh, sẽ được áp dụng sớm hơn, bắt đầu từ kỳ tính thuế năm 2026 (tức là từ ngày 01 tháng 01 năm 2026).
Việc áp dụng sớm các quy định về thu nhập từ tiền lương, tiền công nhằm đảm bảo tính nhất quán trong việc quyết toán thuế cả năm và tránh sự phức tạp khi phải chia tách biểu thuế trong cùng một năm tài chính. Điều này giúp người nộp thuế dễ dàng theo dõi và thực hiện nghĩa vụ của mình.

Những thay đổi cốt lõi về thuế thu nhập cá nhân năm 2026
Biểu thuế lũy tiến từng phần thay đổi ra sao
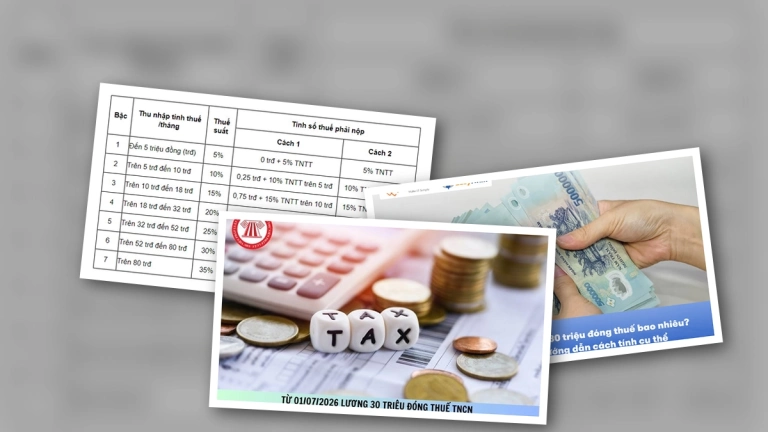
Theo Điều 9 Luật Thuế thu nhập cá nhân 2025, biểu thuế luỹ tiến từng phần đã được rút gọn từ 7 bậc xuống còn 5 bậc. Sự thay đổi này giúp việc tính toán thuế trở nên đơn giản hơn, đồng thời phân bổ lại khoảng thu nhập chịu thuế ở các bậc trung bình, đặc biệt có lợi cho nhóm lao động văn phòng, chuyên viên và quản lý cấp trung. Việc giãn khoảng thu nhập ở các bậc này giúp hạn chế tình trạng thu nhập tăng nhẹ nhưng đã phải chịu thuế suất cao hơn.
Mức giảm trừ gia cảnh mới áp dụng khi nào
Theo Nghị quyết 110/2025/UBTVQH15, từ kỳ tính thuế năm 2026, mức giảm trừ gia cảnh được điều chỉnh như sau:
- Đối với bản thân người nộp thuế: Tăng từ 11 triệu đồng/tháng lên 15,5 triệu đồng/tháng. Tính theo năm, mức này tương đương từ 132 triệu đồng/năm lên 186 triệu đồng/năm.
- Đối với mỗi người phụ thuộc: Tăng từ 4,4 triệu đồng/tháng/người lên 6,2 triệu đồng/tháng/người.
Mức tăng này thể hiện sự nỗ lực của Nhà nước trong việc giảm bớt gánh nặng thuế cho người dân, đặc biệt trong bối cảnh chi phí sinh hoạt ngày càng tăng. Tỷ lệ tăng khoảng 40% so với quy định trước đây.
Cách tính thuế TNCN 2026 theo quy định mới
Công thức chung để tính thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú được quy định tại khoản 1 Điều 8 Luật Thuế thu nhập cá nhân 2025 như sau:
Thuế TNCN = Thu nhập tính thuế x Thuế suất tại Biểu thuế lũy tiến từng phần
Để áp dụng công thức này, chúng ta cần xác định rõ các thành phần:
Thu nhập tính thuế là gì?
Thu nhập tính thuế được xác định bằng công thức:
Thu nhập tính thuế = Tổng thu nhập chịu thuế - Các khoản đóng góp và các khoản giảm trừ
Trong đó:
- Tổng thu nhập chịu thuế bao gồm các khoản như: tiền lương, tiền công và các khoản có tính chất tương tự; tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền dưới mọi hình thức; các khoản phụ cấp, trợ cấp, thu nhập khác (trừ các khoản được miễn thuế theo quy định).
- Các khoản đóng góp và giảm trừ bao gồm: các khoản đóng bảo hiểm bắt buộc, quỹ hưu trí tự nguyện, đóng góp từ thiện, khuyến học, nhân đạo, và các khoản giảm trừ gia cảnh (cho bản thân và người phụ thuộc).
Ví dụ minh họa cách tính thuế TNCN 2026
Để hiểu rõ hơn, chúng ta hãy xem xét một ví dụ với mức thuế thu nhập cá nhân 2026 theo tháng cho một người lao động độc thân (không có người phụ thuộc) và có thu nhập chịu thuế 30 triệu đồng/tháng.
Với mức giảm trừ gia cảnh cá nhân là 15,5 triệu đồng/tháng, thu nhập tính thuế hàng tháng sẽ là: 30 triệu - 15,5 triệu = 14,5 triệu đồng.
Giả sử người này có các khoản đóng góp bảo hiểm bắt buộc và tự nguyện tương đương 10% thu nhập chịu thuế, khoảng 3 triệu đồng. Vậy thu nhập tính thuế thực tế sẽ là: 14,5 triệu - 3 triệu = 11,5 triệu đồng.
Áp dụng biểu thuế lũy tiến 5 bậc (cần tra cứu biểu thuế chi tiết theo Luật mới), chúng ta có thể tính ra số thuế TNCN phải nộp.
Thu nhập phải nộp thuế thu nhập cá nhân theo số người phụ thuộc
Dưới đây là bảng tổng hợp mức thu nhập chịu thuế tối thiểu để bắt đầu phải nộp thuế TNCN, có tính đến các khoản giảm trừ cơ bản và số người phụ thuộc:
| STT | Số người phụ thuộc | Thu nhập chịu thuế nhận được/tháng (ước tính) | Tổng thu nhập chịu thuế nhận được/năm (ước tính) |
|---|---|---|---|
| 1 | Không có | > 15,5 triệu đồng | > 186 triệu đồng |
| 2 | Có 01 người phụ thuộc | > 21,7 triệu đồng | > 260,4 triệu đồng |
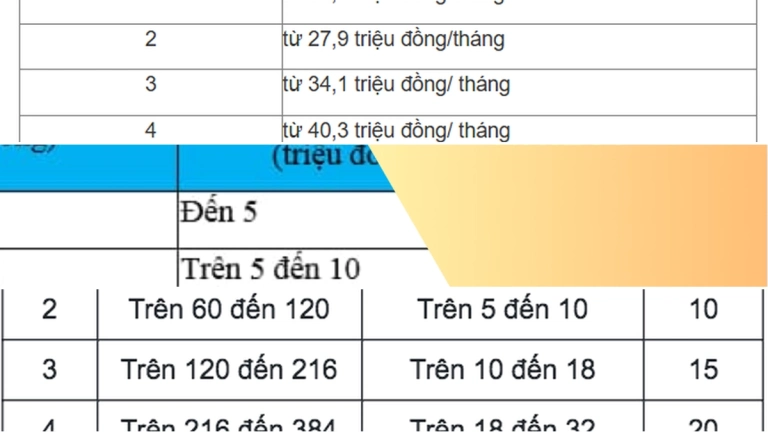
| 3 | Có 02 người phụ thuộc | > 27,9 triệu đồng | > 334,8 triệu đồng |
| 4 | Có 03 người phụ thuộc | > 34,1 triệu đồng | > 409,2 triệu đồng |
| 5 | Có 04 người phụ thuộc | > 40,3 triệu đồng | > 483,6 triệu đồng |
Lưu ý rằng các con số này chỉ mang tính tham khảo, dựa trên mức giảm trừ gia cảnh và giả định các khoản đóng góp bảo hiểm cơ bản. Tổng thu nhập chịu thuế thực tế có thể thay đổi tùy thuộc vào các khoản thu nhập được miễn thuế hoặc các khoản giảm trừ khác mà người nộp thuế đủ điều kiện.
Các khoản thu nhập không tính thuế thu nhập cá nhân
Bên cạnh những thay đổi về biểu thuế và giảm trừ gia cảnh, Luật Thuế TNCN 2025 cũng quy định rõ các khoản thu nhập được miễn thuế để giảm bớt gánh nặng cho người dân. Các khoản này bao gồm:
- Các khoản đóng bảo hiểm, quỹ hưu trí tự nguyện.
- Các khoản đóng góp từ thiện, khuyến học, nhân đạo theo đúng quy định.
- Một số khoản phụ cấp, trợ cấp đặc thù như: phụ cấp ưu đãi người có công, phụ cấp quốc phòng an ninh, phụ cấp độc hại nguy hiểm (nếu có), phụ cấp thu hút, trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp, trợ cấp một lần khi sinh con/nhận nuôi con nuôi, trợ cấp do suy giảm khả năng lao động, trợ cấp hưu trí một lần, trợ cấp thôi việc, trợ cấp mất việc làm.
- Các khoản trợ cấp khác về bảo hiểm xã hội, trợ cấp mang tính chất bảo trợ xã hội.
- Các khoản phụ cấp, trợ cấp, sinh hoạt phí do cơ quan Việt Nam ở nước ngoài chi trả.
- Thu nhập từ hoạt động chuyển nhượng bất động sản, nhận thừa kế, quà tặng là bất động sản, chứng khoán nếu người có thu nhập có người phụ thuộc đã nộp thuế thu nhập cá nhân cho thu nhập từ tiền lương, tiền công trong năm tính thuế.
Những lưu ý quan trọng về mức thuế thu nhập cá nhân 2026 là bao nhiêu
Để đảm bảo tuân thủ đúng quy định pháp luật và tối ưu quyền lợi, người nộp thuế cần lưu ý những điểm sau:
- Cập nhật biểu thuế mới: Nắm rõ 5 bậc thuế lũy tiến và các mức thuế suất tương ứng để tính toán chính xác.
- Khai báo đầy đủ người phụ thuộc: Đảm bảo đã đăng ký và có đầy đủ giấy tờ chứng minh người phụ thuộc để hưởng mức giảm trừ theo quy định.
- Ghi nhận các khoản đóng góp và giảm trừ: Giữ lại các hóa đơn, chứng từ liên quan đến đóng góp từ thiện, bảo hiểm tự nguyện để được khấu trừ khi quyết toán thuế.
- Phân biệt thu nhập chịu thuế và thu nhập miễn thuế: Tránh nhầm lẫn giữa các khoản thu nhập phải đóng thuế và các khoản được miễn.
Tổng kết về thuế TNCN 2026 và quyền lợi người nộp thuế
Những thay đổi trong Luật Thuế thu nhập cá nhân năm 2026, đặc biệt là việc tăng mức giảm trừ gia cảnh và rút gọn biểu thuế, cho thấy sự quan tâm của Nhà nước đến việc cải thiện đời sống người dân và khuyến khích người lao động. Việc hiểu rõ mức thuế thu nhập cá nhân 2026 áp dụng khi nào và cách tính toán chi tiết sẽ giúp mỗi cá nhân chủ động hơn trong việc quản lý tài chính, đảm bảo tuân thủ pháp luật và tối ưu hóa lợi ích cá nhân. Hãy luôn cập nhật các văn bản hướng dẫn chi tiết từ cơ quan thuế để có thông tin chính xác nhất.

Bình luận