Lợi nhuận sau thuế tính như thế nào và ý nghĩa cốt lõi
Hiểu rõ cách tính lợi nhuận sau thuế giúp doanh nghiệp đánh giá hiệu quả kinh doanh chính xác. Bài viết này sẽ chỉ ra công thức, ý nghĩa và các yếu tố ảnh hưởng. Xem ngay!


Mục lục
Trong hoạt động kinh doanh, lợi nhuận luôn là yếu tố sống còn, quyết định sự tồn tại và phát triển của mỗi doanh nghiệp. Tuy nhiên, không phải mọi doanh thu đều đồng nghĩa với lợi nhuận. Chỉ số quan trọng nhất để phản ánh đúng sức khỏe tài chính và khả năng sinh lời thực sự chính là lợi nhuận sau thuế (LNST). Vậy, lợi nhuận sau thuế tính như thế nào và tại sao nó lại có vai trò then chốt đến vậy? Bài viết này sẽ cung cấp cái nhìn toàn diện và chi tiết.
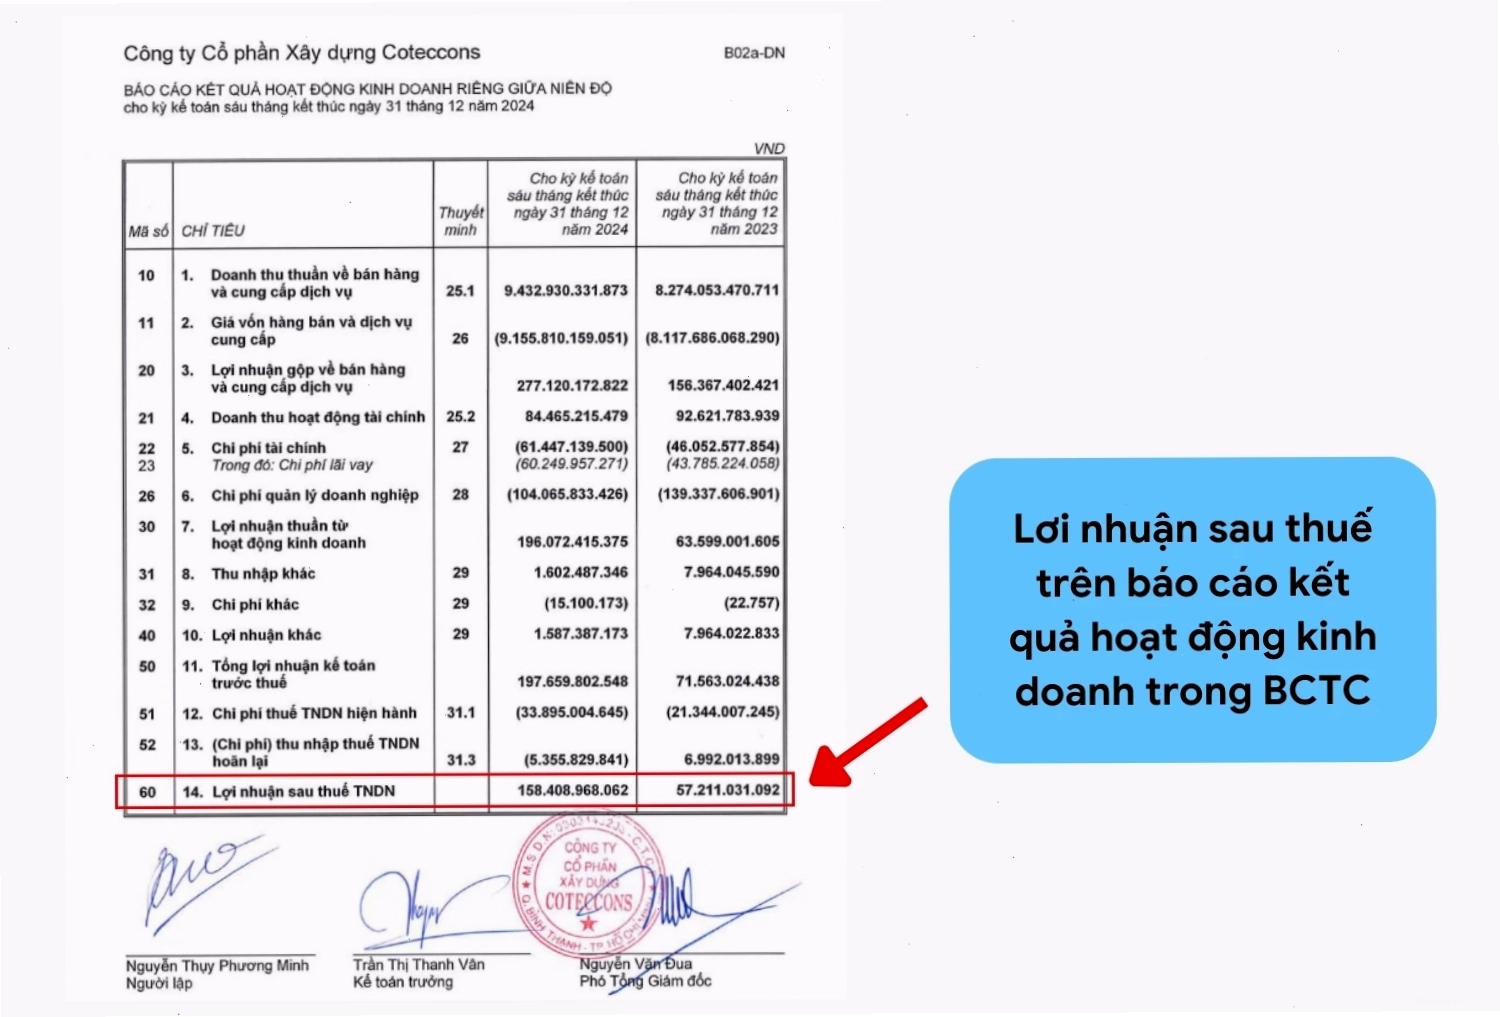
- Lợi nhuận sau thuế là gì? Là khoản lợi nhuận cuối cùng còn lại sau khi đã trừ hết chi phí và thuế TNDN, còn gọi là lợi nhuận ròng.
- Công thức tính: LNST = Tổng Doanh Thu – Tổng Chi Phí – Thuế TNDN.
- Ý nghĩa: Thước đo hiệu quả kinh doanh, cơ sở cho quyết định đầu tư, gọi vốn và định hướng chiến lược dài hạn.
- Yếu tố ảnh hưởng: Doanh thu, chi phí hoạt động, thuế suất TNDN và các yếu tố vĩ mô khác.
Lợi nhuận sau thuế là gì và tầm quan trọng
Lợi nhuận sau thuế, hay còn gọi là lợi nhuận ròng, là khoản lợi nhuận thực sự mà doanh nghiệp tạo ra sau khi đã hoàn thành nghĩa vụ tài chính với nhà nước và trang trải mọi chi phí hoạt động. Đây là chỉ số phản ánh chân thực nhất hiệu quả kinh doanh và khả năng tạo ra giá trị của doanh nghiệp.
Vai trò và ý nghĩa của lợi nhuận sau thuế
Lợi nhuận sau thuế đóng vai trò cực kỳ quan trọng đối với doanh nghiệp trên nhiều phương diện:
- Đối với nhà quản lý: Giúp đánh giá hiệu quả hoạt động kinh doanh, từ đó đưa ra các điều chỉnh chiến lược sản xuất, kinh doanh, chi phí phù hợp để tối ưu hóa lợi nhuận.
- Đối với cổ đông và nhà đầu tư: Đây là cơ sở quan trọng để họ quyết định có nên tiếp tục đầu tư, rót thêm vốn hay rút vốn khỏi doanh nghiệp. LNST tăng trưởng ổn định thường là dấu hiệu tích cực cho thấy tiềm năng sinh lời.
- Đối với chiến lược dài hạn: Sự tăng trưởng bền vững của lợi nhuận ròng cho thấy doanh nghiệp có mô hình kinh doanh hiệu quả, có khả năng cạnh tranh và mở rộng thị trường.
- Đối với khả năng gọi vốn: Một LNST cao và ổn định sẽ là điểm cộng lớn, thu hút các nhà đầu tư và tổ chức tài chính khi doanh nghiệp có nhu cầu huy động vốn cho các dự án mới.
- Phân phối lợi nhuận: Lợi nhuận sau thuế là nguồn để doanh nghiệp lập các quỹ (quỹ dự phòng, quỹ đầu tư phát triển, quỹ phúc lợi, quỹ khen thưởng) hoặc chia cổ tức cho cổ đông.
Cách tính lợi nhuận sau thuế thu nhập doanh nghiệp
Việc xác định lợi nhuận sau thuế được tính bằng công thức cơ bản, tuy nhiên cần đảm bảo tính chính xác của các yếu tố đầu vào.
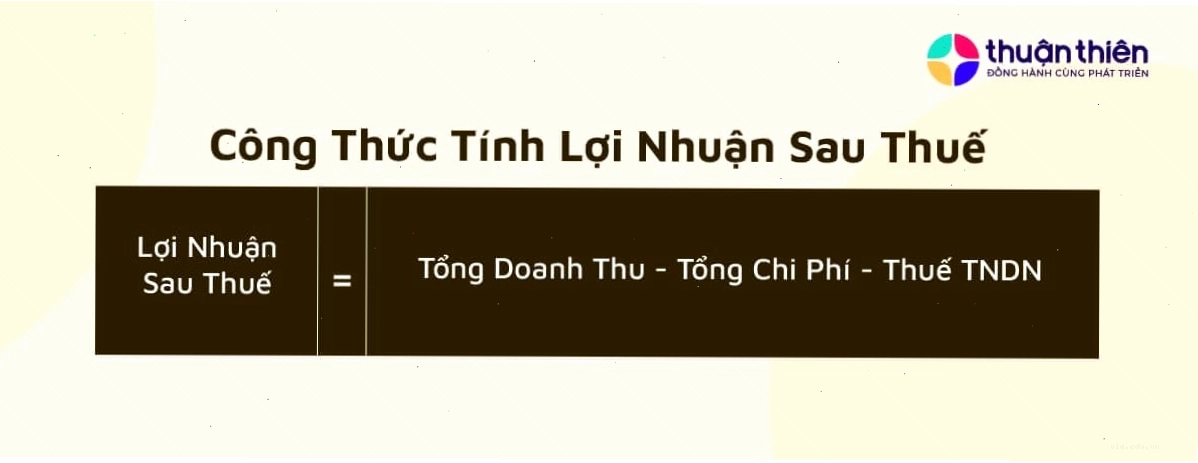
Công thức tính lợi nhuận sau thuế
Công thức chuẩn để tính lợi nhuận sau thuế như sau:
Lợi nhuận sau thuế = Tổng Doanh thu – Tổng Chi phí – Thuế thu nhập doanh nghiệp (TNDN)
Trong đó:
- Tổng Doanh thu: Bao gồm doanh thu bán hàng, cung cấp dịch vụ và các khoản thu nhập khác của doanh nghiệp trong kỳ.
- Tổng Chi phí: Bao gồm tất cả các chi phí phát sinh trong kỳ như chi phí nguyên vật liệu, chi phí nhân công, chi phí bán hàng, chi phí quản lý doanh nghiệp, chi phí khấu hao tài sản cố định, chi phí lãi vay, v.v.
- Thuế thu nhập doanh nghiệp: Khoản thuế mà doanh nghiệp phải nộp cho nhà nước dựa trên lợi nhuận chịu thuế và thuế suất theo quy định.
Ngoài ra, khi xem xét lợi nhuận sau thuế chưa phân phối tính như thế nào, cần lưu ý rằng đây là phần lợi nhuận sau thuế chưa được doanh nghiệp quyết định sử dụng vào mục đích nào (chia cổ tức, lập quỹ, tái đầu tư). Số liệu này sẽ được cộng dồn sang các kỳ kế toán tiếp theo.
Các yếu tố ảnh hưởng đến lợi nhuận sau thuế
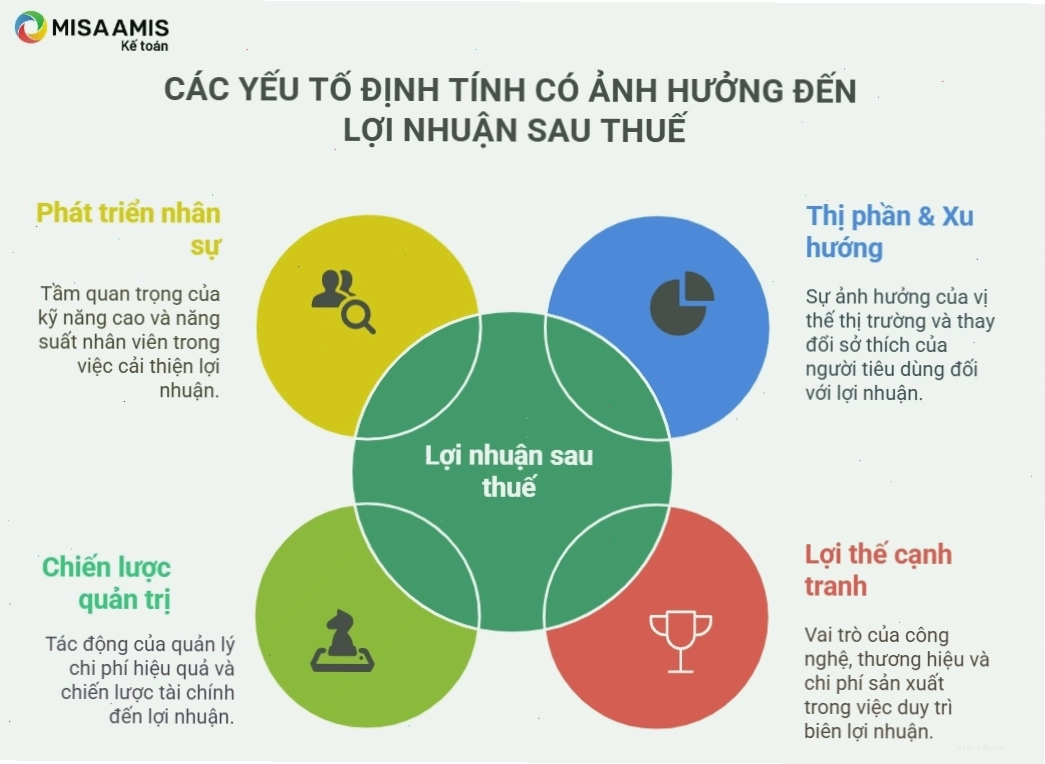
Nhiều yếu tố có thể tác động đến con số lợi nhuận cuối cùng mà doanh nghiệp đạt được:
- Biến động doanh thu: Sự thay đổi trong nhu cầu thị trường, cạnh tranh, chiến lược bán hàng có thể làm tăng hoặc giảm doanh thu.
- Kiểm soát chi phí: Quản lý chi phí hiệu quả là yếu tố then chốt. Nếu chi phí tăng vượt kiểm soát mà doanh thu không tăng tương ứng, LNST sẽ bị ảnh hưởng tiêu cực.
- Chính sách thuế: Sự thay đổi về thuế suất thuế TNDN, các quy định về ưu đãi thuế, hoặc cách tính thuế có thể làm thay đổi số thuế phải nộp, qua đó ảnh hưởng trực tiếp đến lợi nhuận ròng.
- Yếu tố kinh tế vĩ mô: Lạm phát, lãi suất, tỷ giá hối đoái, các chính sách kinh tế của chính phủ cũng có thể tác động gián tiếp đến chi phí và doanh thu của doanh nghiệp.
- Hiệu quả hoạt động: Năng suất lao động, hiệu quả sử dụng tài sản, quy trình sản xuất, quản lý nội bộ tốt sẽ giúp giảm chi phí và tăng lợi nhuận.
Lợi nhuận sau thuế tính thế nào và những lưu ý khi áp dụng
Để có cái nhìn sâu sắc hơn, việc hiểu rõ cách thức hoạt động của các yếu tố cấu thành lợi nhuận sau thuế là rất quan trọng.
Cách tính lợi nhuận ròng chi tiết
Một cách tính khác để xác định lợi nhuận ròng (LNST) là:
Lợi nhuận ròng = Tổng doanh thu – (Chi phí hoạt động + Chi phí tài chính + Thuế TNDN)
Trong đó, chi phí hoạt động thường bao gồm chi phí sản xuất, chi phí bán hàng và chi phí quản lý doanh nghiệp. Chi phí tài chính có thể bao gồm lãi vay ngân hàng, chi phí tài trợ, v.v.
Mục tiêu cuối cùng là gia tăng con số này, tuy nhiên, điều này đòi hỏi sự cân bằng giữa việc tăng doanh thu và kiểm soát chi phí chặt chẽ.
Lợi nhuận sau thuế được tính bằng các quy định pháp lý
Việc tính toán lợi nhuận sau thuế phải tuân thủ các quy định pháp luật về thuế và kế toán hiện hành. Các văn bản pháp lý quan trọng bao gồm:
- Luật số 14/2008/QH12 của Quốc hội về Luật Thuế thu nhập doanh nghiệp.
- Nghị định số 218/2013/NĐ-CP của Chính phủ quy định chi tiết và hướng dẫn thi hành Luật thuế thu nhập doanh nghiệp.
- Thông tư số 200/2014/TT-BTC của Bộ Tài chính hướng dẫn Chế độ kế toán Doanh nghiệp.
- Luật số 88/2015/QH13 của Quốc hội về Luật Kế toán.
- Các Chuẩn mực kế toán Việt Nam (VAS) liên quan.
Doanh nghiệp cần cập nhật thường xuyên các quy định mới để đảm bảo việc tính toán và kê khai thuế TNDN được chính xác, tránh các sai sót có thể dẫn đến phạt vi phạm hành chính.
Tối ưu hóa lợi nhuận sau thuế cho doanh nghiệp
Việc hiểu rõ lợi nhuận sau thuế tính như thế nào là bước đầu tiên. Để tối ưu hóa chỉ số này, doanh nghiệp cần thực hiện đồng bộ nhiều giải pháp.
Các chiến lược tăng doanh thu
Tăng doanh thu là cách trực tiếp nhất để cải thiện lợi nhuận, bao gồm:
- Mở rộng thị trường, tìm kiếm khách hàng mới.
- Phát triển sản phẩm/dịch vụ mới, nâng cao chất lượng sản phẩm hiện có.
- Xây dựng và triển khai các chiến lược marketing, bán hàng hiệu quả.
- Cải thiện trải nghiệm khách hàng để tăng tỷ lệ giữ chân và giới thiệu khách hàng mới.
Giải pháp cắt giảm chi phí
Kiểm soát chi phí là yếu tố không thể thiếu:
- Tối ưu hóa quy trình sản xuất, giảm lãng phí nguyên vật liệu.
- Đàm phán giá tốt hơn với nhà cung cấp.
- Quản lý chi phí nhân sự hiệu quả, đầu tư vào đào tạo nâng cao năng suất.
- Áp dụng công nghệ để tự động hóa các quy trình, giảm thiểu chi phí vận hành.
- Quản lý chặt chẽ các chi phí bán hàng, quản lý doanh nghiệp.
Tận dụng ưu đãi thuế và tối ưu hóa nghĩa vụ thuế
Doanh nghiệp cần nắm vững các quy định về thuế để:
- Tìm hiểu và áp dụng các chính sách ưu đãi thuế (nếu đủ điều kiện) cho các dự án đầu tư, khu vực địa lý đặc biệt.
- Quản lý chi phí hợp lý, được khấu trừ theo quy định của pháp luật thuế để giảm lợi nhuận chịu thuế.
- Lập kế hoạch thuế một cách khoa học, đảm bảo tuân thủ pháp luật nhưng vẫn tối ưu được số thuế phải nộp.
Việc tính toán lợi nhuận sau thuế tính như nào đôi khi phức tạp, đòi hỏi sự tư vấn chuyên nghiệp từ các chuyên gia kế toán, tài chính để đảm bảo tính chính xác và tối ưu nhất cho doanh nghiệp.


Bình luận