Lãi suất cho vay thế chấp 2026: Cập nhật và cách tính chi tiết
Tìm hiểu chi tiết về lãi suất cho vay thế chấp 2026 tại các ngân hàng, các yếu tố ảnh hưởng và cách tính lãi suất theo dư nợ giảm dần. Tối ưu hóa chi phí vay ngay hôm nay!
Mục lục
Trong bối cảnh thị trường tài chính luôn biến động, việc nắm bắt thông tin về lãi suất cho vay thế chấp là yếu tố then chốt giúp người vay đưa ra quyết định sáng suốt. Bài viết này sẽ cung cấp cái nhìn tổng quan và chi tiết về lãi suất cho vay thế chấp hiện tại trong năm 2026, các yếu tố ảnh hưởng, cũng như phương pháp tính toán lãi suất hiệu quả, đặc biệt là phương pháp tính theo dư nợ giảm dần, giúp bạn tối ưu hóa chi phí vay vốn.
Thông tin cốt lõi về lãi suất vay thế chấp 2026:
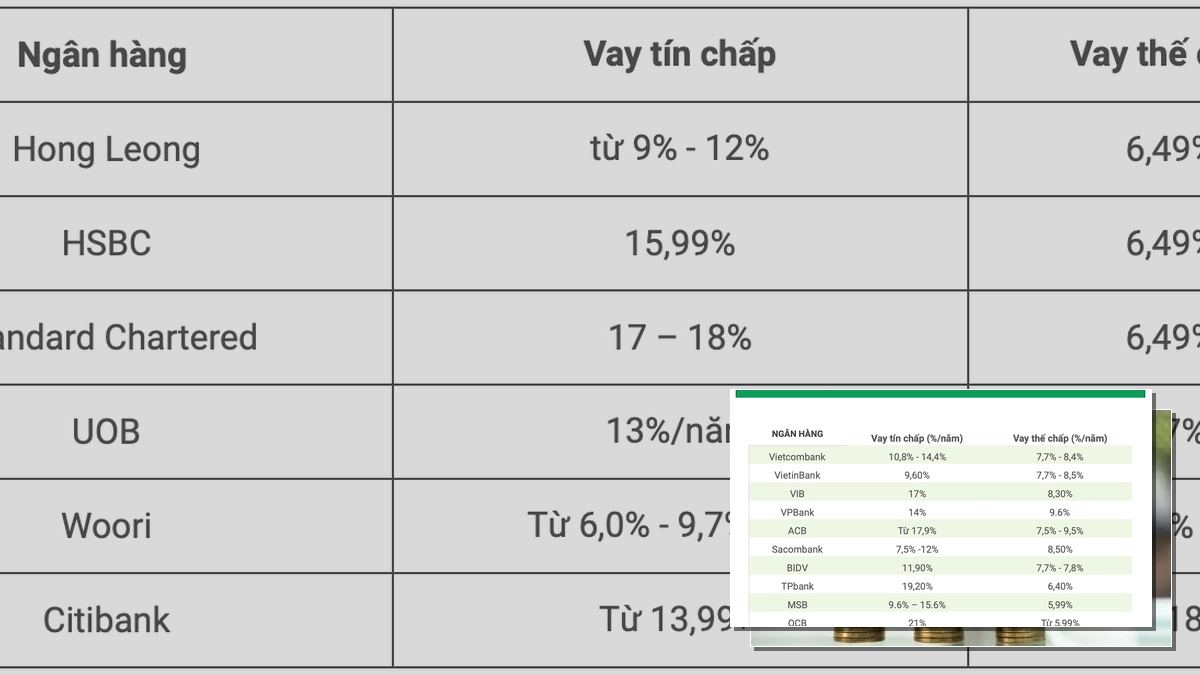
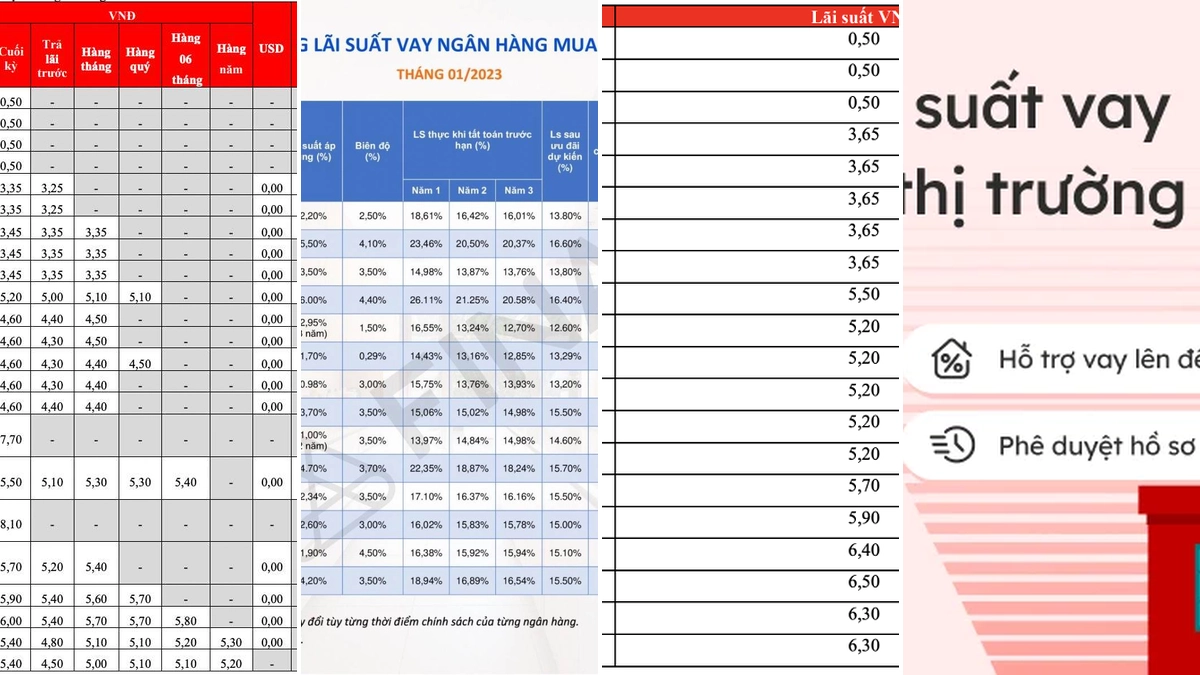
- Mức lãi suất cho vay thế chấp hiện nay dao động từ khoảng 3.99% đến 14.8%/năm, tùy thuộc vào từng ngân hàng và chính sách cụ thể.
- Các yếu tố chính ảnh hưởng đến lãi suất bao gồm: ngân hàng cho vay, giá trị tài sản thế chấp, thời hạn vay và mục đích vay vốn.
- Có ba hình thức lãi suất phổ biến: cố định, thả nổi và hỗn hợp, mỗi loại có cách tính và ưu nhược điểm riêng.
- Tính lãi suất theo dư nợ giảm dần là phương pháp phổ biến và giúp người vay giảm bớt gánh nặng tài chính theo thời gian.
Lãi suất vay thế chấp ngân hàng cập nhật 2026
Năm 2026 chứng kiến sự cạnh tranh gay gắt giữa các ngân hàng trong việc đưa ra các gói vay thế chấp hấp dẫn. Mức lãi suất cho vay thế chấp tại các ngân hàng hiện nay dao động khá rộng, từ khoảng 3.99%/năm cho các gói ưu đãi đặc biệt cho đến 14.8%/năm đối với các khoản vay thông thường hoặc có rủi ro cao hơn. Điều này cho thấy sự đa dạng trong chính sách tín dụng của từng tổ chức tài chính.
Việc xác định mức lãi suất cụ thể sẽ phụ thuộc vào nhiều yếu tố quan trọng:
- Ngân hàng cho vay: Mỗi ngân hàng có chiến lược lãi suất riêng. Ví dụ, Techcombank và MB Bank đều có những chính sách ưu đãi riêng biệt cho khách hàng vay thế chấp bằng sổ đỏ/sổ hồng. Khách hàng cần tham khảo biểu phí và lãi suất niêm yết của từng ngân hàng.
- Giá trị tài sản thế chấp: Tài sản có giá trị cao, tính thanh khoản tốt thường đi kèm với mức lãi suất ưu đãi hơn.
- Thời hạn vay: Thời gian vay càng dài, lãi suất có thể có xu hướng tăng lên do yếu tố rủi ro và biến động thị trường.
- Mục đích vay vốn: Các mục đích khác nhau như mua nhà, xây sửa nhà, kinh doanh hay tiêu dùng có thể áp dụng các mức lãi suất khác nhau.
- Chính sách ưu đãi: Các chương trình khuyến mãi, ưu đãi đặc biệt dành cho khách hàng mới hoặc khách hàng thân thiết có thể giúp giảm đáng kể chi phí lãi vay.
Lưu ý: Mức lãi suất tham khảo chỉ mang tính chất định hướng. Bạn nên liên hệ trực tiếp hoặc truy cập website chính thức của ngân hàng để có thông tin lãi suất thực tế và chính xác nhất tại thời điểm vay.
Các hình thức lãi suất vay thế chấp phổ biến
Khi vay thế chấp, bạn sẽ thường gặp ba hình thức lãi suất chính, mỗi loại có đặc điểm và cách tính riêng:
- Lãi suất cố định: Đây là mức lãi suất được giữ nguyên trong suốt thời hạn vay hoặc trong một khoảng thời gian nhất định (thường từ 6-24 tháng). Ưu điểm lớn nhất của hình thức này là sự ổn định, giúp người vay dễ dàng dự trù chi phí và lập kế hoạch tài chính cá nhân mà không bị ảnh hưởng bởi biến động thị trường. Tuy nhiên, lãi suất cố định thường cao hơn lãi suất thả nổi ban đầu. Số tiền lãi mỗi tháng được tính theo công thức: Số tiền vay x Lãi suất cố định (%/năm) / 12.
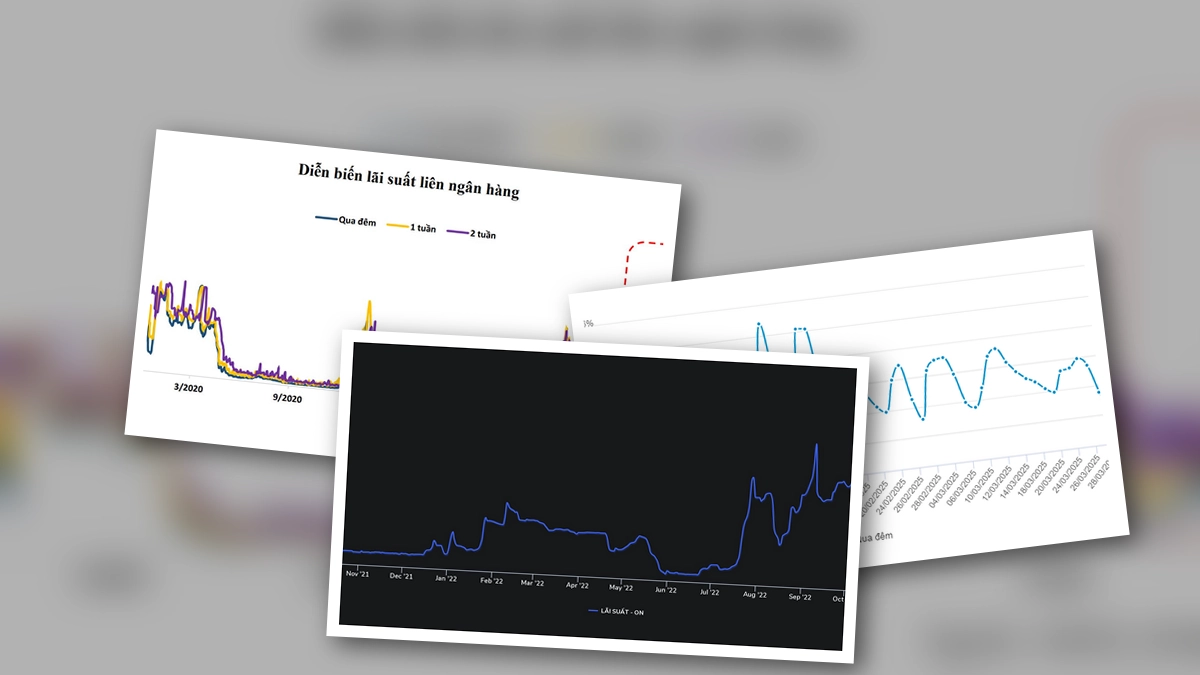
- Lãi suất thả nổi: Mức lãi suất này biến động theo thị trường, thường được tính bằng công thức: Lãi suất cơ sở + Biên độ lãi suất. Lãi suất cơ sở thay đổi dựa trên các yếu tố kinh tế vĩ mô như lãi suất huy động vốn, lạm phát, chính sách tiền tệ. Biên độ lãi suất là phần trăm cố định được thỏa thuận trong hợp đồng tín dụng với khách hàng. Ưu điểm là lãi suất ban đầu có thể thấp hơn lãi suất cố định, nhưng nhược điểm là khó dự đoán chi phí vay dài hạn.
- Lãi suất hỗn hợp: Đây là sự kết hợp linh hoạt giữa hai hình thức trên. Thông thường, ngân hàng sẽ áp dụng lãi suất cố định trong một vài năm đầu của khoản vay, sau đó sẽ chuyển sang lãi suất thả nổi. Hình thức này mang lại sự cân bằng giữa tính ổn định và khả năng hưởng lợi từ thị trường lãi suất giảm.

Cách tính lãi suất vay thế chấp theo dư nợ giảm dần
Phương pháp tính lãi theo dư nợ giảm dần là cách tính phổ biến và có lợi nhất cho người đi vay. Theo phương pháp này, số tiền lãi sẽ được tính dựa trên phần gốc còn lại sau mỗi kỳ thanh toán. Điều này có nghĩa là sau mỗi lần trả nợ, số dư nợ gốc sẽ giảm xuống, dẫn đến số tiền lãi phải trả trong các kỳ tiếp theo cũng giảm dần theo.
Công thức tính:
Số tiền phải trả hàng tháng = (Nợ gốc chia đều theo tháng) + (Tiền lãi tính trên dư nợ còn lại)
Trong đó:
- Tiền lãi kỳ đầu = Số tiền vay x Lãi suất kỳ tính lãi / 12
- Tiền lãi những kỳ tiếp theo = Dư nợ thực tế còn lại x Lãi suất kỳ tính lãi / 12
Ví dụ minh họa:
Giả sử bạn vay thế chấp sổ đỏ 120,000,000 VND với thời hạn 12 tháng, áp dụng lãi suất 6.5%/năm trên dư nợ giảm dần.
- Số tiền gốc phải trả mỗi kỳ (hàng tháng): 120,000,000 / 12 = 10,000,000 VND/tháng.
- Số tiền lãi phải trả tháng đầu: 120,000,000 x (6.5 / 12) = 650,000 VND.
- Tổng số tiền phải trả tháng đầu: 10,000,000 (gốc) + 650,000 (lãi) = 10,650,000 VND.
- Sau khi trả tháng đầu, dư nợ gốc còn lại là: 120,000,000 - 10,000,000 = 110,000,000 VND.
- Số tiền lãi phải trả tháng thứ hai: 110,000,000 x (6.5 / 12) = 598,333 VND.
- Tổng số tiền phải trả tháng thứ hai: 10,000,000 (gốc) + 598,333 (lãi) = 10,598,333 VND.
Như bạn có thể thấy, số tiền lãi phải trả sẽ giảm dần qua mỗi tháng, giúp bạn giảm bớt gánh nặng tài chính.
Những lưu ý quan trọng để tối ưu lãi suất vay thế chấp
Để có được mức lãi suất vay thế chấp tốt nhất và tối ưu hóa chi phí, bạn cần lưu ý những điểm sau:
| Tiêu chí | Lưu ý quan trọng |
|---|---|
| So sánh các ngân hàng | Không nên chỉ tập trung vào một ngân hàng. Hãy dành thời gian tìm hiểu và so sánh biểu lãi suất, phí dịch vụ, cũng như các chương trình ưu đãi từ nhiều tổ chức tài chính khác nhau. Lãi suất cho vay thế chấp ngân hàng vietcombank, lãi suất cho vay thế chấp ngân hàng vietinbank và các ngân hàng lớn khác thường có những chính sách cạnh tranh. |
| Chọn gói ưu đãi lãi suất dài | Nhiều ngân hàng có các gói ưu đãi lãi suất cố định trong 12, 24 hoặc 36 tháng đầu. Nếu bạn dự định vay dài hạn, việc lựa chọn gói này sẽ giúp ổn định chi phí trong giai đoạn đầu. |
| Tài sản thế chấp | Tài sản có giá trị cao, pháp lý minh bạch và tính thanh khoản tốt sẽ giúp bạn có lợi thế đàm phán về lãi suất. |
| Theo dõi biến động lãi suất | Nếu vay theo lãi suất thả nổi, hãy chủ động theo dõi các tin tức kinh tế, chính sách tiền tệ để dự đoán xu hướng biến động và có kế hoạch tài chính phù hợp. |
| Đọc kỹ hợp đồng | Luôn đọc kỹ các điều khoản, phí phạt, phí dịch vụ đi kèm trước khi ký hợp đồng. Đừng ngần ngại hỏi rõ những điểm chưa hiểu. |
| Mục đích và thời hạn vay | Cân nhắc kỹ mục đích vay và thời hạn mong muốn. Vay quá dài có thể đội chi phí lãi, vay quá ngắn có thể gây áp lực trả nợ hàng tháng. |
Vay thế chấp ở đâu với lãi suất cạnh tranh?
Hiện nay, nhiều ngân hàng cung cấp các sản phẩm vay thế chấp với lãi suất hấp dẫn. MB Bank là một trong những lựa chọn nổi bật nhờ chính sách linh hoạt, minh bạch và quy trình giải ngân nhanh chóng. MB hỗ trợ hạn mức vay cao, cho phép đăng ký online qua App MBBank và cung cấp đa dạng gói vay phù hợp với nhiều nhu cầu như mua nhà, mua ô tô, bất động sản hoặc tiêu dùng.
Ngoài ra, các ngân hàng lớn như Vietcombank, Vietinbank cũng thường xuyên có các chương trình ưu đãi lãi suất cho vay thế chấp, đặc biệt cho các khách hàng cá nhân và doanh nghiệp có lịch sử tín dụng tốt. Việc lựa chọn ngân hàng nào phụ thuộc vào nhu cầu cụ thể, khả năng tài chính và các yếu tố cá nhân của mỗi người.
Việc hiểu rõ về lãi suất cho vay thế chấp, cách thức hoạt động và các yếu tố ảnh hưởng sẽ giúp bạn tự tin hơn trong hành trình tìm kiếm giải pháp tài chính phù hợp. Hãy luôn là người tiêu dùng thông thái, chủ động tìm hiểu và đưa ra lựa chọn tốt nhất cho bản thân.
Bình luận