Inherent Risk Là Gì? Phân Tích Sâu Rủi Ro Tiềm Tàng Trong Kiểm Toán 2026
Khám phá chi tiết inherent risk là gì và vai trò của nó trong rủi ro kiểm toán. Tìm hiểu cách đánh giá và quản lý rủi ro tiềm tàng hiệu quả cho doanh nghiệp bạn năm 2026
Mục lục
Trong lĩnh vực kiểm toán và quản lý rủi ro doanh nghiệp, thuật ngữ inherent risk là gì luôn là một khái niệm nền tảng. Hiểu rõ về inherent risk không chỉ giúp kiểm toán viên đánh giá chính xác tình hình tài chính mà còn là yếu tố then chốt để doanh nghiệp xây dựng chiến lược phòng ngừa hiệu quả. Bài viết này sẽ đi sâu phân tích bản chất, mối quan hệ và quy trình đánh giá inherent risk, giúp bạn có cái nhìn toàn diện nhất.
Inherent Risk Là Gì? Định Nghĩa Và Bản Chất
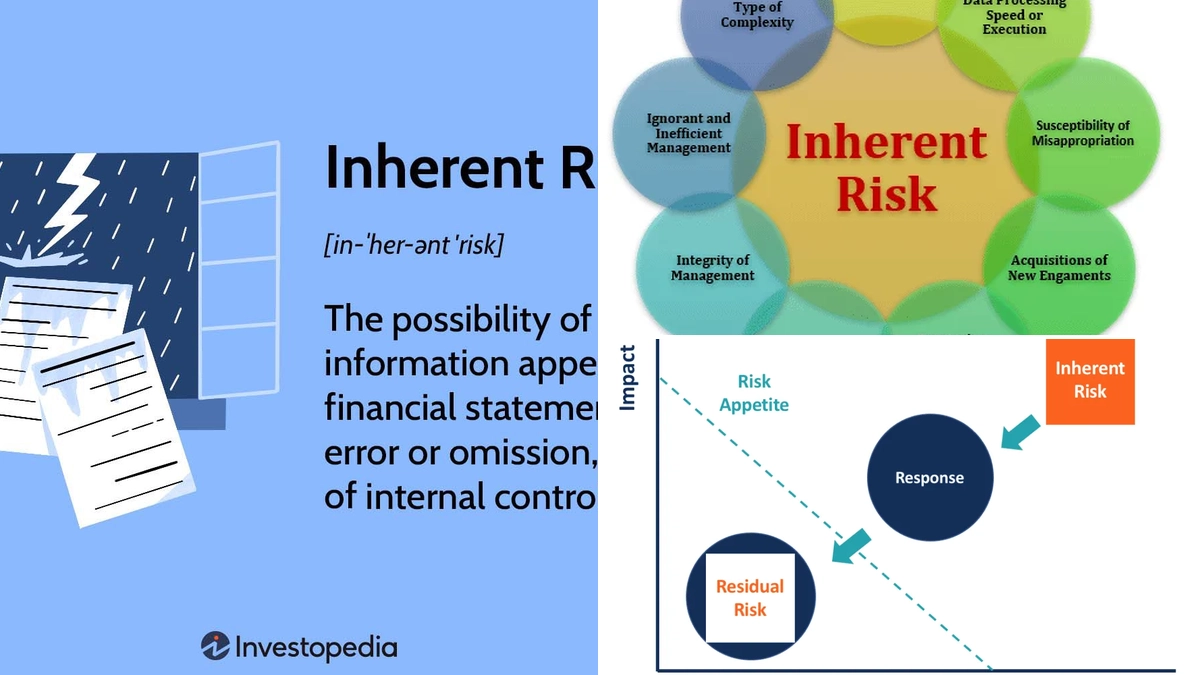
Inherent risk là gì? Đây là rủi ro tồn tại sẵn trong bản chất của một hoạt động, giao dịch hoặc một khoản mục trên báo cáo tài chính, trước khi xem xét đến bất kỳ yếu tố kiểm soát nào của doanh nghiệp. Nói cách khác, nó là rủi ro phát sinh từ các đặc điểm cố hữu của ngành nghề, quy trình kinh doanh, hoặc tính chất phức tạp của giao dịch. Rủi ro này có thể đạt mức cao nếu các yếu tố ngoại cảnh hoặc đặc thù ngành nghề tiềm ẩn nhiều biến động mà doanh nghiệp không thể kiểm soát hoàn toàn.
Ví dụ, các ngành có đặc thù như khai thác tài nguyên thiên nhiên, công nghệ mới nổi, hoặc các giao dịch tài chính phức tạp thường có inherent risk cao hơn so với các ngành dịch vụ ổn định. Mặc dù rủi ro tiềm tàng có thể lên tới 100% trong những trường hợp đặc biệt như đầu tư vào lĩnh vực hoàn toàn mới, doanh nghiệp vẫn có thể quyết định thực hiện do kỳ vọng lợi nhuận cao hoặc chiến lược phát triển dài hạn.
Mối Quan Hệ Giữa Audit Risk, Inherent Risk, Control Risk và Detection Risk
Rủi ro kiểm toán tổng thể (Audit Risk) là kết quả của sự tương tác giữa ba loại rủi ro thành phần: Inherent Risk, Control Risk và Detection Risk. Công thức được biểu diễn như sau:
Audit Risk = Inherent Risk × Control Risk × Detection Risk
- Inherent Risk (Rủi ro tiềm tàng): Như đã phân tích, đây là rủi ro vốn có, không thể loại bỏ hoàn toàn.
- Control Risk (Rủi ro kiểm soát): Là rủi ro mà một sai sót trọng yếu có thể xảy ra trong một cơ sở dẫn liệu mà hệ thống kiểm soát nội bộ của doanh nghiệp không thể ngăn chặn hoặc phát hiện và sửa chữa kịp thời. Điều này phụ thuộc vào hiệu quả của hệ thống kiểm soát nội bộ, sự chính trực của nhân viên và khả năng xung đột lợi ích.
- Detection Risk (Rủi ro phát hiện): Là rủi ro mà các thủ tục kiểm toán mà kiểm toán viên thực hiện sẽ không phát hiện ra sai sót trọng yếu tồn tại trong một cơ sở dẫn liệu. Rủi ro này có thể được kiểm toán viên tối ưu hóa thông qua việc nâng cao chuyên môn, kinh nghiệm và áp dụng các kỹ thuật kiểm toán phù hợp.
Mục tiêu của kiểm toán viên là giảm Audit Risk xuống mức chấp nhận được, thường là khoảng 5%. Để đạt được điều này, họ cần phân tích và đánh giá cẩn thận từng yếu tố rủi ro cấu thành. Nếu inherent risk và control risk cao, kiểm toán viên cần giảm detection risk tương ứng bằng cách thực hiện các thủ tục kiểm toán chi tiết và sâu rộng hơn.
Quy Trình Đánh Giá Inherent Risk Theo Chuẩn Mực Kiểm Toán Quốc Tế (ISA)
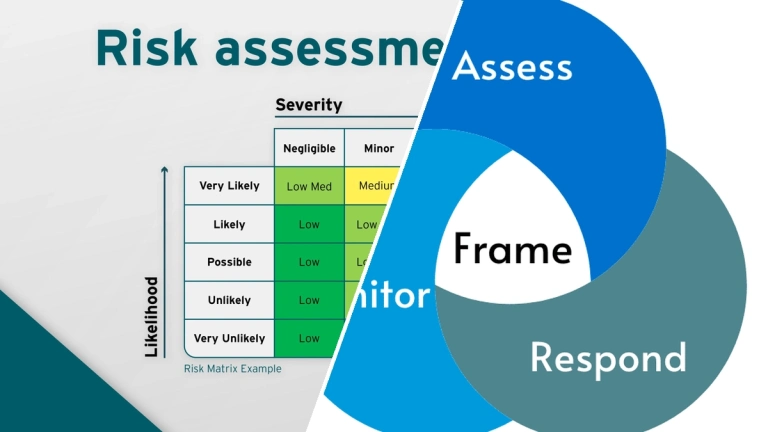
Chuẩn mực kiểm toán quốc tế ISA 315 quy định rõ vai trò của kiểm toán viên trong việc đánh giá rủi ro, bao gồm cả inherent risk, ngay từ giai đoạn lập kế hoạch kiểm toán. Quy trình này thường bao gồm ba bước chính:
1. Xác định rủi ro qua quá trình tìm hiểu khách hàng và môi trường hoạt động
Kiểm toán viên (KTV) tiến hành thu thập thông tin về hoạt động kinh doanh của khách hàng thông qua các thủ tục như phỏng vấn ban giám đốc, xem xét tài liệu, phân tích các báo cáo tài chính qua các kỳ, và điều tra những biến động bất thường. Mục đích là nhận diện các yếu tố có thể dẫn đến sai sót trọng yếu, trong đó có inherent risk.
2. Đánh giá các rủi ro đã nhận diện
Sau khi xác định, KTV sẽ đánh giá mức độ ảnh hưởng của các rủi ro này đến các cơ sở dẫn liệu (Assertion level) trên báo cáo tài chính. Ví dụ, khi công ty ghi nhận nguyên giá tài sản cố định là một số tiền nhất định, KTV cần kiểm tra xem liệu ban giám đốc có thực sự sở hữu tài sản đó và giá trị ghi nhận có chính xác hay không. Đây là bước kiểm tra sự khẳng định về quyền sở hữu và tính chính xác của số liệu.
3. Cân nhắc độ trọng yếu của các rủi ro
KTV cần xác định xem liệu các rủi ro đã nhận diện có khả năng trở thành rủi ro trọng yếu (Material/Significant Risk) hay không. Các giao dịch bất thường, có quy mô lớn, hoặc có dấu hiệu gian lận cần được đặc biệt chú ý. Việc xác định rủi ro trọng yếu giúp KTV tập trung nguồn lực vào những khu vực có khả năng sai sót cao nhất và thực hiện các thủ tục kiểm toán đặc biệt.

Các Yếu Tố Ảnh Hưởng Đến Inherent Risk
Mức độ của inherent risk có thể thay đổi đáng kể tùy thuộc vào nhiều yếu tố, bao gồm:
- Tính chất ngành nghề: Các ngành có sự biến động cao, cạnh tranh gay gắt, hoặc chịu sự điều chỉnh pháp lý phức tạp thường có inherent risk cao hơn.
- Tính phức tạp của giao dịch: Các giao dịch đa quốc gia, sử dụng công cụ tài chính phái sinh, hoặc có cấu trúc phức tạp làm tăng khả năng sai sót.
- Sự thay đổi trong môi trường hoạt động: Các yếu tố kinh tế vĩ mô, thay đổi công nghệ, hoặc biến động chính trị có thể tạo ra những rủi ro mới.
- Hệ thống thông tin: Sự thiếu sót hoặc yếu kém trong hệ thống thông tin có thể dẫn đến việc thu thập, xử lý dữ liệu không chính xác, làm tăng inherent risk.
- Kết quả hoạt động kinh doanh: Các hoạt động kinh doanh mới, mở rộng thị trường hoặc tái cấu trúc doanh nghiệp cũng tiềm ẩn nhiều rủi ro hơn.
Hiểu rõ các yếu tố này giúp doanh nghiệp và kiểm toán viên có cái nhìn sâu sắc hơn về spectrum of inherent risk là gì và cách thức nó tác động lên báo cáo tài chính.
Cách Thức Kiểm Toán Viên Đặt Câu Hỏi Về Rủi Ro
Để quản lý hiệu quả các loại rủi ro, kiểm toán viên thường đặt ra các câu hỏi mang tính chiến lược:
- Đối với Rủi ro tiềm tàng (Inherent Risk): Có những rủi ro cụ thể nào phát sinh từ bản chất hoạt động kinh doanh của doanh nghiệp mà chúng ta cần lưu ý?
- Đối với Rủi ro kiểm soát (Control Risk): Hệ thống kiểm soát nội bộ hiện tại có đủ mạnh để phát hiện và sửa chữa các sai sót tiềm ẩn hay không? Có thể khắc phục những điểm yếu này không?
- Đối với Rủi ro phát hiện (Detection Risk): Chúng ta cần bổ sung những kiến thức, kỹ năng hay áp dụng những thủ tục kiểm toán nào để giảm thiểu rủi ro không phát hiện ra sai sót trọng yếu?
Việc liên tục tự vấn và đánh giá này là chìa khóa để đảm bảo chất lượng của cuộc kiểm toán.
Tổng Kết Và Lời Khuyên Về Quản Lý Rủi Ro
Inherent risk meaning không chỉ là một thuật ngữ học thuật mà còn là một yếu tố thực tiễn, đòi hỏi sự quan tâm sâu sắc từ cả doanh nghiệp và kiểm toán viên. Việc nhận diện, đánh giá và quản lý hiệu quả các loại rủi ro, đặc biệt là inherent risk, là nền tảng để đảm bảo tính trung thực và hợp lý của báo cáo tài chính, từ đó xây dựng lòng tin cho các bên liên quan và thúc đẩy sự phát triển bền vững của doanh nghiệp.
Để quản lý tốt hơn các inherent risks là gì, các nhà quản lý cần liên tục cập nhật kiến thức về ngành nghề, môi trường kinh doanh và đầu tư vào hệ thống kiểm soát nội bộ. Đồng thời, hợp tác chặt chẽ với các kiểm toán viên chuyên nghiệp sẽ giúp doanh nghiệp phát hiện sớm và xử lý kịp thời các vấn đề tiềm ẩn. Hãy chủ động trong việc quản lý rủi ro để bảo vệ tài sản và uy tín của doanh nghiệp bạn.

Bình luận