Hóa đơn trực tiếp có được khấu trừ thuế không? Giải đáp chi tiết 2026
Tìm hiểu rõ quy định về hóa đơn trực tiếp có được khấu trừ thuế không. E-invoice cung cấp giải pháp tối ưu cho doanh nghiệp năm 2026
Mục lục
Hiểu rõ về hóa đơn trực tiếp và đối tượng sử dụng
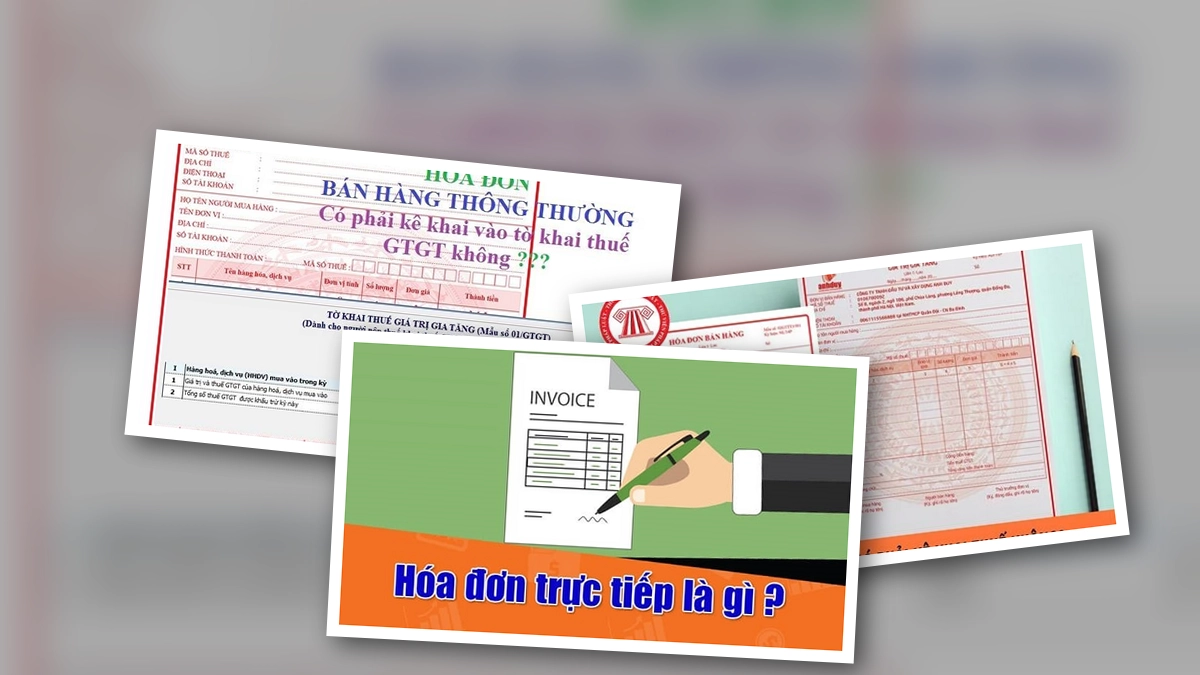
Hóa đơn trực tiếp, hay còn gọi là hóa đơn bán hàng hoặc hóa đơn thông thường, là loại chứng từ được sử dụng trong các giao dịch mua bán hàng hóa, dịch vụ. Khác với hóa đơn GTGT, hóa đơn trực tiếp thường áp dụng cho các đối tượng kinh doanh nộp thuế theo phương pháp trực tiếp trên doanh thu, do đó, họ không được sử dụng hóa đơn đỏ.

Theo quy định tại Điều 11, Thông tư số 39/2014/TT-BTC, các đối tượng sau đây được áp dụng hình thức hóa đơn trực tiếp:
- Các tổ chức kinh doanh không phải là doanh nghiệp, bao gồm cả hợp tác xã, ban quản lý dự án.
- Hộ, cá nhân kinh doanh.
- Tổ chức kinh doanh, doanh nghiệp nộp thuế GTGT theo phương pháp trực tiếp theo tỷ lệ % nhân với doanh thu.
- Doanh nghiệp đang sử dụng hóa đơn tự in, đặt in thuộc loại rủi ro cao về thuế hoặc có hành vi vi phạm về hóa đơn bị xử lý vi phạm hành chính về hành vi trốn thuế, gian lận thuế.
Giải đáp chi tiết: Hóa đơn đầu vào là hóa đơn trực tiếp có được khấu trừ thuế?
Đây là vấn đề cốt lõi mà nhiều kế toán viên băn khoăn. Việc xác định có được khấu trừ thuế hay không phụ thuộc vào bản chất của hóa đơn đầu vào và các quy định pháp luật liên quan.
Hóa đơn đầu vào là hóa đơn trực tiếp có phải kê khai thuế không?
Theo Công văn số 3430/TCT-KK của Tổng cục Thuế, hóa đơn bán hàng thông thường (hóa đơn trực tiếp) sẽ không nên kê vào Bảng kê hóa đơn, chứng từ hàng hóa, dịch vụ mua vào mẫu 01-2/GTGT. Điều này có nghĩa là các tổ chức, đơn vị kinh doanh sử dụng hóa đơn trực tiếp sẽ không thực hiện kê khai thuế GTGT đầu vào đối với loại hóa đơn này.

Hóa đơn trực tiếp có được khấu trừ thuế GTGT không?
Để được khấu trừ thuế GTGT đầu vào, theo quy định tại Khoản 10, Điều 1, Thông tư 26/2015/TT-BTC, hóa đơn đầu vào phải là hóa đơn giá trị gia tăng hợp pháp của hàng hóa, dịch vụ mua vào hoặc chứng từ nộp thuế GTGT khâu nhập khẩu. Do bản chất của hóa đơn trực tiếp không phải là hóa đơn GTGT, nên hóa đơn trực tiếp sẽ không được khấu trừ thuế GTGT.

Tuy nhiên, cần lưu ý rằng, mặc dù không được khấu trừ thuế GTGT, hóa đơn trực tiếp vẫn có thể được hạch toán vào chi phí được trừ nếu đáp ứng các điều kiện theo quy định về quản lý chi phí doanh nghiệp và hóa đơn, chứng từ hợp pháp.
Hóa đơn trực tiếp của hộ kinh doanh
Đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán hoặc theo tỷ lệ % trên doanh thu, hóa đơn trực tiếp nhận từ nhà cung cấp (nếu có) thường không phục vụ mục đích kê khai khấu trừ thuế GTGT. Thay vào đó, chúng có thể được sử dụng như một bằng chứng về chi phí mua hàng hóa, dịch vụ, phục vụ cho việc tính toán lợi nhuận hoặc các chi phí hợp lý khác.
Giải pháp về hóa đơn điện tử cho doanh nghiệp
Trong bối cảnh chuyển đổi số ngày càng mạnh mẽ, việc sử dụng hóa đơn điện tử mang lại nhiều lợi ích vượt trội so với hóa đơn giấy truyền thống. Các hệ thống hóa đơn điện tử hiện đại không chỉ giúp doanh nghiệp quản lý hóa đơn hiệu quả, giảm thiểu sai sót mà còn hỗ trợ kê khai, quyết toán thuế nhanh chóng và chính xác.

Nếu doanh nghiệp bạn đang tìm kiếm một giải pháp hóa đơn điện tử tin cậy, hãy cân nhắc các dịch vụ cung cấp nền tảng chuyên nghiệp, đáp ứng đầy đủ các quy định của pháp luật về hóa đơn, chứng từ.
Lời khuyên từ chuyên gia
Việc hiểu rõ bản chất và quy định về từng loại hóa đơn là yếu tố then chốt để kế toán thực hiện công việc chính xác, tránh các sai sót có thể dẫn đến rủi ro về thuế. Đối với hóa đơn trực tiếp, dù không được khấu trừ thuế GTGT, nhưng việc lưu trữ và hạch toán chi phí hợp lý vẫn đóng vai trò quan trọng trong báo cáo tài chính của doanh nghiệp. Hãy luôn cập nhật các quy định mới nhất từ cơ quan thuế để đảm bảo tuân thủ pháp luật.
Bình luận