Hạch toán thuế TNCN: Hướng dẫn chi tiết và tài khoản sử dụng
Hướng dẫn chi tiết cách hạch toán thuế TNCN, các tài khoản liên quan và quy trình quyết toán thuế TNCN. Đảm bảo tuân thủ quy định pháp luật mới nhất
Mục lục
Hạch toán thuế thu nhập cá nhân (TNCN) là một nghiệp vụ quan trọng mà các doanh nghiệp và đơn vị chi trả thu nhập cần thực hiện đầy đủ và chính xác. Việc này không chỉ đảm bảo tuân thủ pháp luật mà còn thể hiện sự chuyên nghiệp trong công tác kế toán. Bài viết này sẽ đi sâu vào hướng dẫn chi tiết cách hạch toán thuế TNCN, các tài khoản liên quan và quy trình quyết toán, giúp bạn nắm vững nghiệp vụ này.
Nguyên tắc kê khai, nộp thuế và quyết toán thuế TNCN
Việc kê khai, nộp thuế và quyết toán thuế TNCN tuân thủ nguyên tắc khấu trừ thuế tại nguồn. Điều này có nghĩa là tổ chức, doanh nghiệp có trách nhiệm tính toán, khấu trừ khoản thuế TNCN phát sinh từ thu nhập của người lao động hoặc các đối tượng khác trước khi thực hiện chi trả. Số thuế đã khấu trừ này sau đó sẽ được nộp vào Ngân sách Nhà nước thay cho người nộp thuế. Doanh nghiệp chi trả thu nhập phải có trách nhiệm tính toán, khấu trừ thuế TNCN, nộp vào Ngân sách Nhà nước và cấp Chứng từ khấu trừ thuế TNCN cho các cá nhân có thu nhập chịu thuế. Việc quản lý, sử dụng chứng từ và quyết toán biên lai thuế phải tuân theo chế độ quy định hiện hành.

Tài khoản sử dụng để hạch toán thuế TNCN
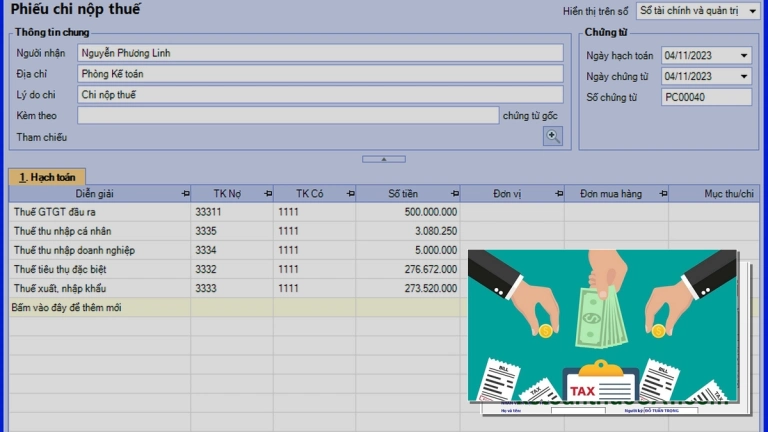
Trong hệ thống kế toán, tài khoản thuế TNCN 3335 là tài khoản trung tâm được sử dụng để phản ánh toàn bộ số thuế TNCN phải nộp, đã nộp và còn phải nộp vào Ngân sách Nhà nước. Tài khoản này giúp doanh nghiệp theo dõi chặt chẽ nghĩa vụ thuế đối với Nhà nước liên quan đến thu nhập cá nhân.
Kết cấu của Tài khoản 3335 – Thuế TNCN
Tài khoản 3335 có kết cấu như sau:
- Bên Nợ: Phản ánh số thuế TNCN đã nộp vào Ngân sách Nhà nước.
- Bên Có: Phản ánh số thuế TNCN phải nộp, phát sinh trong kỳ.
- Số dư bên Có: Số thuế TNCN còn phải nộp vào Ngân sách Nhà nước.
Việc sử dụng tài khoản thuế TNCN phải nộp này cho phép kế toán tổng hợp và đối chiếu số liệu thuế một cách hiệu quả.

Cách định khoản và hạch toán thuế TNCN trong các trường hợp cụ thể
Việc hạch toán thuế TNCN sẽ có những khác biệt tùy thuộc vào từng trường hợp chi trả thu nhập.
Trường hợp 1: Khấu trừ thuế TNCN trực tiếp vào lương người lao động
Khi doanh nghiệp tính lương và khấu trừ thuế TNCN trực tiếp từ tiền lương của người lao động, bút toán hạch toán như sau:
Nợ tài khoản 334 – Phải trả người lao động
Có tài khoản 3335 – Thuế TNCN (Số thuế TNCN phải khấu trừ)
Trường hợp 2: Doanh nghiệp nộp thay thuế TNCN cho người lao động (Lương Net)
Trong trường hợp doanh nghiệp thỏa thuận trả lương Net và nộp thuế TNCN thay cho người lao động, khoản thuế này được tính vào chi phí được trừ khi tính thuế TNDN. Kế toán hạch toán:
Nợ tài khoản 641/642/154/62... (tùy thuộc vào khoản chi phí)
Có tài khoản 3335 – Thuế TNCN (Số thuế TNCN phải nộp thay)
Lưu ý: Hợp đồng lao động cần ghi rõ điều khoản doanh nghiệp nộp thay thuế TNCN cho người lao động.
Trường hợp 3: Chi trả lợi nhuận hoặc cổ tức cho chủ sở hữu
Khi chi trả lợi nhuận hoặc cổ tức, nếu có khấu trừ thuế TNCN tại nguồn, kế toán hạch toán:
Nợ tài khoản 338 – Phải trả, phải nộp khác (3388)
Có các tài khoản 111, 112 (Số tiền chi trả cổ tức, lợi nhuận)
Có tài khoản 3335 – Thuế TNCN (Số thuế TNCN khấu trừ)
Trường hợp 4: Nộp tiền thuế TNCN về ngân sách nhà nước
Khi thực hiện nộp số thuế đã khấu trừ hoặc nộp thay vào Ngân sách Nhà nước:
Nợ tài khoản 3335 – Thuế thu nhập cá nhân
Có các tài khoản 111, 112 (Số tiền đã nộp)

Hạch toán thuế TNCN sau quyết toán
Sau khi hoàn thành tờ khai quyết toán thuế TNCN (Mẫu 05/QTT-TNCN), kế toán cần xác định nghĩa vụ thuế phát sinh và thực hiện hạch toán.
Trường hợp 1: Nộp thiếu số thuế TNCN
Nếu xác định có số thuế TNCN còn phải nộp (chỉ tiêu số 45 trên tờ khai), kế toán thực hiện:
- Bút toán thứ nhất (nếu có khấu trừ thêm từ cá nhân):
Nợ tài khoản 111/112/334/138...
Có tài khoản 3335 – Tổng số thuế thu nhập cá nhân còn phải nộp NSNN.
- Bút toán thứ hai (nộp vào ngân sách):
Nợ tài khoản 3335 – Thuế thu nhập cá nhân
Có các tài khoản 111, 112 (Số tiền đã nộp)
Trường hợp 2: Nộp thừa số thuế TNCN
Khi có số thuế TNCN đã nộp thừa (chỉ tiêu số 46 trên tờ khai), kế toán có thể xử lý bằng cách bù trừ vào kỳ sau hoặc làm thủ tục hoàn thuế. Khi bù trừ vào kỳ sau, hạch toán:
Nợ tài khoản 3335 – Thuế thu nhập cá nhân
Có tài khoản 138 – Phải thu khác (hoặc tài khoản tương ứng để ghi nhận số tiền được bù trừ).
Nếu làm thủ tục hoàn thuế, kế toán sẽ thực hiện các bút toán phù hợp theo quy định.
Việc hạch toán tài khoản thuế TNCN đòi hỏi sự tỉ mỉ và hiểu biết về các quy định thuế hiện hành. Nắm vững các trường hợp và cách định khoản sẽ giúp kế toán thực hiện nghiệp vụ một cách chính xác và hiệu quả, tránh các sai sót có thể dẫn đến phạt hành chính.
Bình luận