Điều kiện khấu trừ thuế GTGT đầu vào năm 2026: Quy định mới nhất
Nắm vững điều kiện khấu trừ thuế GTGT đầu vào năm 2026 theo quy định mới nhất. Đảm bảo doanh nghiệp tuân thủ pháp luật và tối ưu hóa chi phí thuế hiệu quả

Mục lục
Thuế giá trị gia tăng (GTGT) là một sắc thuế quan trọng, ảnh hưởng trực tiếp đến hoạt động sản xuất kinh doanh của mọi doanh nghiệp. Việc hiểu rõ các điều kiện khấu trừ thuế GTGT đầu vào là vô cùng cần thiết để đảm bảo tuân thủ pháp luật và tối ưu hóa chi phí. Bài viết này sẽ cập nhật chi tiết các quy định mới nhất áp dụng cho năm 2026.
Căn cứ pháp lý về thuế GTGT và điều kiện khấu trừ
Các quy định về thuế GTGT và điều kiện để được khấu trừ thuế đầu vào được xây dựng dựa trên nền tảng pháp lý vững chắc, đảm bảo tính minh bạch và rõ ràng trong quá trình thực thi. Các văn bản pháp luật chính bao gồm:
- Luật Thuế GTGT số 48/2024/QH15, ban hành ngày 26/11/2024, có hiệu lực từ ngày 01/7/2025.
- Nghị định 181/2025/NĐ-CP quy định chi tiết một số điều của Luật Thuế GTGT, ban hành ngày 01/07/2025, có hiệu lực từ ngày 01/7/2025.
- Thông tư 69/2025/TT-BTC hướng dẫn thực hiện Nghị định 181/2025/NĐ-CP, ban hành ngày 01/07/2025, có hiệu lực từ ngày 01/07/2025.
- Nghị định 144/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 181/2025/NĐ-CP, ban hành ngày 05/5/2026, có hiệu lực từ ngày 20/06/2026.
Những văn bản này là kim chỉ nam cho các doanh nghiệp và cá nhân kinh doanh trong việc xác định nghĩa vụ thuế và các quyền lợi liên quan đến thuế GTGT.
Khấu trừ thuế GTGT là gì và phương pháp áp dụng
Trong hệ thống thuế GTGT, có hai phương pháp chính để xác định nghĩa vụ thuế: phương pháp khấu trừ và phương pháp trực tiếp. Phương pháp khấu trừ là lựa chọn phổ biến và mang lại nhiều lợi ích hơn cho các doanh nghiệp có hoạt động mua vào với thuế suất GTGT cao.
Phương pháp khấu trừ thuế GTGT
Đây là phương pháp cho phép doanh nghiệp bù trừ số thuế GTGT đầu vào với số thuế GTGT đầu ra phát sinh trong kỳ. Số thuế GTGT phải nộp trong kỳ được tính bằng công thức:
Số thuế GTGT phải nộp = Số thuế GTGT đầu ra - Số thuế GTGT đầu vào được khấu trừ
- Số thuế GTGT đầu ra: Là tổng số thuế GTGT trên các hóa đơn hàng hóa, dịch vụ bán ra trong kỳ.
- Số thuế GTGT đầu vào được khấu trừ: Là tổng số thuế GTGT của hàng hóa, dịch vụ mua vào đáp ứng đầy đủ các nguyên tắc và điều kiện khấu trừ thuế GTGT đầu vào theo quy định.
Việc lựa chọn phương pháp kê khai thuế GTGT phù hợp sẽ ảnh hưởng lớn đến số thuế thực tế phải nộp. Doanh nghiệp nên cân nhắc kỹ lưỡng dựa trên đặc điểm hoạt động sản xuất kinh doanh của mình.

Nguyên tắc và điều kiện khấu trừ thuế GTGT đầu vào năm 2026
Để được khấu trừ thuế GTGT, hàng hóa, dịch vụ mua vào phải đáp ứng các nguyên tắc và điều kiện nhất định. Các quy định này nhằm đảm bảo tính hợp pháp và trung thực của các giao dịch.
1. Điều kiện chung để được khấu trừ thuế GTGT đầu vào
Theo quy định hiện hành, doanh nghiệp cần đáp ứng các điều kiện sau để được khấu trừ thuế GTGT đầu vào:
- Có hóa đơn GTGT hợp lệ: Doanh nghiệp phải có hóa đơn giá trị gia tăng của hàng hóa, dịch vụ mua vào.
- Chứng từ nộp thuế: Đối với hàng hóa nhập khẩu, cần có chứng từ nộp thuế GTGT khâu nhập khẩu. Trường hợp nộp thuế thay cho bên nước ngoài, cần có chứng từ nộp thuế GTGT thay cho phía nước ngoài.
- Chứng từ thanh toán không dùng tiền mặt: Đối với các hóa đơn mua hàng hóa, dịch vụ có giá trị từ 5 triệu đồng trở lên (đã bao gồm thuế GTGT), phải có chứng từ thanh toán không dùng tiền mặt. Các hình thức thanh toán không dùng tiền mặt rất đa dạng, bao gồm chuyển khoản ngân hàng, séc, thẻ tín dụng, thẻ ghi nợ, ví điện tử, v.v.
Việc đáp ứng đầy đủ các điều kiện này là bước đầu tiên và quan trọng nhất để đảm bảo quyền lợi khấu trừ thuế của doanh nghiệp.
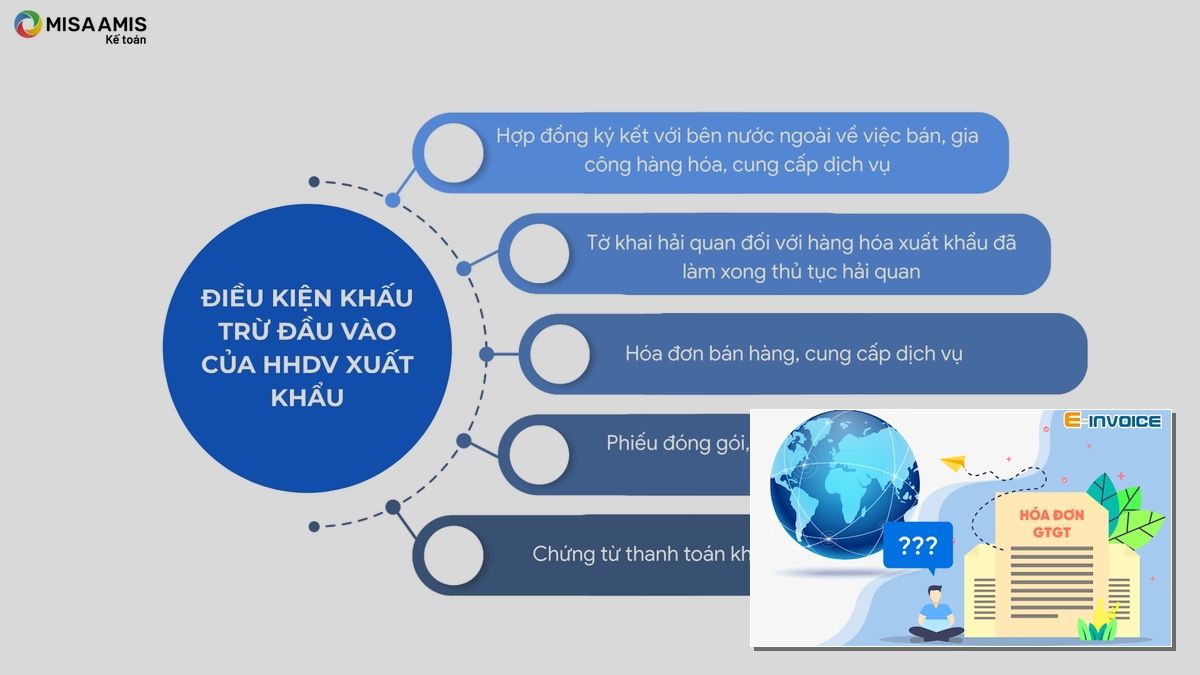
2. Điều kiện khấu trừ thuế GTGT đầu vào đối với hàng hóa, dịch vụ xuất khẩu
Đối với hàng hóa, dịch vụ xuất khẩu, doanh nghiệp cũng cần tuân thủ các quy định riêng để được khấu trừ thuế GTGT đầu vào.
- Hàng hóa, dịch vụ xuất khẩu phải đáp ứng các điều kiện về hợp đồng, tờ khai hải quan (đối với xuất khẩu hàng hóa), và các chứng từ liên quan khác.
- Thuế suất thuế GTGT đối với hàng hóa, dịch vụ xuất khẩu là 0% từ ngày 01/07/2025 theo quy định mới.
Việc này nhằm khuyến khích hoạt động xuất khẩu, góp phần tăng cường nguồn thu ngoại tệ cho quốc gia.

3. Điều kiện khấu trừ, hoàn thuế GTGT đầu vào đối với hàng hóa, dịch vụ được coi như xuất khẩu
Bên cạnh hàng hóa, dịch vụ xuất khẩu trực tiếp, một số loại hàng hóa, dịch vụ được coi như xuất khẩu cũng có các quy định riêng về khấu trừ và hoàn thuế GTGT đầu vào. Doanh nghiệp cần tham khảo kỹ các quy định tại Thông tư 69/2025/TT-BTC và các văn bản sửa đổi, bổ sung để đảm bảo tuân thủ.
Ví dụ, hàng hóa, dịch vụ chịu thuế suất thuế GTGT 5% có thể được xem xét hoàn thuế trong một số trường hợp nhất định theo quy định của pháp luật.
Các câu hỏi thường gặp về khấu trừ thuế GTGT đầu vào
Để giúp quý độc giả có cái nhìn toàn diện hơn, chúng tôi tổng hợp một số câu hỏi thường gặp liên quan đến điều kiện khấu trừ thuế gtgt đầu vào năm 2026:
- Câu hỏi: Hóa đơn mua hàng dưới 5 triệu đồng có bắt buộc phải có chứng từ thanh toán không dùng tiền mặt để được khấu trừ không?
- Trả lời: Theo quy định, hóa đơn mua hàng hóa, dịch vụ từ 5 triệu đồng trở lên mới bắt buộc có chứng từ thanh toán không dùng tiền mặt để được khấu trừ. Tuy nhiên, khuyến khích thanh toán không dùng tiền mặt cho mọi giao dịch để đảm bảo tính minh bạch và an toàn.
- Câu hỏi: Nếu doanh nghiệp mua hàng hóa, dịch vụ từ tổ chức, cá nhân nước ngoài không có hóa đơn GTGT thì có được khấu trừ không?
- Trả lời: Trong trường hợp này, doanh nghiệp cần có các chứng từ nộp thuế GTGT thay cho phía nước ngoài theo quy định để được khấu trừ.
Việc nắm vững các quy định và cách xử lý các tình huống thực tế sẽ giúp doanh nghiệp hoạt động hiệu quả và an toàn hơn về mặt pháp lý. Nếu quý vị cần hỗ trợ về các vấn đề pháp lý thuế, đừng ngần ngại liên hệ với các chuyên gia Kế Toán Thiên Ưng để nhận được sự tư vấn tận tình nhất.
Bình luận