Công thức tính lợi nhuận trước thuế và sau thuế chi tiết 2026
Nắm vững công thức tính lợi nhuận trước thuế và sau thuế để đánh giá chính xác sức khỏe tài chính doanh nghiệp. Khám phá ngay!

Mục lục
Lợi nhuận trước thuế là gì?
Lợi nhuận trước thuế, hay còn gọi là Earning Before Tax (EBT), là một chỉ số tài chính quan trọng phản ánh khả năng sinh lời từ hoạt động sản xuất kinh doanh của doanh nghiệp trước khi trừ đi các khoản thuế thu nhập doanh nghiệp và các nghĩa vụ thuế khác. Đây là kết quả tổng hợp từ doanh thu bán hàng, cung cấp dịch vụ, cùng với các khoản thu nhập tài chính và các khoản thu nhập khác, sau khi đã trừ đi toàn bộ chi phí cố định và chi phí phát sinh liên quan đến hoạt động kinh doanh.

Công thức tính lợi nhuận trước thuế
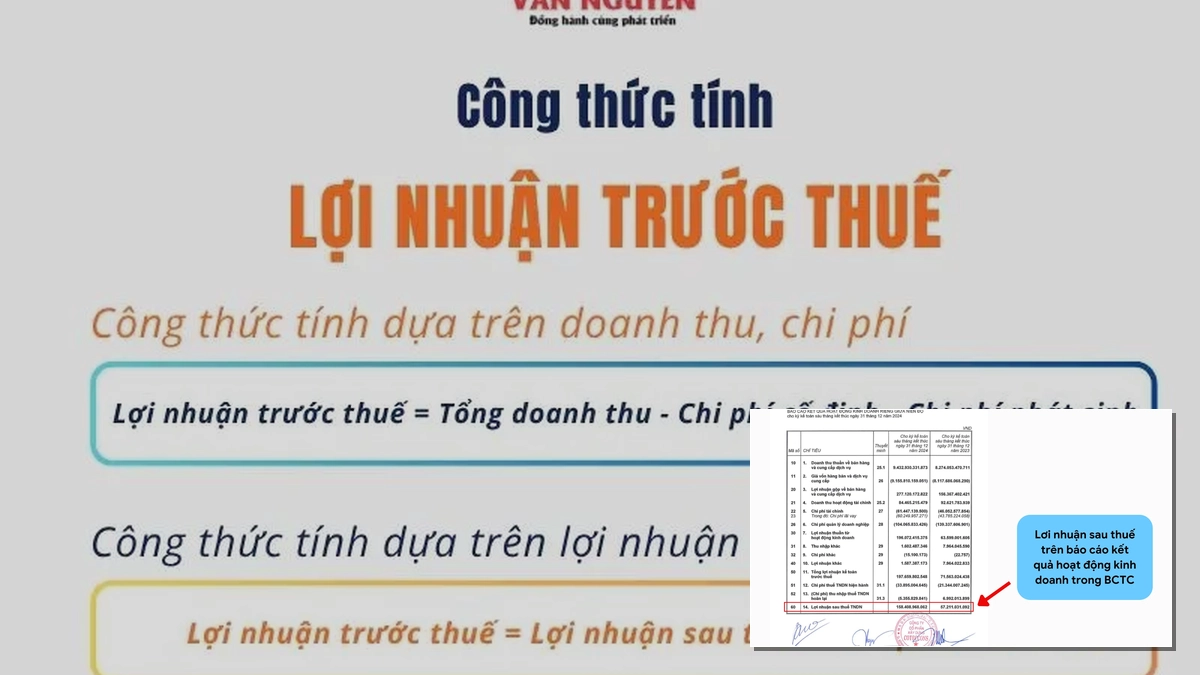
Để xác định lợi nhuận trước thuế, doanh nghiệp có thể áp dụng công thức cơ bản sau:
Công thức tính lợi nhuận trước thuế = Tổng doanh thu - Tổng chi phí
Trong đó:
- Tổng doanh thu: Bao gồm toàn bộ doanh thu thu được từ hoạt động bán hàng hóa, cung cấp dịch vụ và các nguồn thu khác trong kỳ, chưa trừ các khoản giảm trừ.
- Tổng chi phí: Bao gồm tất cả các khoản chi phí phát sinh trong kỳ, bao gồm chi phí giá vốn hàng bán, chi phí hoạt động, chi phí tài chính, chi phí quản lý doanh nghiệp, chi phí lãi vay, và các chi phí phát sinh khác không theo kế hoạch nhưng có liên quan đến hoạt động kinh doanh.
Một cách tính chi tiết hơn có thể phân tách rõ các loại chi phí:
Lợi nhuận trước thuế = Tổng doanh thu - (Tổng chi phí cố định + Tổng chi phí phát sinh)
Việc hiểu rõ cấu phần của tổng doanh thu và tổng chi phí giúp doanh nghiệp quản lý tài chính hiệu quả hơn, từ đó đưa ra các chiến lược kinh doanh phù hợp để tối ưu hóa lợi nhuận.
Tầm quan trọng và ý nghĩa của lợi nhuận trước thuế
Lợi nhuận trước thuế đóng vai trò then chốt trong việc đánh giá sức khỏe tài chính và hiệu quả hoạt động của một doanh nghiệp. Nó cung cấp cái nhìn sâu sắc về khả năng sinh lời cốt lõi, giúp các bên liên quan đưa ra quyết định chiến lược.
Ý nghĩa đối với nhà quản trị doanh nghiệp
Đối với ban lãnh đạo, lợi nhuận trước thuế là một chỉ tiêu quan trọng để đánh giá hiệu quả của các chiến lược kinh doanh, hoạt động sản xuất và quản lý chi phí. Nó giúp nhận diện các điểm mạnh, điểm yếu trong hoạt động, từ đó đưa ra các biện pháp cải tiến, giảm thiểu rủi ro và tối ưu hóa nguồn lực. Một EBT cao cho thấy doanh nghiệp đang hoạt động hiệu quả và có khả năng tạo ra giá trị bền vững.
Ý nghĩa đối với nhà đầu tư
Các nhà đầu tư, cổ đông và các tổ chức tài chính thường xem xét lợi nhuận trước thuế như một thước đo cơ bản để đánh giá tiềm năng và sự hấp dẫn của một doanh nghiệp. Nó giúp họ dự đoán khả năng sinh lời trong tương lai, từ đó đưa ra quyết định đầu tư hoặc thoái vốn. EBT cao, ổn định thường là yếu tố thu hút các nhà đầu tư quan tâm đến khả năng chi trả cổ tức và tiềm năng tăng trưởng giá trị cổ phiếu.
Lợi nhuận sau thuế là gì và công thức tính
Lợi nhuận sau thuế (Profit After Tax - PAT) là phần lợi nhuận còn lại của doanh nghiệp sau khi đã hoàn thành nghĩa vụ thuế thu nhập doanh nghiệp. Đây là khoản lợi nhuận thực sự thuộc về doanh nghiệp, có thể được sử dụng để chia cổ tức cho cổ đông, tái đầu tư vào hoạt động kinh doanh hoặc bổ sung vốn cho các dự án phát triển trong tương lai.
Công thức tính lợi nhuận sau thuế như sau:
Lợi nhuận sau thuế = Lợi nhuận trước thuế - Thuế thu nhập doanh nghiệp
Để tính được thuế thu nhập doanh nghiệp, chúng ta cần xác định thu nhập chịu thuế và áp dụng thuế suất:
Thuế thu nhập doanh nghiệp = Thu nhập tính thuế trong kỳ x Thuế suất
Trong đó, thu nhập tính thuế được xác định từ tổng doanh thu trừ đi các chi phí được trừ và các khoản thu nhập khác theo quy định của pháp luật.
Cách tính lợi nhuận sau thuế từ lợi nhuận trước thuế
Để có thể tính toán lợi nhuận sau thuế một cách chính xác từ lợi nhuận trước thuế, chúng ta cần có thông tin về các khoản thuế mà doanh nghiệp phải nộp. Quy trình này bao gồm các bước:
- Xác định Lợi nhuận trước thuế (EBT): Đây là bước đầu tiên, dựa trên công thức đã nêu ở phần trước.
- Tính Thuế thu nhập doanh nghiệp (TNDN): Doanh nghiệp cần xác định thu nhập chịu thuế (doanh thu trừ chi phí được trừ cộng thu nhập khác) và áp dụng thuế suất theo quy định của pháp luật (ví dụ: 20%).
- Tính Lợi nhuận sau thuế (PAT): Lấy Lợi nhuận trước thuế trừ đi số thuế TNDN đã tính ở bước trên.
Ví dụ:
- Doanh nghiệp ABC có doanh thu 100.000.000 đồng, tổng chi phí 80.000.000 đồng.
- Lợi nhuận trước thuế = 100.000.000 - 80.000.000 = 20.000.000 đồng.
- Giả sử thuế suất TNDN là 20%, thì Thuế TNDN = 20.000.000 * 20% = 4.000.000 đồng.
- Lợi nhuận sau thuế = 20.000.000 - 4.000.000 = 16.000.000 đồng.
Bảng dưới đây minh họa sự khác biệt giữa lợi nhuận trước và sau thuế:
| Chỉ số | Công thức | Ý nghĩa |
|---|---|---|
| Lợi nhuận trước thuế (EBT) | Tổng doanh thu - Tổng chi phí | Phản ánh khả năng sinh lời từ hoạt động kinh doanh cốt lõi |
| Thuế thu nhập doanh nghiệp (TNDN) | Thu nhập tính thuế x Thuế suất | Nghĩa vụ thuế của doanh nghiệp với nhà nước |
| Lợi nhuận sau thuế (PAT) | EBT - Thuế TNDN | Phần lợi nhuận thực tế doanh nghiệp có thể sử dụng |
Công thức tính lợi nhuận trước và sau thuế và lợi ích
Việc nắm vững cả công thức tính lợi nhuận trước thuế và lợi nhuận sau thuế mang lại nhiều lợi ích thiết thực cho doanh nghiệp:
- Đánh giá hiệu quả hoạt động: EBT cho thấy hiệu quả kinh doanh thuần túy, trong khi PAT phản ánh kết quả cuối cùng sau khi cân nhắc nghĩa vụ tài chính với nhà nước.
- Hoạch định tài chính chiến lược: Dựa trên EBT và PAT, doanh nghiệp có thể lập kế hoạch phân bổ lợi nhuận hợp lý, xác định nguồn vốn cho đầu tư, tái đầu tư hoặc trả cổ tức.
- Minh bạch tài chính: Cung cấp thông tin rõ ràng, minh bạch cho cổ đông, nhà đầu tư và các bên liên quan, góp phần xây dựng niềm tin.
- Cơ sở cho quyết định đầu tư: Các nhà đầu tư sử dụng các chỉ số này để đánh giá rủi ro và lợi nhuận tiềm năng của việc đầu tư vào doanh nghiệp.
Bằng cách phân tích sâu sắc hai chỉ số này, doanh nghiệp có thể đưa ra những quyết định kinh doanh sáng suốt, đảm bảo sự phát triển bền vững và tối ưu hóa lợi ích cho các bên.
Tổng kết về công thức tính lợi nhuận trước thuế và sau thuế
Lợi nhuận trước thuế và lợi nhuận sau thuế là hai chỉ số tài chính cốt lõi, cung cấp cái nhìn toàn diện về hiệu quả hoạt động và khả năng sinh lời của một doanh nghiệp. Việc hiểu rõ và áp dụng chính xác công thức tính toán các chỉ số này không chỉ giúp ban lãnh đạo đưa ra các quyết định chiến lược sáng suốt mà còn tạo dựng niềm tin vững chắc cho các nhà đầu tư và đối tác. Hãy thường xuyên theo dõi và phân tích các báo cáo tài chính để đảm bảo doanh nghiệp của bạn luôn đi đúng hướng trên con đường phát triển bền vững.


Bình luận