Cho Vay Ngắn Hạn Là Gì? Điều Kiện Và Các Hình Thức Vay
Tìm hiểu chi tiết về cho vay ngắn hạn là gì, các ưu nhược điểm, điều kiện và đa dạng hình thức vay. Lựa chọn giải pháp tài chính phù hợp ngay hôm nay!

Mục lục
Trong bối cảnh kinh tế biến động, nhu cầu tiếp cận nguồn vốn nhanh chóng và linh hoạt trở nên cấp thiết đối với nhiều cá nhân và doanh nghiệp. Vay ngắn hạn nổi lên như một giải pháp tài chính hiệu quả, đáp ứng kịp thời các nhu cầu đột xuất hoặc bổ sung vốn lưu động. Tuy nhiên, để sử dụng công cụ tài chính này một cách tối ưu và tránh rủi ro, việc hiểu rõ bản chất, điều kiện và các hình thức của cho vay ngắn hạn là vô cùng quan trọng.
Hiểu rõ bản chất của vay ngắn hạn là gì
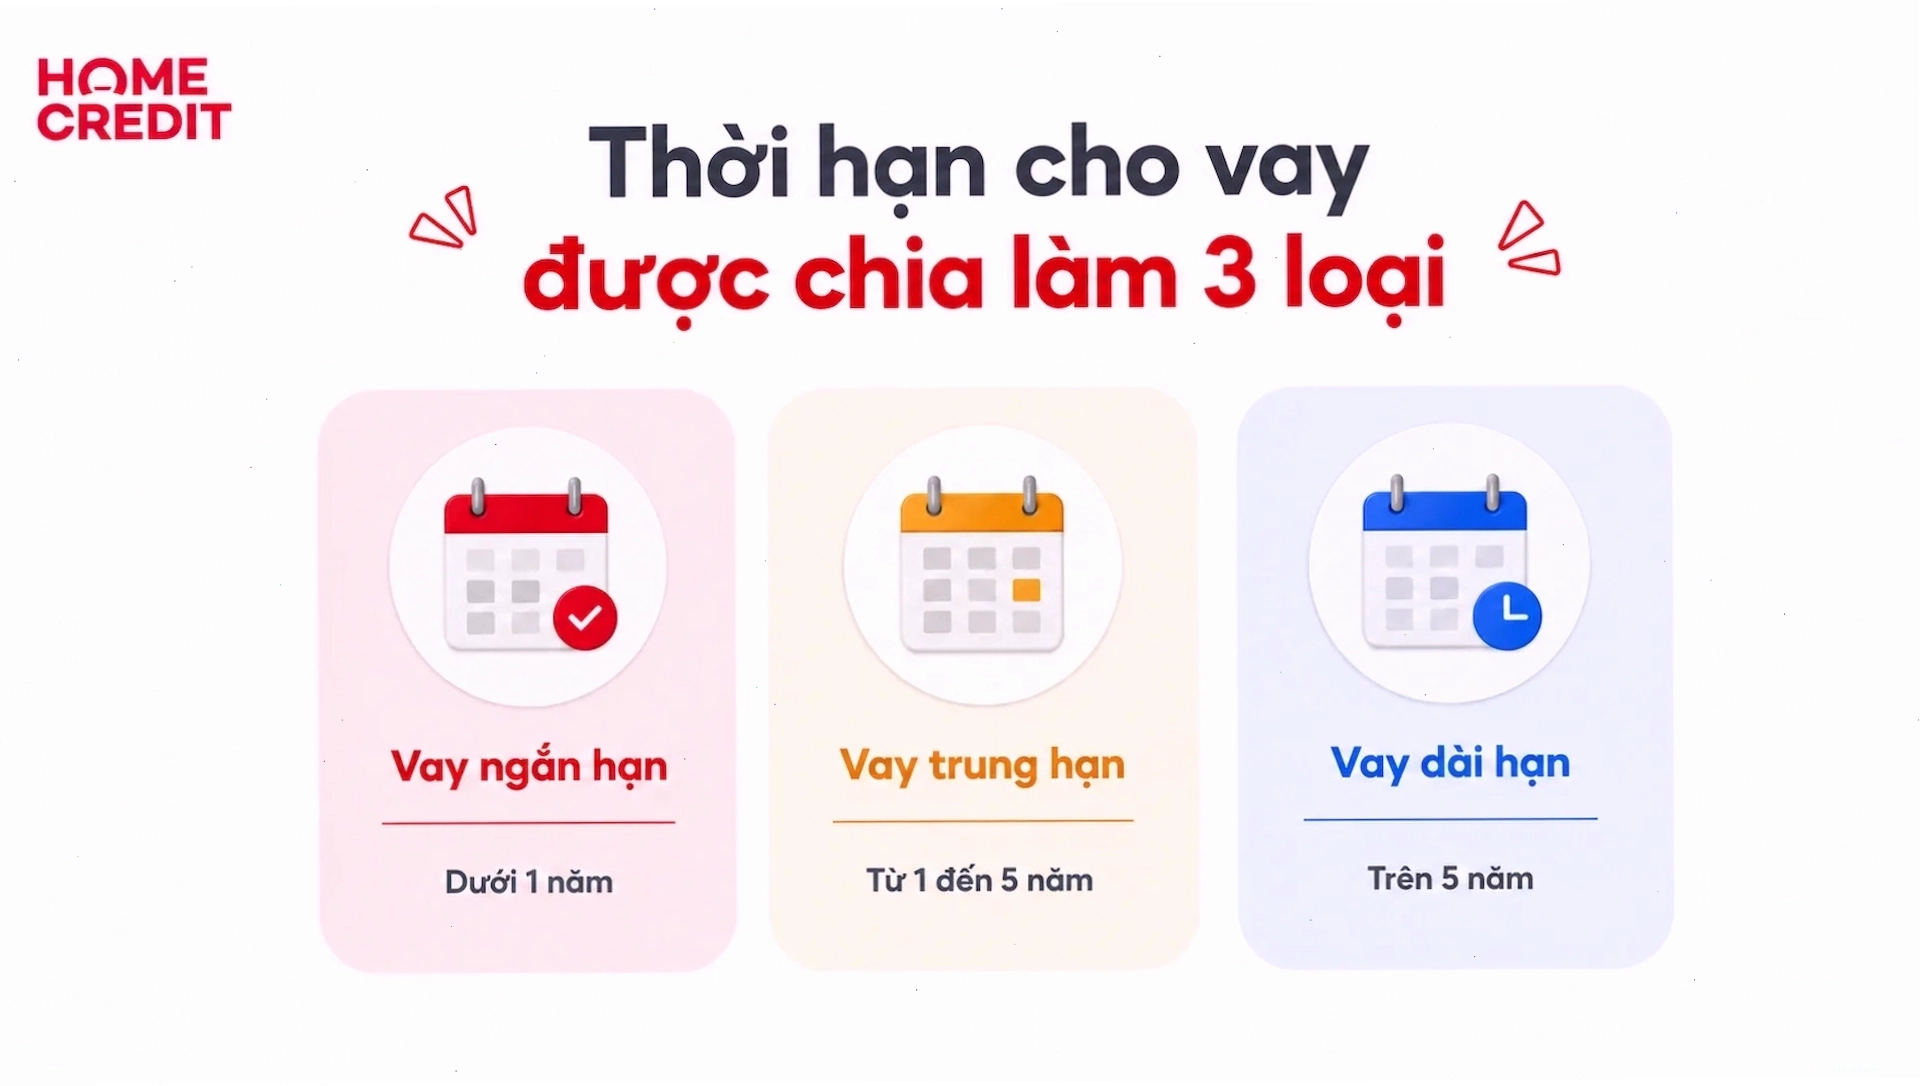
Theo quy định của Ngân hàng Nhà nước Việt Nam, cho vay ngắn hạn là gì được định nghĩa là các khoản vay có thời hạn tối đa là 1 năm (12 tháng). Đây là loại hình cho vay có kỳ hạn ngắn nhất trong ba phân loại chính, so với vay trung hạn (từ 1 đến 5 năm) và vay dài hạn (trên 5 năm). Các khoản vay ngắn hạn thường được thiết kế để đáp ứng các nhu cầu vốn mang tính chất tạm thời, đột xuất hoặc cần bổ sung cho vòng quay sản xuất kinh doanh trong thời gian ngắn.
Việc hiểu rõ cho vay ngắn hạn là gì giúp khách hàng xác định đúng loại hình vay phù hợp với mục đích sử dụng vốn của mình, tránh nhầm lẫn với các hình thức vay có kỳ hạn dài hơn.
Phân tích ưu và nhược điểm của vay ngắn hạn ngân hàng
Hình thức vay ngắn hạn đang thu hút sự quan tâm của đông đảo khách hàng nhờ vào những lợi ích nhất định, tuy nhiên, nó cũng tiềm ẩn một số hạn chế cần cân nhắc kỹ lưỡng.
Ưu điểm nổi bật
- Đáp ứng nhu cầu cấp thiết: Giải quyết nhanh chóng các vấn đề tài chính phát sinh đột xuất hoặc nhu cầu vốn không thường xuyên.
- Kỳ hạn linh hoạt: Thời gian vay dao động từ 1 đến 12 tháng, mang lại sự chủ động cho người vay.
- Ít rủi ro thanh khoản: Với kỳ hạn ngắn, người vay ít chịu áp lực trả nợ lớn trong một lần, giảm thiểu rủi ro về khả năng thanh toán và chuyển đổi kỳ hạn.
- Đa dạng hình thức: Cung cấp nhiều lựa chọn như vay hợp vốn, vay từng lần, vay tuần hoàn, phù hợp với các nhu cầu đa dạng của khách hàng.
Nhược điểm cần lưu ý
- Lãi suất cao hơn: Thông thường, lãi suất áp dụng cho vay ngắn hạn sẽ cao hơn so với vay trung hạn và dài hạn do rủi ro cao hơn cho bên cho vay.
- Không phù hợp đầu tư dài hạn: Với những ai có nhu cầu vốn lớn và dự định đầu tư vào các dự án dài hạn, vay ngắn hạn không phải là lựa chọn tối ưu.
- Nguy cơ nợ xấu: Nếu không cân đối được dòng tiền và khả năng trả nợ, người vay có thể rơi vào tình trạng nợ xấu, ảnh hưởng nghiêm trọng đến lịch sử tín dụng.
Các hình thức cho vay ngắn hạn phổ biến
Ngân hàng và các tổ chức tín dụng cung cấp nhiều hình thức cho vay ngắn hạn khác nhau, cho phép khách hàng lựa chọn phương án phù hợp nhất với điều kiện và nhu cầu cụ thể.
- Vay hợp vốn: Từ hai ngân hàng trở lên cùng hợp tác cho vay một khách hàng, thường có một ngân hàng làm đầu mối chịu trách nhiệm chính.
- Vay từng lần: Mỗi lần vay là một bộ hồ sơ riêng biệt, yêu cầu khách hàng trình bày kế hoạch kinh doanh chi tiết cho từng lần vay.
- Vay vốn lưu động theo hạn mức: Khách hàng được cấp một hạn mức vay nhất định, có thể rút vốn nhiều lần trong năm nhưng tổng hạn mức không đổi.
- Vay tuần hoàn: Cho phép kéo dài thời gian tất toán khoản vay nếu không có nợ xấu, nhưng tổng thời hạn vay không vượt quá 12 tháng.
- Vay lưu vụ: Dành cho nhu cầu vốn mùa vụ trong nông nghiệp, có thể kéo dài thời hạn sang chu kỳ sản xuất tiếp theo.
- Vay theo hạn mức thấu chi: Chủ thẻ ghi nợ được phép chi tiêu vượt số dư tài khoản trong một hạn mức nhất định, ngân hàng sẽ tính lãi trên khoản thấu chi.
- Vay quay vòng: Áp dụng cho chu kỳ kinh doanh dưới 1 tháng, cho phép sử dụng dư nợ gốc của chu kỳ trước cho chu kỳ tiếp theo, tổng hạn không quá 3 tháng.
- Vay online: Hình thức vay tiền nhanh chóng thông qua website hoặc ứng dụng di động của ngân hàng, nhận tiền giải ngân tức thời.
Điều kiện vay ngắn hạn tại các ngân hàng
Để đủ điều kiện đăng ký vay ngắn hạn, khách hàng cần đáp ứng một số yêu cầu cơ bản từ phía ngân hàng. Mặc dù có sự khác biệt nhất định giữa các tổ chức tín dụng, nhìn chung, các điều kiện sau đây thường được áp dụng:
- Quốc tịch và độ tuổi: Là công dân Việt Nam hoặc người nước ngoài đang sinh sống và làm việc hợp pháp tại Việt Nam, độ tuổi thường từ 18 đến 60.
- Nguồn thu nhập ổn định: Cung cấp bằng chứng về thu nhập (bảng lương, sao kê ngân hàng, giấy phép kinh doanh...) để chứng minh khả năng trả nợ.
- Lịch sử tín dụng tốt: Không có nợ xấu tại các tổ chức tín dụng khác tính đến thời điểm vay.
- Mục đích vay hợp pháp: Khoản vay phải phục vụ cho các mục đích sản xuất kinh doanh, tiêu dùng hoặc các nhu cầu chính đáng khác, không vi phạm pháp luật.
- Tài sản thế chấp (nếu có): Một số khoản vay có thể yêu cầu tài sản đảm bảo như bất động sản, ô tô hoặc các giấy tờ có giá trị khác.
So sánh vay ngắn hạn, trung hạn và dài hạn
Việc lựa chọn đúng kỳ hạn vay là yếu tố then chốt để quản lý tài chính hiệu quả. Dưới đây là bảng so sánh chi tiết giữa ba loại hình vay chính:
| Tiêu chí | Vay ngắn hạn | Vay trung hạn | Vay dài hạn |
|---|---|---|---|
| Thời hạn vay | Tối đa 12 tháng | Từ 1 đến 5 năm | Trên 5 năm |
| Mục đích sử dụng | Nhu cầu vốn đột xuất, bổ sung vốn lưu động, chi tiêu cá nhân nhỏ lẻ. | Mua sắm tài sản có giá trị trung bình, đầu tư kinh doanh vừa và nhỏ. | Mua nhà, mua ô tô, đầu tư dự án lớn, phát triển kinh doanh dài hạn. |
| Lãi suất dự kiến | Cao hơn | Trung bình | Thấp hơn |
| Số tiền trả góp hàng tháng | Thường thấp hơn (nhưng tổng lãi cao hơn nếu không trả hết gốc sớm) | Trung bình | Cao hơn (do số tiền gốc lớn) |
| Rủi ro về khả năng thanh toán | Trung bình (dễ rơi vào nợ xấu nếu không quản lý tốt) | Cao hơn | Rất cao |
Việc xác định rõ cho vay ngắn hạn là tài sản hay nguồn vốn phụ thuộc vào cách bạn sử dụng nó. Nếu nó giúp bạn tạo ra lợi nhuận hoặc giải quyết vấn đề cấp bách, nó có thể được xem như một nguồn vốn hiệu quả. Tuy nhiên, nếu không được quản lý tốt, nó có thể trở thành gánh nặng tài chính.
Một số câu hỏi thường gặp về vay ngắn hạn
Vay ngắn hạn có thực sự an toàn?
Vay ngắn hạn có thể an toàn nếu bạn có kế hoạch tài chính rõ ràng, hiểu rõ khả năng trả nợ của mình và lựa chọn ngân hàng uy tín. Tuy nhiên, lãi suất cao hơn và áp lực trả nợ nhanh chóng tiềm ẩn rủi ro nếu quản lý không tốt.
Lãi suất vay ngắn hạn thường cao hơn các loại vay khác phải không?
Đúng vậy, theo nguyên tắc chung, cho vay ngắn hạn thường có lãi suất cao hơn so với vay trung hạn và dài hạn. Điều này phản ánh mức độ rủi ro cao hơn mà ngân hàng phải đối mặt khi cho vay trong thời gian ngắn.
Tôi cần chuẩn bị những gì khi muốn vay ngắn hạn?
Bạn cần chuẩn bị giấy tờ tùy thân (CMND/CCCD/Hộ chiếu), giấy tờ chứng minh thu nhập (bảng lương, sao kê tài khoản...), giấy tờ liên quan đến mục đích vay (nếu có), và các giấy tờ khác theo yêu cầu cụ thể của ngân hàng bạn chọn.
Việc lựa chọn hình thức vay phù hợp, đáp ứng đủ điều kiện và quản lý chặt chẽ dòng tiền là chìa khóa để tận dụng tối đa lợi ích của cho vay ngắn hạn, đồng thời hạn chế tối đa các rủi ro tiềm ẩn.
Bình luận