Chi Phí Bảo Hiểm Rủi Ro Kinh Doanh: Những Điều Cần Biết Năm 2026
Tìm hiểu chi tiết về chi phí bảo hiểm rủi ro kinh doanh, phạm vi bảo hiểm, các yếu tố ảnh hưởng và cách tiết kiệm chi phí. Nhận báo giá ngay hôm nay!

Mục lục
Bảo hiểm rủi ro kinh doanh là một phần quan trọng trong việc bảo vệ tài sản và sự ổn định tài chính của doanh nghiệp. Nó chi trả chi phí sửa chữa hoặc thay thế tài sản của doanh nghiệp bị hư hỏng hoặc mất mát do tai nạn. Đôi khi, nó còn được gọi là bảo hiểm tài sản doanh nghiệp. Khoản bảo hiểm này có thể là yêu cầu bắt buộc từ chủ nhà hoặc bên cho vay thế chấp. Bạn cũng có thể cần nó để được chấp thuận cho các khoản vay của chính phủ, bao gồm cả tài trợ từ Chương trình Cho vay Thảm họa Kinh tế (EIDL).
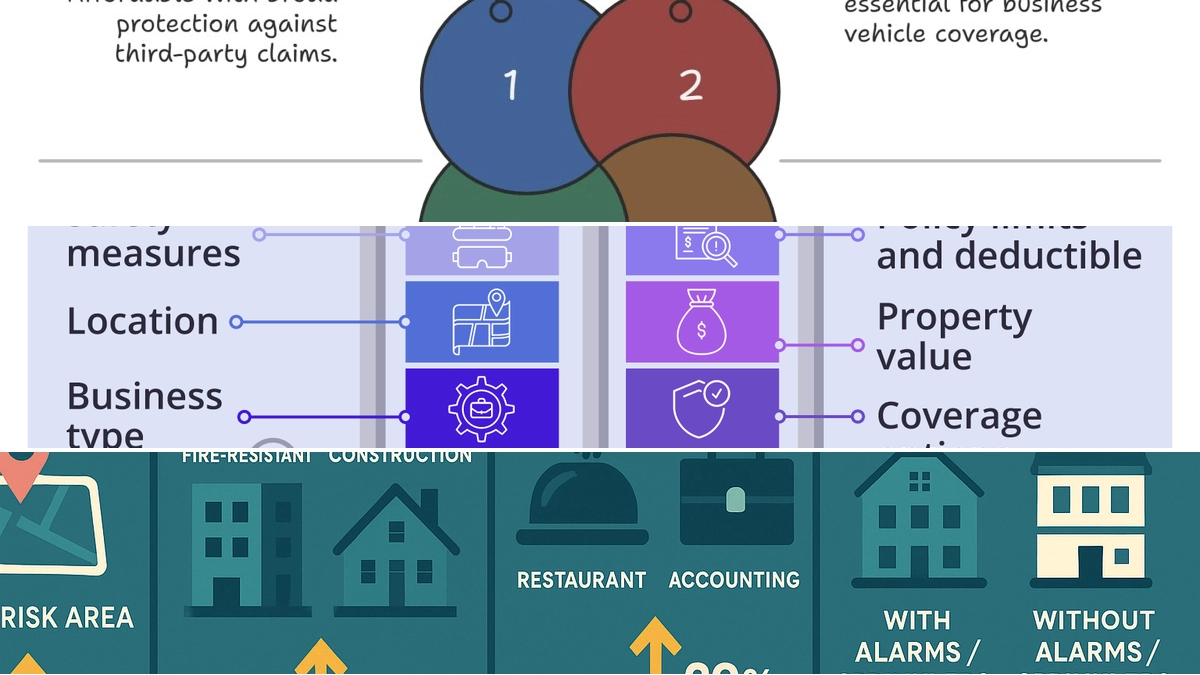
Phân tích chi phí và phạm vi bảo hiểm: Theo Insureon, một sàn giao dịch bảo hiểm kinh doanh, chi phí trung bình của bảo hiểm rủi ro kinh doanh là 67 đô la mỗi tháng. Phạm vi bảo hiểm thường bao gồm các tổn thất tài sản do hỏa hoạn, trộm cắp, hành vi phá hoại, thiên tai như mưa đá và sét đánh, cũng như các sự cố như nổ, rò rỉ nước từ hệ thống phun nước chữa cháy, và sập cấu trúc.
Phạm vi bảo hiểm rủi ro kinh doanh
Các hợp đồng bảo hiểm rủi ro kinh doanh thường bao gồm các tổn thất tài sản xảy ra do các nguyên nhân sau:
- Hỏa hoạn và khói.
- Trộm cắp và hành vi phá hoại.
- Mưa đá và sét đánh.
- Các vụ nổ.
- Thiệt hại do máy bay hoặc phương tiện giao thông.
- Rò rỉ từ hệ thống phun nước chữa cháy.
- Sập đổ tòa nhà.
- Một số loại thiệt hại do nước gây ra.
Tuy nhiên, điều quan trọng cần lưu ý là có những loại tổn thất ngoại lệ, ví dụ như lũ lụt và động đất. Bạn cần đọc kỹ hợp đồng bảo hiểm để hiểu rõ những gì được chi trả và những gì không. Một số người coi "bảo hiểm rủi ro kinh doanh" là tên gọi khác của "bảo hiểm tài sản doanh nghiệp". Loại bảo hiểm đó bảo vệ chính tòa nhà của bạn cũng như tài sản cá nhân của doanh nghiệp, chẳng hạn như đồ nội thất và hàng tồn kho bên trong tòa nhà. Nếu có thắc mắc về phạm vi bảo hiểm, hãy trao đổi trực tiếp với nhà cung cấp bảo hiểm để đảm bảo rằng hợp đồng đáp ứng nhu cầu của bạn.

Chi phí bảo hiểm rủi ro kinh doanh là bao nhiêu?
Chi phí bảo hiểm rủi ro kinh doanh khác nhau tùy thuộc vào từng doanh nghiệp. Việc yêu cầu báo giá từ nhiều nhà cung cấp bảo hiểm khác nhau có thể giúp bạn tìm được các gói bảo hiểm giá rẻ. Dưới đây là một số yếu tố có thể ảnh hưởng đến chi phí bảo hiểm của bạn:
Giá trị tài sản cần bảo hiểm
Giá trị tài sản bạn cần bảo hiểm càng cao thì chi phí bảo hiểm càng đắt. Khi doanh nghiệp của bạn phát triển, hãy nhớ điều chỉnh phạm vi bảo hiểm của mình cho phù hợp. Đây là một yếu tố quan trọng trong việc xác định business hazard insurance cost.
Giá trị thay thế so với giá trị tiền mặt thực tế
Các công ty bảo hiểm sử dụng hai phương pháp để xác định giá trị tài sản của bạn:
- Bảo hiểm giá trị thay thế: Công ty bảo hiểm sẽ chi trả để giúp bạn mua một phiên bản mới tương đương của tài sản bị hư hỏng.
- Bảo hiểm giá trị tiền mặt thực tế: Công ty bảo hiểm sẽ hoàn trả cho bạn giá trị của vật phẩm ngay trước khi nó bị hư hỏng. Giá trị tiền mặt thực tế của một vật phẩm thường thấp hơn giá trị thay thế vì tài sản bị khấu hao theo thời gian. Vì lý do này, bảo hiểm giá trị tiền mặt thực tế thường rẻ hơn bảo hiểm giá trị thay thế.
Yêu cầu từ bên cho vay
Trong một số trường hợp, bên cho vay có thể yêu cầu bạn có bảo hiểm với một giá trị tài sản nhất định. Ví dụ, đối với tài trợ EIDL, bạn có thể cần bảo hiểm rủi ro kinh doanh chi trả 80% giá trị tài sản của mình. Điều này nhấn mạnh tầm quan trọng của việc hiểu rõ business insurance law và các quy định liên quan.

Bảo vệ tài sản doanh nghiệp khi kinh doanh tại nhà
Cần lưu ý rằng bảo hiểm rủi ro kinh doanh cũng có thể là một phần của hợp đồng bảo hiểm nhà ở. Trong trường hợp này, bảo hiểm rủi ro kinh doanh là phần của hợp đồng bảo hiểm chi trả cho chính cấu trúc tòa nhà. Nó cũng có thể được gọi là bảo hiểm nhà ở. Nếu bạn cần bảo hiểm cho hoạt động kinh doanh tại nhà, hãy đảm bảo hợp đồng bảo hiểm nhà ở của bạn có điều khoản phù hợp hoặc xem xét các gói bảo hiểm kinh doanh riêng biệt để đảm bảo bạn được bảo vệ đầy đủ. Việc hiểu rõ business insurance là gì sẽ giúp bạn đưa ra lựa chọn sáng suốt.
Việc lựa chọn đúng loại bảo hiểm, bao gồm cả business interruption insurance là gì, sẽ giúp doanh nghiệp bạn vượt qua những biến cố bất ngờ. Các điều khoản như business interruption insurance wording cần được xem xét cẩn thận để đảm bảo quyền lợi.
Làm thế nào để tiết kiệm chi phí bảo hiểm kinh doanh?
Để tối ưu hóa business hazard insurance cost mà vẫn đảm bảo phạm vi bảo hiểm đầy đủ, bạn có thể áp dụng các biện pháp sau:
- So sánh báo giá: Luôn yêu cầu báo giá từ nhiều công ty bảo hiểm khác nhau. So sánh không chỉ về giá mà còn về phạm vi quyền lợi và các điều khoản bổ sung.
- Tăng cường an ninh: Lắp đặt hệ thống báo cháy, báo động, camera giám sát có thể giúp giảm phí bảo hiểm vì chúng làm giảm rủi ro.
- Tăng mức khấu trừ (Deductible): Mức khấu trừ cao hơn thường đi kèm với phí bảo hiểm thấp hơn. Tuy nhiên, hãy đảm bảo bạn có đủ khả năng chi trả khoản khấu trừ này khi có sự cố xảy ra.
- Gói bảo hiểm kết hợp: Xem xét việc kết hợp bảo hiểm tài sản và bảo hiểm trách nhiệm pháp lý thành một gói bảo hiểm tổng thể (như Businessowners Policy - BOP) để có thể nhận được ưu đãi.
- Đánh giá lại định kỳ: Thường xuyên xem xét lại hợp đồng bảo hiểm để đảm bảo nó vẫn phù hợp với quy mô và nhu cầu hiện tại của doanh nghiệp.

Việc lựa chọn business case insurance phù hợp đòi hỏi sự nghiên cứu kỹ lưỡng và cân nhắc các yếu tố rủi ro tiềm ẩn.
Đảm bảo quyền lợi bảo hiểm với các khoản vay
Đối với các khoản vay như EIDL, yêu cầu về bảo hiểm tài sản có thể lên tới 80% giá trị. Điều này nhấn mạnh tầm quan trọng của việc lựa chọn một chính sách bảo hiểm phù hợp và đủ điều kiện. Nếu không đáp ứng được các yêu cầu này, doanh nghiệp của bạn có thể gặp khó khăn trong việc tiếp cận nguồn vốn cần thiết. Do đó, việc tìm hiểu kỹ các quy định business insurance law là vô cùng quan trọng.
Lời khuyên từ chuyên gia
Bảo hiểm rủi ro kinh doanh không chỉ là một chi phí mà còn là một khoản đầu tư chiến lược cho sự an toàn và phát triển bền vững của doanh nghiệp. Hãy chủ động tìm hiểu, so sánh và lựa chọn các gói bảo hiểm phù hợp nhất với nhu cầu và ngân sách của bạn. Đừng ngần ngại liên hệ với các chuyên gia tư vấn bảo hiểm để được hỗ trợ tốt nhất trong việc đưa ra các quyết định quan trọng này. Việc có một gói business interruption insurance wording rõ ràng sẽ giúp bạn đối phó với những gián đoạn không mong muốn.

Hãy hành động ngay hôm nay để bảo vệ doanh nghiệp của bạn khỏi những tổn thất không lường trước và đảm bảo sự an tâm cho hoạt động kinh doanh!
Bình luận